
投资规划
系统解析高净值家庭在美国的投资全流程:目标设定、现金流预测、资产配置、税务效率、风险对冲、跨境投资管制、慈善及家族信托整合、周期性再平衡与退出策略,辅以实际案例与工具,让财富增值与安全并重。
共 243 篇文章
实用工具
图解
文章
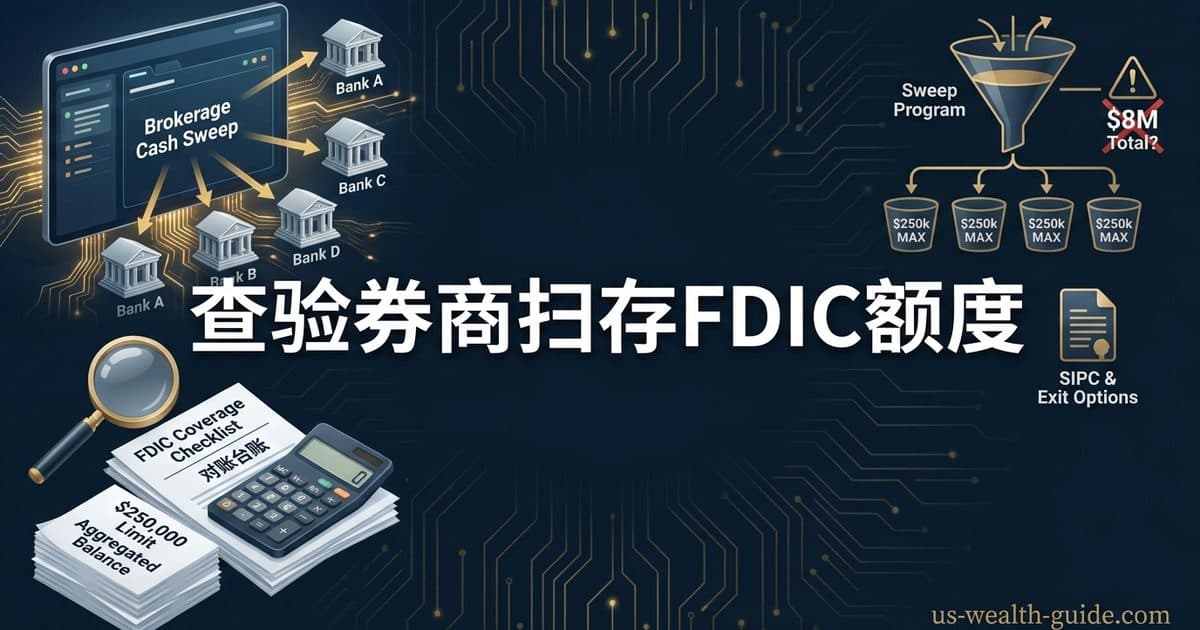
券商现金分到多家银行,怎么检查存款保险是否重叠?
券商银行扫存的最高 FDIC 保障不等于你的实际保额。用合作银行清单、逐行扫存余额和直接存款表,按存款人、银行与所有权类别核对重叠;附家庭算例、修复选项和 FDIC/SIPC 边界。
换券商前,先查清哪些持仓不能原样转过去
换券商前先逐项确认持仓能否原样转入,再决定全部或部分转仓。用清点台账核对碎股、专有基金、货币基金与券商 CD,区分应税账户和 IRA,避免未经规划的卖出;同时说明冻结、书面处置通知与到账对账的适用边界。
共同基金年底分配资本利得前,该先卖还是晚点买?
10月起共同基金陆续公布年底资本利得分配预估。应税账户里的老持仓要不要在登记日前卖?新资金要不要等除息/再投资日之后再买?用2026年联邦与加州税率测算分配税有多少只是提前交、有多少是真正多交,并说明6个月亏损规则与跨账户洗售。
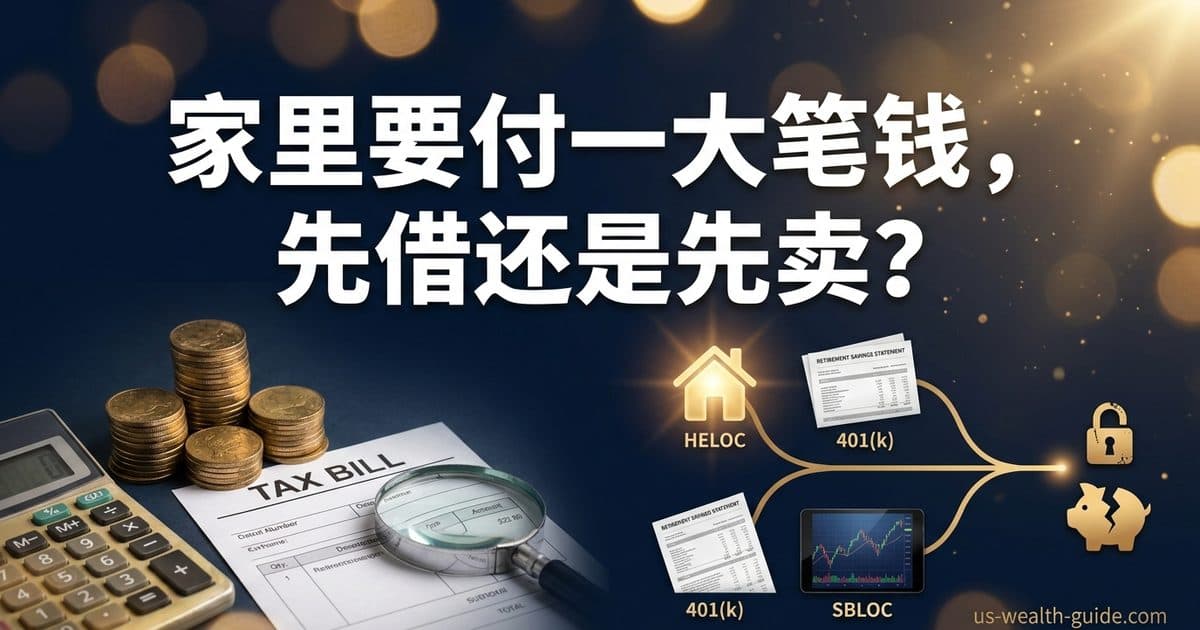
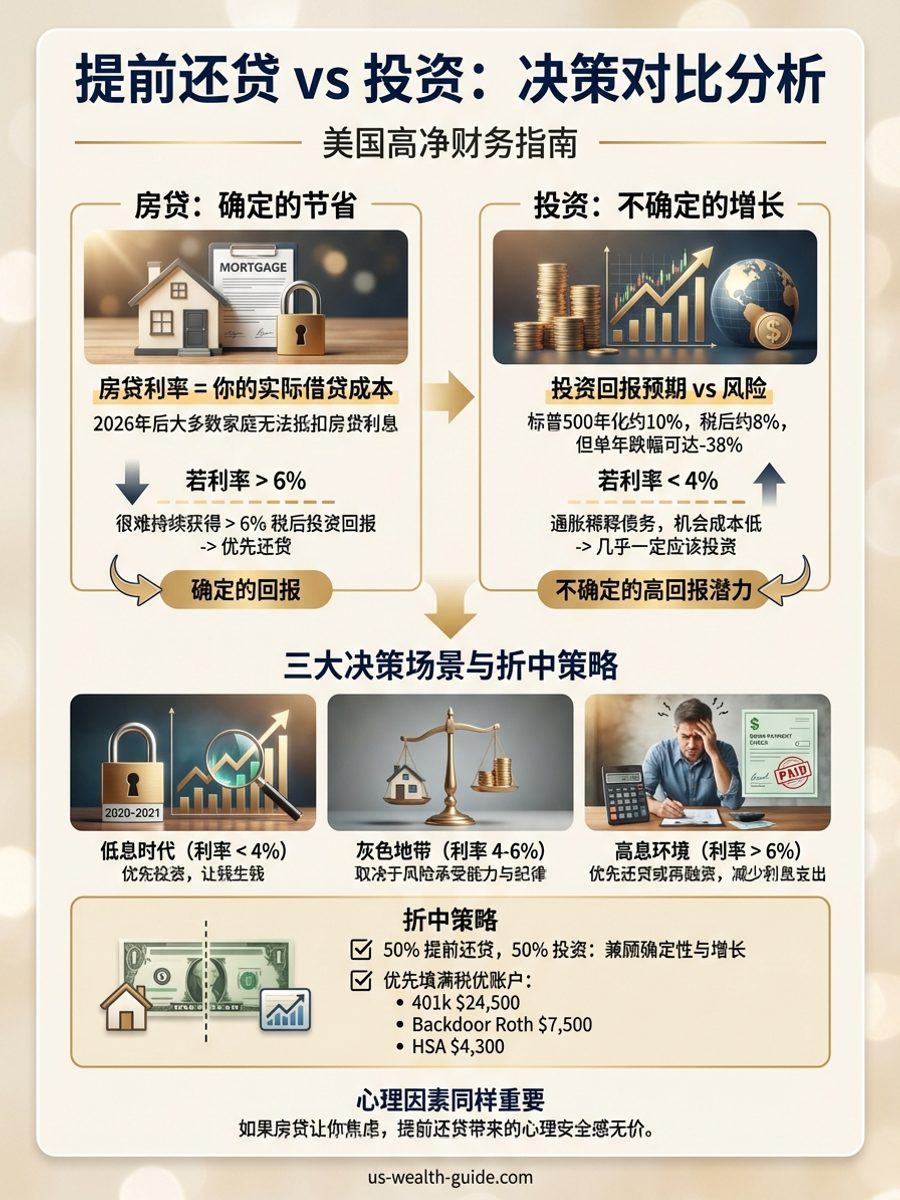
家里要付一大笔钱,先借还是先卖?
已知几个月内要付一笔确定账单时,先用已安排现金,再比较指定批次卖出的税,以及 401(k) 贷款、HELOC、SBLOC 各自盖不住和失败时会怎样。
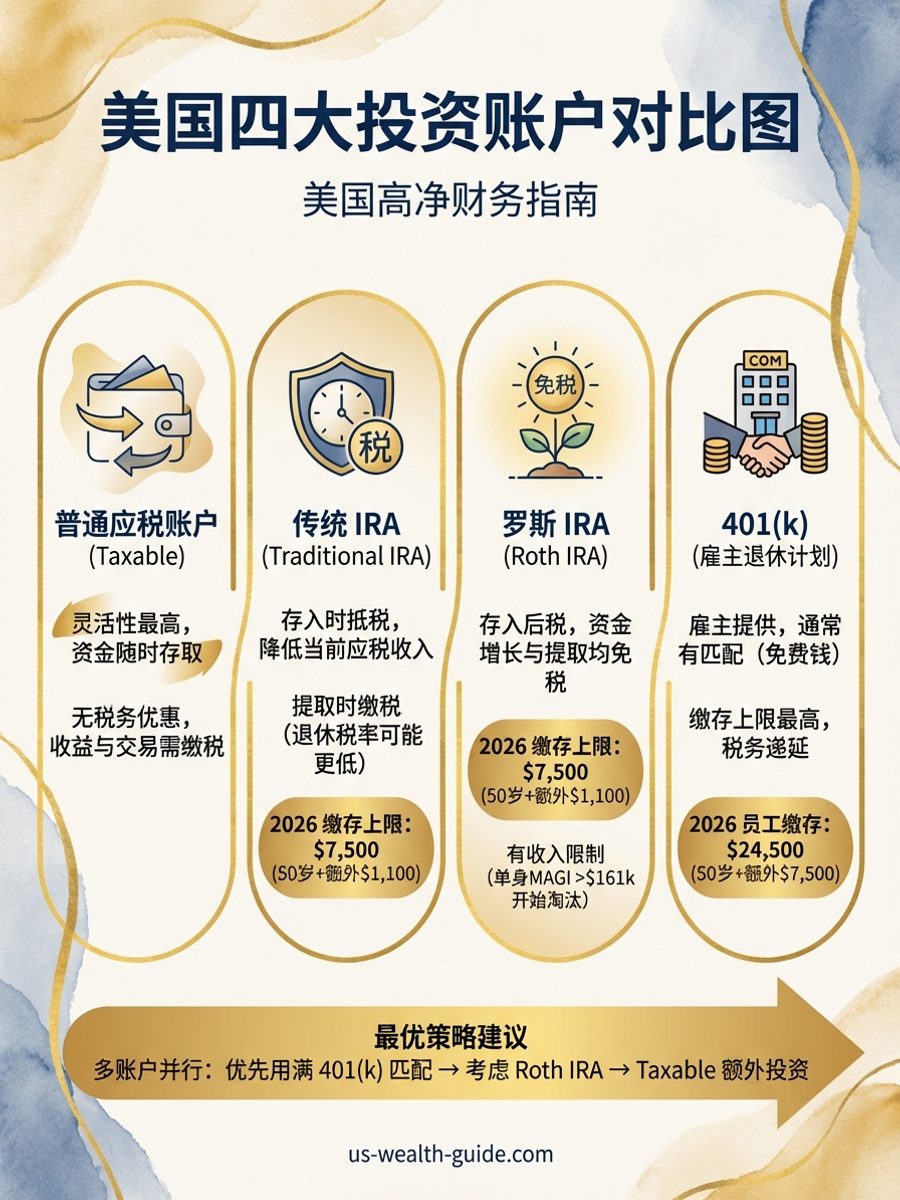
401(k) 默认基金太贵,要不要换成指数或开窗口?
401(k) 默认目标日期基金看起来偏贵时,该留着、换成核心菜单指数,还是开 BrokerageLink/PCRA 窗口?按 404a-5 费用披露抄三行数字,测算 40 万美元余额的 25 年费率差,并核对 ETF 税效、雇主匹配与 Mega Backdoor 接口。
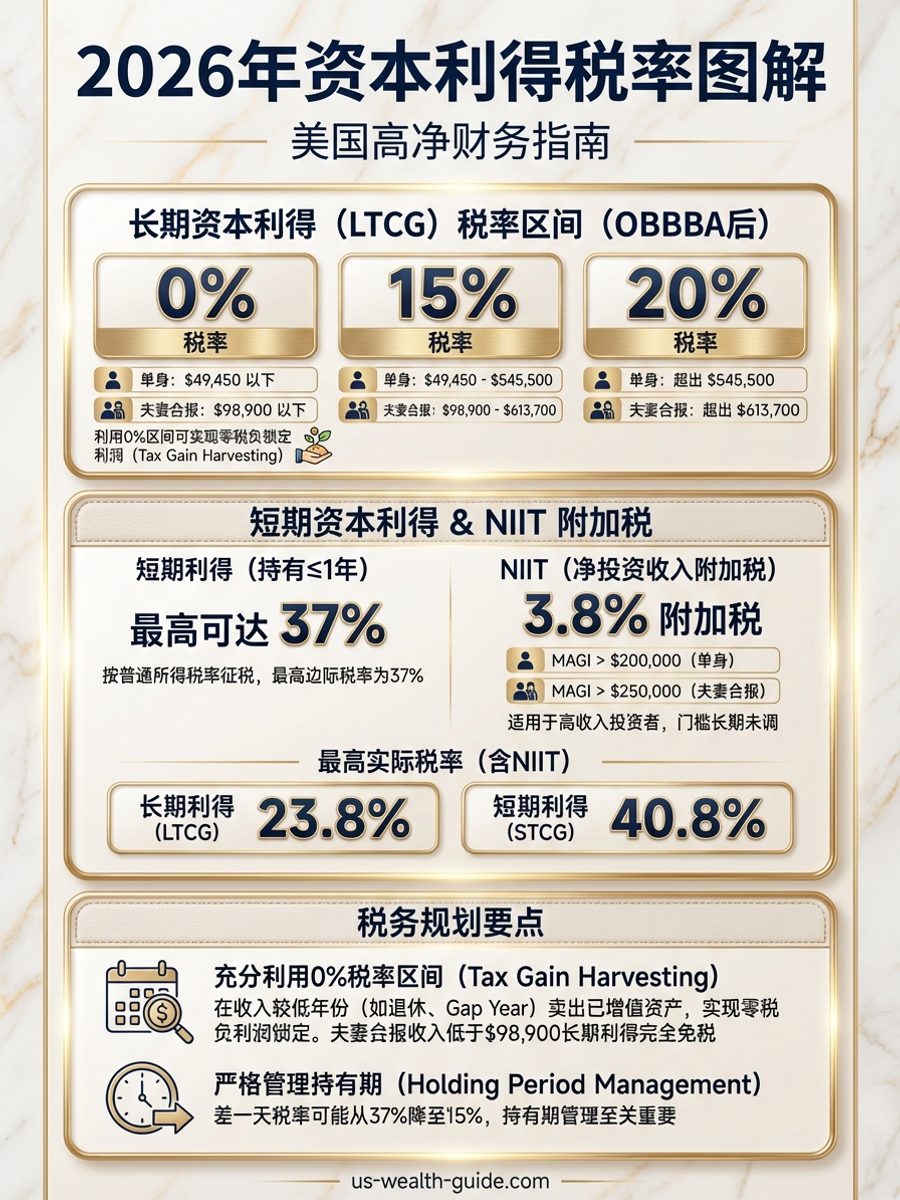
借钱投资利息能抵税吗?§163(d) 投资利息扣除与 Form 4952:margin loan 和投资贷款利息的上限、净投资收入、资本利得选择权,及 2026 OBBBA 新增逐项扣除限制
使用 margin loan、SBLOC 或证券质押贷款借钱买股票,所支付的利息在税法上能抵扣吗?IRC Section 163(d) 规定,投资利息只能在净投资收入的限额内作为逐项扣除进行抵税,未使用的利息可无限期结转。本文深度探讨净投资收入计算公式、如何权衡 §163(d)(4)(B) 资本利得选择权以最大化抵扣,并详解 2026 年 OBBBA 永久化 §67(g) 杂项扣除对投资利息与投资顾问费的不同待遇,以及全新的逐项扣除限制影响。
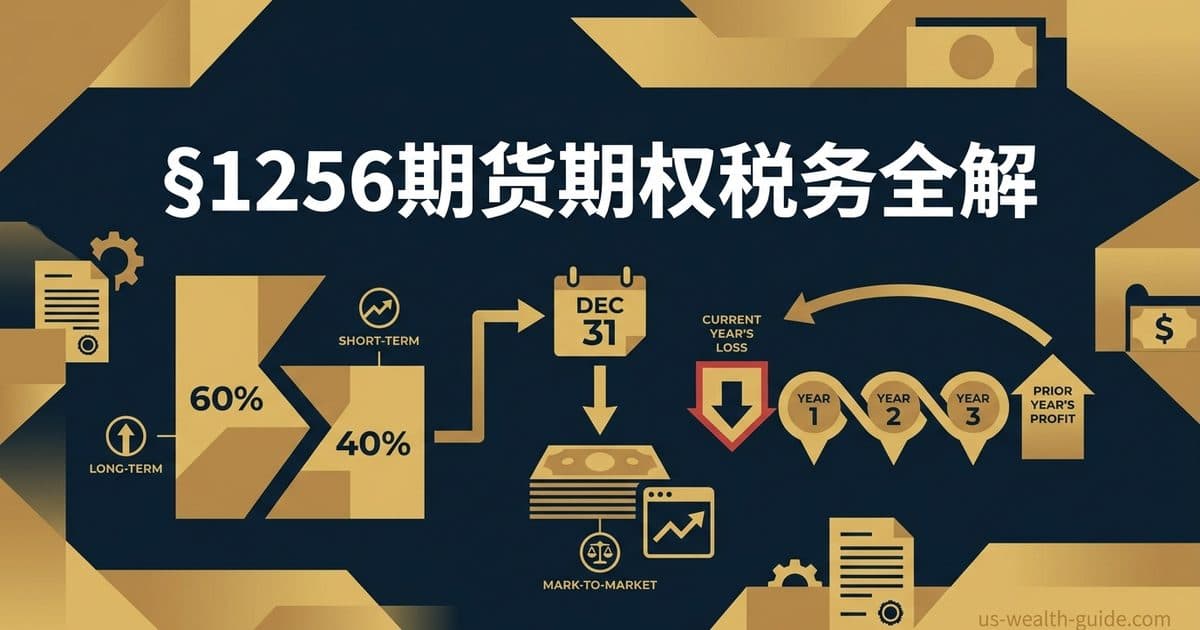
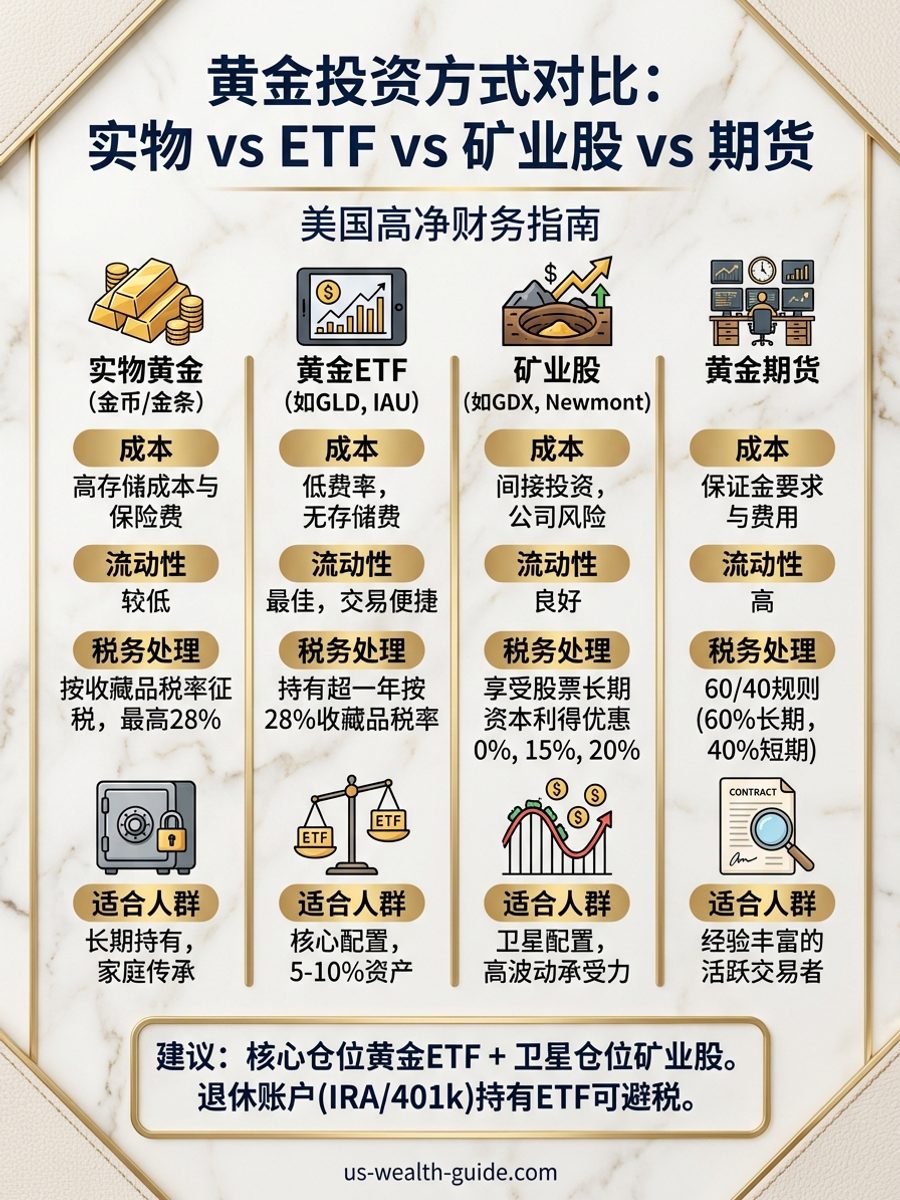
2026年§1256合约期货与期权税务完全指南:60/40规则、年末市价计价与3年亏损追溯
深度解析美国IRC §1256合约的税务规则:受监管期货、非股权期权与外汇期货的60/40资本利得税率优惠,年末按市价计价(Mark-to-Market)的现金流冲击,§1212(c)亏损3年追溯抵免算例,以及与§1092跨式套利限制、§475(f)选式、洗售豁免的交互作用。
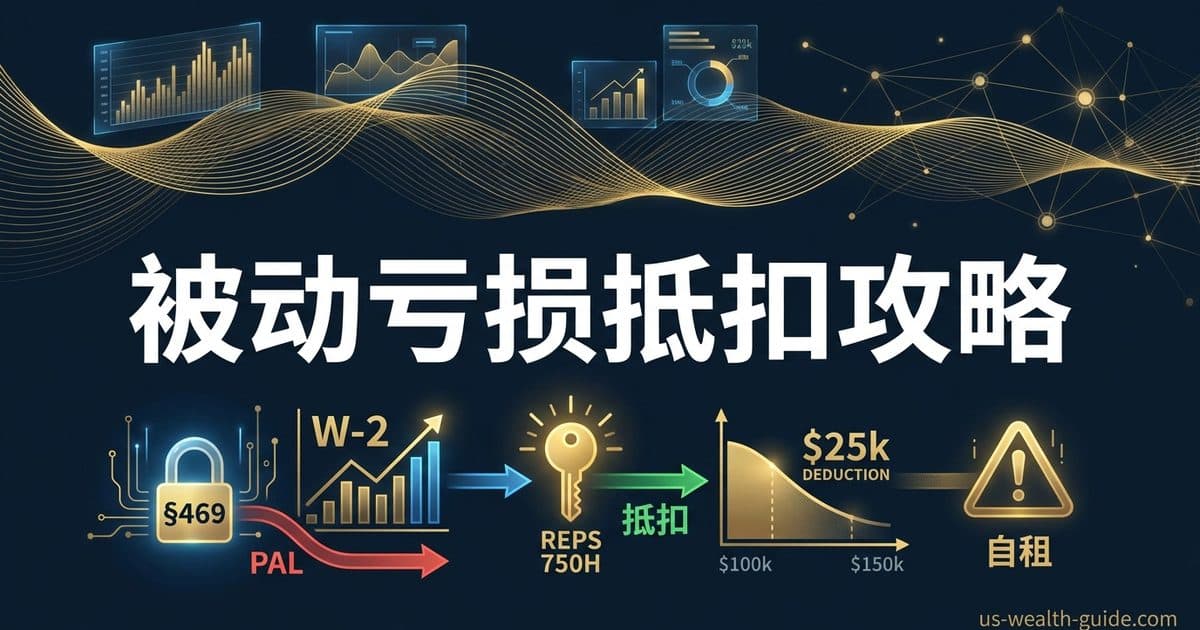
§469 被动活动亏损(Passive Activity Loss)完全指南:华人 W-2 高薪 + 出租房/合伙基金 LP 的材料参与 7 测试、房地产专业人士 REPS 750 小时、§469(i) 2.5 万美元租金特别扣除 $100k-$150k 淘汰、自租重定性(self-rental)与全处置释放、与 NIIT/QBI 交互
深入解析 IRC §469 被动活动亏损(PAL)限制规则:解密为什么 W-2 高薪华人投资出租房与合伙基金 LP 亏损无法抵扣工资;详述判定材料参与的 Treas. Reg. §1.469-5T 七测试标准与 REPS 750 小时核心申报路径;量化计算 §469(i) 2.5 万美元特别扣除淘汰区间;剖析自租(self-rental)重定性雷区与全处置释放挂账亏损机制;揭示与 NIIT 及 QBI 的三方合规交互。
MLP与上市交易合伙企业(PTP)税务完全指南:§7704资格收入测试、Schedule K-1申报、回流资本调减基础、§751普通收入回笼与IRA持有UBTI陷阱
深度解析美股上市交易合伙企业(PTP/MLP)的复杂税务机制。涵盖IRC §7704资格收入90%测试、Schedule K-1申报流程、回流资本(Return of Capital)对外部基础的调减、§751(a) hot assets普通收入回笼计算、§1446(f)出售10%预扣的豁免例外,以及IRA持有触发UBTI与Form 990-T的税务陷阱。为高净值能源管道股持有人提供全面合规指南。
中国大陆证券账户与美国税务:A股不是 PFIC 但基金是、A股差价'中国免税而美国全额征税'的双重标准、股息差别化个税 + 中美协定 10%,以及 FBAR/Form 8938/§938 全申报
绿卡及美国税务居民持有中国大陆证券账户的美国税务全指南:A股股票与公募基金的PFIC定性差异、中美资本利得税双重标准陷阱、差别化股息税与中美税收协定应用,以及FBAR与Form 8938合规申报要求。
2026巴西与美国税务完全指南:无综合所得税协定(仅TIEA)与无遗产税协定的双重课税缺口——2018社保协定、巴西基金FII的PFIC、FBAR/8938与FEIE/FTC应对
深度解析在巴华人、科技从业者及跨国高管面临的美巴跨境税务合规挑战。澄清美国与巴西虽无综合所得税协定(仅有2007年信息交换协定TIEA)、也无遗产税协定,但两国自2018年起已生效社保协定(totalization)可避免双重社保缴费。涵盖在此背景下如何依靠FEIE与FTC外国税收抵免避免双重所得税、巴西投资基金(Fundos)与房地产基金(FII)的PFIC被动资产申报陷阱、巴西CBE境外资产申报与美方FBAR/8938的对等申报合规,以及无遗产税协定下的非居民$60,000起征点风险。
2026复利计算器使用完全指南:月供定投复利公式拆解、72法则速算、通胀调整与税后实际收益华人家庭从1万到100万美元路径测算|定投频率、复利频率与401k雇主匹配复利效果对比
如何使用复利计算器规划每月定投?本文深度拆解含月供定投的复利计算公式,对比名义收益与扣除通胀、税务后的实际到手收益,并基于Rule of 72提供华人高净值家庭从1万到100万美元的复利里程碑时间线测算。