在美高薪华人财务规划完全指南:从认知重建到目标落地
系统拆解在美高薪华人面临的财务规划挑战:从风险认知错位、信息真空到资产集中风险,建立概率思维与目标导向的规划框架,涵盖税务优惠账户、保险信托、行业激励结构解读,附三大交互式计算器与完整行动清单。
规划师陈先生, CFP®
从愿景设定到资产传承,全面拆解高净值家庭的财务版图:现金流管理、税务优化、投资配置、保险与风险对冲、退休与教育金筹划、家族信托架构、慈善工具整合及跨境合规。结合生命周期与市场周期,提供可执行的年度检查清单与动态调整方法,帮助读者在复杂法规与不确定市场中,实现财富稳健增值与代际传承。
共 263 篇文章
系统拆解在美高薪华人面临的财务规划挑战:从风险认知错位、信息真空到资产集中风险,建立概率思维与目标导向的规划框架,涵盖税务优惠账户、保险信托、行业激励结构解读,附三大交互式计算器与完整行动清单。
输入海外金融账户信息,一键估算未申报FBAR和Form 8938的潜在罚金。包含非故意/故意/刑事罚金对比、Streamlined Filing成本分析、FBAR vs FATCA对比、追诉时效、人民币汇率转换。
全面追踪美国与海外资产负债,自动CNY/USD汇率转换。支持FBAR/FATCA合规检查、资产构成分析、按年龄净资产百分位对比。专为跨境资产管理设计。
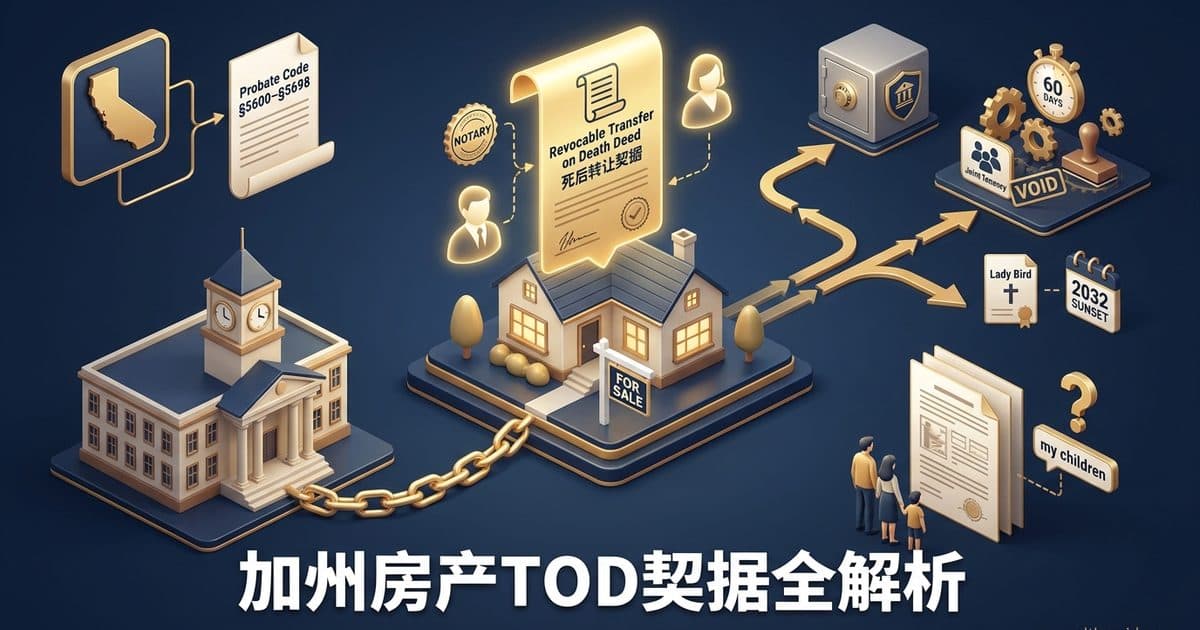
深度解析加州可撤销死后转让契据(Revocable Transfer on Death Deed / RTODD, Prob. Code §5600–§5698)全套法律规则与实操边界:彻底厘清加州 TOD 与佛州 Lady Bird 契据的制度差异;剖析 2022 年 SB 315 修订后的两名见证人、合同能力与 60 日强制登记要件;揭示 Joint Tenancy / CPWROS 联名产权在去世时依 §5664 导致 TOD 整份作废的静默陷阱;详解法定表格 §5642 严格限制、受益人先去世无代位继承规则、2032 年日落条款与祖父效力;精算 200 万美元湾区房产避开 Probate 的法定费用对比;并系统总结华人父母拒做生前信托时的十大失败路径与应对方案。
深度解析加州可撤销生前信托与遗嘱中的漏列配偶(Omitted Spouse, Prob. Code §21610)与漏列子女(Omitted Child, §21620)法定继承权:厘清加州与纽约 elective share 的根本分界;拆解婚后签署时间线开关与 §21600/§21601 遗产定义;精算去世者社区财产一半与单独财产不得超过一半的法定上限及 §6401 对照;剖析 §21611 四条法定排除例外(含 2020 年 AB 328 护理人短婚限制与 Estate of Will 婚前协议放弃分轨);详解 §21612 向前婚子女比例削减机制;对比纽约三分之一与佛州 30% 跨州规则;并揭示中国结婚后才设立加州信托最常见的权利落空陷阱。
深度解析加州可撤销生前信托未注资(Unfunded Trust)的死后司法补救程序——Heggstad 请愿与 Probate Code §850:纠正 Google AI 将管辖县误判为去世者居住地的严重误区;厘清 1993 年 Estate of Heggstad 自己声明为受托人的书面效力;解析 2015 年 Ukkestad 概括转让如何借助公共产权记录满足不动产反欺诈法;对照 Osswald 未附资产清单的败诉警示与 Carne 指定他人为受托人的 §15200(b) 路径;详解 §851 三十日法定不可缩短通知期与强制表格 DE-115;对照司法理事会 DE-300 门槛(自住房请愿 75 万美元)为何难以覆盖湾区房产;对比 §850 的 435 美元立案费与 §10810 按总值不扣贷款计算的巨额法定 Probate 报酬;并深度剖析华人家庭在房屋再贷款(Refinance)后未转回信托的最常见失败路径与实操应对。
深度解析加州可撤销生前信托与遗嘱中的 No-Contest(In Terrorem / 禁止争产条款):澄清 Google AI 将其误判为刑事认罪的严重误区;梳理加州 Probate Code §21310–§21315 改革后仅存的三类法定可执行清单;解析 Direct Contest 六项封闭事由与 Probable Cause(合理依据)的法理判定与举证责任;回顾前 §21320 预先安全港裁定的废止与 Donkin v. Donkin 判例;剖析记账、罢免受托人、解释之诉与 Heggstad 产权确认的法定豁免;揭示华人家庭在偏心分配、完全除名(留1美元)时的威慑失效路径;对比纽约 EPTL 3-3.5 与佛罗里达完全不执行的跨州规则;并结合 Key v. Tyler 解析晚年修正案司法辩护的受罚风险。
深度解析 IRC §1015 赠与财产计税基础规则:§1015(a) 赠与增值股票的结转基础(Carryover Basis)逻辑,Treas. Reg. §1.1015-1(a) 赠与亏损资产时的双重基础(Dual Basis Rule)算例与“无盈无亏”中间地带,§1015(d)(6) 赠与税调增基础公式在 2026 年 $1.9 万年度豁免及 $1,500 万终身额度下的计算,生前赠与 §1015 vs 遗产继承 §1014 Step-up 决策矩阵,以及配偶 §1041 豁免与跨境 Donee 基础认定。
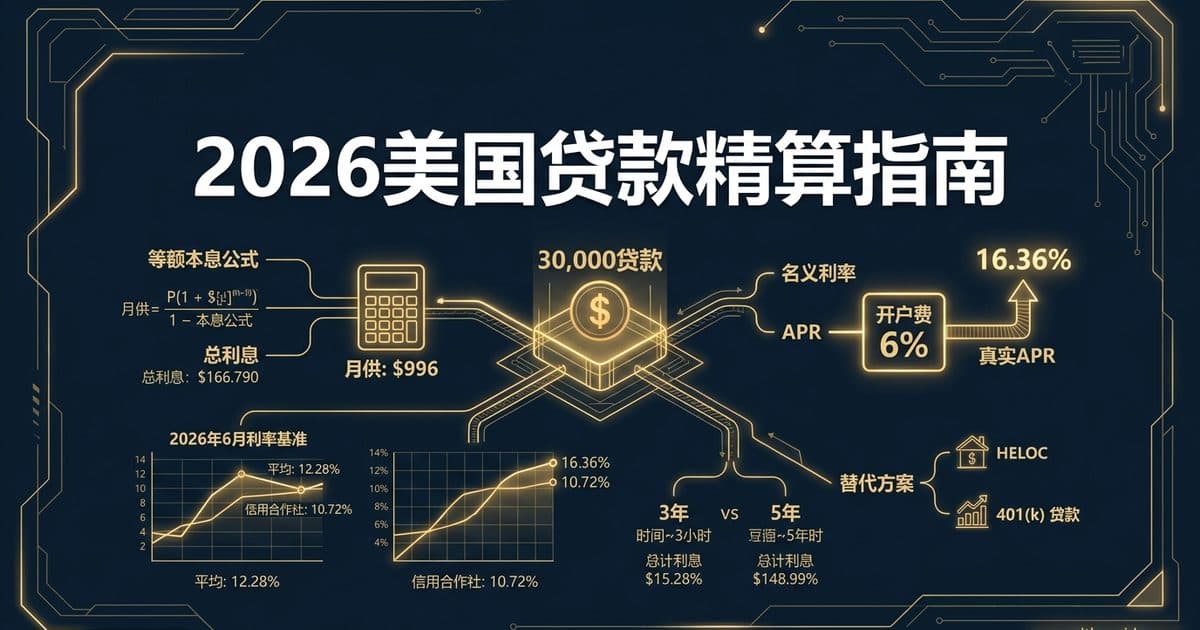
美国个人贷款月供怎么算?本文用等额本息公式逐项拆解 $30,000 贷款的月供($996)与总利息,讲清 APR 与名义利率的区别、6%开户费如何把真实APR推高到16.36%,附2026年6月按信用分与机构类型的利率基准(平均12.28%、信用合作社10.72%)、3年vs5年对比与 HELOC/401(k)替代方案。
如何使用复利计算器规划每月定投?本文深度拆解含月供定投的复利计算公式,对比名义收益与扣除通胀、税务后的实际到手收益,并基于Rule of 72提供华人高净值家庭从1万到100万美元的复利里程碑时间线测算。
如何评估自己买得起多少钱的房子?本文详解 28/36 债务收入比(DTI)规则在可负担计算器中的运作机制,分析加州与德州因税负差异导致的可负担房价差距,并科普 PMI 取消阈值与 FHA/VA/Conventional 贷款方案选择。
面向硅谷科技精英与创业者,深度解析婚前协议(Prenup)中 RSU、股票期权与公司股权的隔离实操。详细剖析加州 Hug/Nelson 时间比例分配公式、Pereira/Van Camp 企业增值评估规则,并警示跨境华人家庭防范 spousal gift(再赠与)条款陷阱与混同风险。
波多黎各 Act 60(原 Act 22)Individual Resident Investor 税务激励详解:2026 年新签 Act 38-2026 将项目延长至 2055 年并引入 4% 新税率,本文解析 Section 933 联邦免税机制、bona fide 居民三项测试(presence、tax home、closer connection)、搬家前后资本利得的来源界定、 decree 申请与慈善捐赠合规要求、IRS 审计风险与适用人群。适用于持有大量未实现资本利得、RSU 或企业股权的美国公民/绿卡高净值华人家庭。
2026年 OBBBA 将 SALT 抵扣上限从 $10,000 提高到 $40,400,高税州华人家庭可节省数千联邦税。本文解析 SALT cap 阶梯递减规则、itemize vs standard deduction 决策、PTET workaround、2029 到期回退风险,并提供 CA/NY/WA/MA 家庭的实际计算案例和行动清单。
2026年S&P 500前10大成分股占比超过40%,创历史新高。本文解析市场集中度风险、Magnificent 7对指数基金的影响、被动投资反馈循环,以及高净值华人家庭的分散化策略:等权ETF、国际配置、因子分散、sector rebalance。