券商让填可信联系人,是把账户权限交出去吗?
填写券商可信联系人不会自动授予交易或提款权,但券商可在限定情形下向对方披露信息。比较其与交易授权、POA、受益人的区别,核对三家券商设置,并给被父母指定的子女一份应对清单。
填写券商可信联系人不会自动授予交易或提款权,但券商可在限定情形下向对方披露信息。比较其与交易授权、POA、受益人的区别,核对三家券商设置,并给被父母指定的子女一份应对清单。
联邦学贷多还后收到零元账单,先核对本金入账与到期日顺延。用 $12,000 教学算例比较继续付款和暂停付款,并说明多组贷款、PSLF 与 RAP 的核查重点。
美国买房遇到银行估价低于合同价(Appraisal Gap),先算清实际要多付多少现金,再核对估价报告、贷款方复核流程与合同期限。用四种成交方案比较贷款成数、现金缺口和剩余备用金,并区分常规、FHA与VA贷款的处理路径。
美国银行旧账户无法操作或余额查不到?先核对银行持有、已报告待移交、已交州代管三种状态,再以加州为例整理索款线索、所有权凭证与家庭现金安排。
拿到私营雇主DB养老金选择表后,先比较家庭与遗属收入,再核对一次性报价、配偶同意、PBGC保障和转IRA税务。用透明假设演示支付率、打平年龄与通胀影响。
孩子因健康原因中途完全休学,先按学生类别和正式日期读大学退款表,再分项核对学费、食宿、医保与已有保险。用明确假设计算保额缺口,并区分529学校退款重存、保险赔款、教育抵免与联邦资助调整。
医生退出保险网络后,先按保险类型核对延续照护资格、起止日与自付费用。比较商业保险的联邦与加州保护、Medicare Advantage 退网通知和换计划条件,并用双向核对表确认诊所与计划的安排。
收到 IRS CP24 后,先把通知、缴款凭证和在线账户逐笔核对。用日期、金额、税年与税号四项检查,分清同意更正、陌生付款和漏记付款,并了解退税、罚款与回应期限的边界。
系统拆解在美高薪华人面临的财务规划挑战:从风险认知错位、信息真空到资产集中风险,建立概率思维与目标导向的规划框架,涵盖税务优惠账户、保险信托、行业激励结构解读,附三大交互式计算器与完整行动清单。
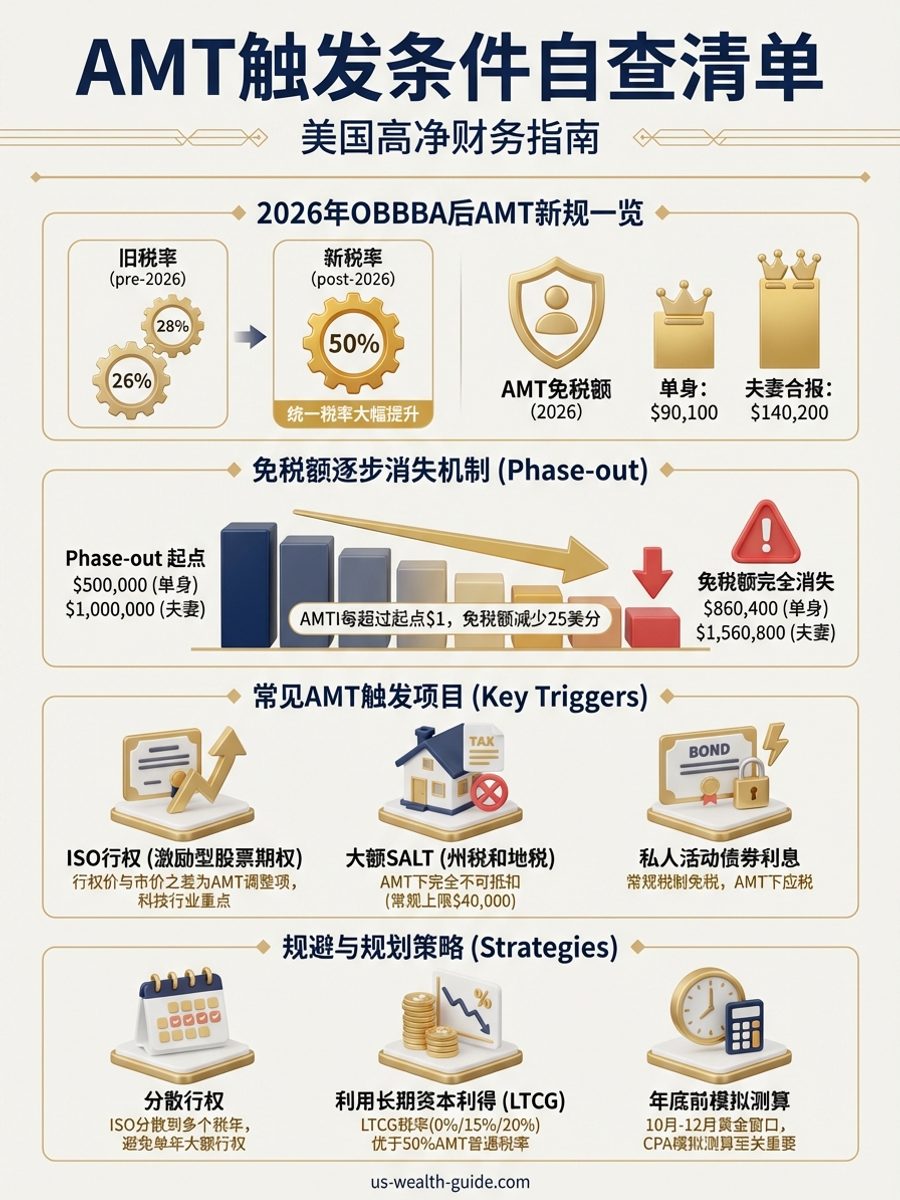
系统拆解科技从业者IPO后的股权管理全流程:ISO/NSO/RSU税务优化、锁定期策略、10b5-1计划、AMT规避、集中持仓分散、跨境税务合规,附交互式税务计算器与实战案例。
拿到私营雇主DB养老金选择表后,先比较家庭与遗属收入,再核对一次性报价、配偶同意、PBGC保障和转IRA税务。用透明假设演示支付率、打平年龄与通胀影响。
收到 IRS CP24 后,先把通知、缴款凭证和在线账户逐笔核对。用日期、金额、税年与税号四项检查,分清同意更正、陌生付款和漏记付款,并了解退税、罚款与回应期限的边界。
联名账户只出一张 1099-INT,不代表利息全部属于收表人。按真实所有权和家庭身份分流,核对 Schedule B 代收扣减、1099-INT、纸质 1096 与电子申报的不同要求,并用姐弟共同出资的算例对账。
ACATS 转仓后成本显示 N/A、变成转入市值,或 ESPP 成本少了已报工资?先看结算是否满 15 天,再用三栏台账区分涵盖批次未到、非涵盖空白、股权激励成本断层与公司行动,选择券商端补录或 Form 8949 修正。
ACATS 转仓后成本显示 N/A、变成转入市值,或 ESPP 成本少了已报工资?先看结算是否满 15 天,再用三栏台账区分涵盖批次未到、非涵盖空白、股权激励成本断层与公司行动,选择券商端补录或 Form 8949 修正。
换券商前先逐项确认持仓能否原样转入,再决定全部或部分转仓。用清点台账核对碎股、专有基金、货币基金与券商 CD,区分应税账户和 IRA,避免未经规划的卖出;同时说明冻结、书面处置通知与到账对账的适用边界。
准备买房或再贷款时,银行到底如何将 RSU、受限股票和奖金计入合格月收入?本文根据房利美 B3-3.3-07 与 B3-3.3-02,以及房地美 Bulletin 2024-16 和 Guide 5303.1,说明 200 日均价公式、历史月数、签约股票和奖金趋势。
加州全日居民在工资和 RSU 或奖金已经扣了州税之后:先看 2026 年加州 AGI 是否达到 100 万美元,再比较当年税额的 90% 与上年税额的 100% 或 110%。有缺口时,优先用 DE 4 加扣;只在 2027 年 1 月 15 日交 540-ES,补不进常规法下的 4 月和 6 月。
填写券商可信联系人不会自动授予交易或提款权,但券商可在限定情形下向对方披露信息。比较其与交易授权、POA、受益人的区别,核对三家券商设置,并给被父母指定的子女一份应对清单。
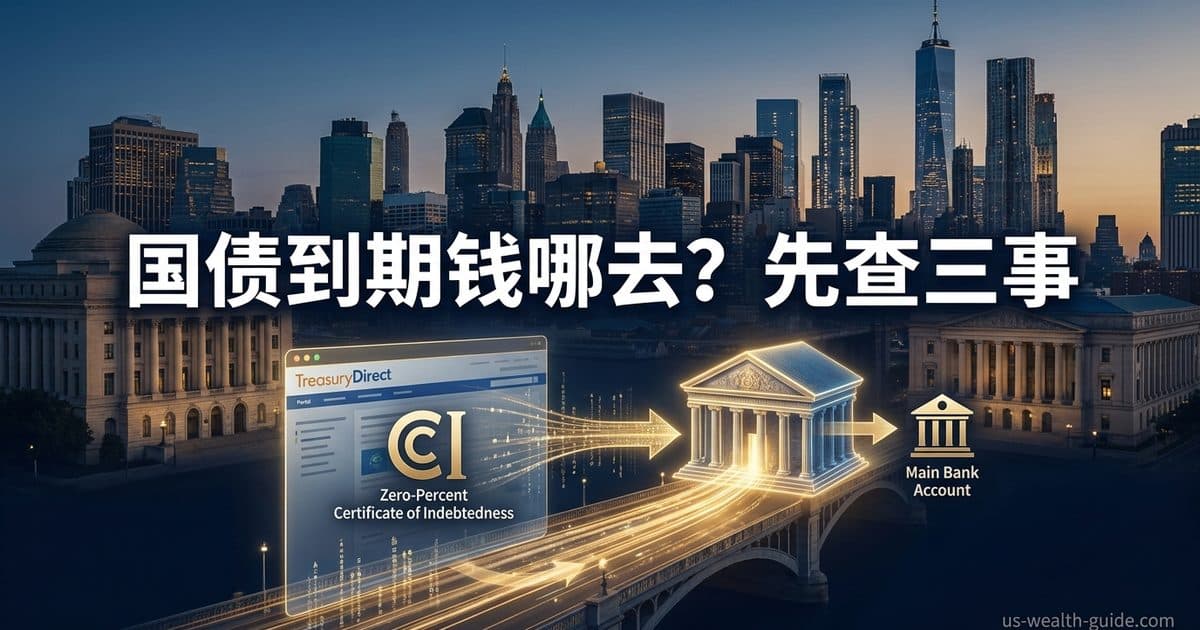
自2026年8月24日起,零利率 C of I 不再是 TreasuryDirect 的收款去向,到期款改进主银行账户,存量余额在秋季分批自动赎回。按官方 FAQ、31 CFR Part 363 与 FS Form 5512 整理:银行与每笔持仓付款去向、到期前4个工作日锁定期、旧余额处理、续买与排程购买重排,以及税务口径。
ACATS 转仓后成本显示 N/A、变成转入市值,或 ESPP 成本少了已报工资?先看结算是否满 15 天,再用三栏台账区分涵盖批次未到、非涵盖空白、股权激励成本断层与公司行动,选择券商端补录或 Form 8949 修正。
券商银行扫存的最高 FDIC 保障不等于你的实际保额。用合作银行清单、逐行扫存余额和直接存款表,按存款人、银行与所有权类别核对重叠;附家庭算例、修复选项和 FDIC/SIPC 边界。
拿到私营雇主DB养老金选择表后,先比较家庭与遗属收入,再核对一次性报价、配偶同意、PBGC保障和转IRA税务。用透明假设演示支付率、打平年龄与通胀影响。
打开 my Social Security Statement 发现某年工资为零或明显偏低,先排除当年或去年延迟入账、工资基数封顶(2026 年 $184,500)与社安及 Medicare 两列口径差;确认真缺口后,按 3 年 3 个月 15 天更正期限(2023 年工资须在 2027-04-15 前递出请求)与 SSA 列出的过期例外,准备 W-2、税表及 Form SSA-7008。
10 月发现 2026 年 401(k) 员工自缴还没到适用上限?用剩余合格工资倒推扣款比例,核对没有 true-up 时提前停扣会少掉的按期匹配,以及两个雇主如何合成 402(g) 超额。50 岁以上超出 24,500 美元的部分,还要看 2025 年赞助该计划的雇主工资是否超过 150,000 美元。
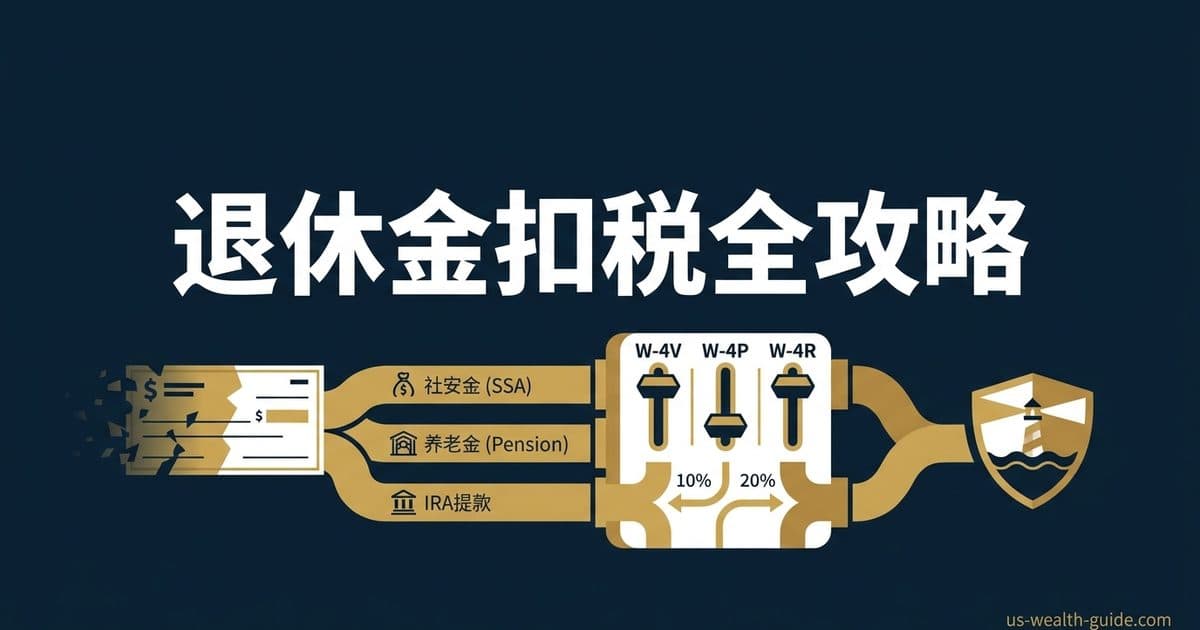
退休后不再有雇主发放工资单,社安金、按月养老金和 IRA 提款的联邦税该如何预先扣缴?本文梳理 W-4V、W-4P 与 W-4R 三张表格的分工与默认规则,对比 10% 与 20% 扣缴差异,借助 2026 税率与扣除额测算安全港门槛,并解析 IRC 6654(g) 均匀平摊规则与 Form 2210 退休罚金豁免。
美国买房遇到银行估价低于合同价(Appraisal Gap),先算清实际要多付多少现金,再核对估价报告、贷款方复核流程与合同期限。用四种成交方案比较贷款成数、现金缺口和剩余备用金,并区分常规、FHA与VA贷款的处理路径。
房贷账单出现银行代置保险费,先核对保单是否连续、通知是否合规,再送达保障证明。用四行台账对齐收费与退款,了解收到合格证明后15天的取消义务,以及书面纠错的时限与边界。
已有房屋保险的家庭因承保事故被迫外宿,额外生活费用(ALE)通常报销合理的净增开销,原房贷仍须自行承担。用灾前与暂住支出双栏台账核对酒店、餐饮、交通与节省项,再查保单限额、加州时限和全损预付款条件。
房贷服务商变更后,先核实通知,再分别检查银行 Bill-Pay 和服务商自动扣款。用三方台账安排首笔付款,核对 Escrow 与两张 1098,并厘清 60 天寄错款保护的条件和书面争议时限。
填写券商可信联系人不会自动授予交易或提款权,但券商可在限定情形下向对方披露信息。比较其与交易授权、POA、受益人的区别,核对三家券商设置,并给被父母指定的子女一份应对清单。
深度解析加州遗产认证开门请愿(DE-111)与执行人任命书(DE-150 Letters)全流程:澄清全州统一立案费435美元(非按价值435至935美元);拆解§8003听证法定窗口15至30天与县法院排期实务;剖析§8000/§8001/§8200死后时钟真义;详解§8402中国居民子女在有遗嘱与无遗嘱下的资格分水岭;解析IAEA全权卖房与DE-165拟议行动通知避坑实务;提供从TOD/Heggstad/配偶请愿失败到正式Probate的完整决策路径。
深度解析加州小额遗产宣誓书(Probate Code 13100)动产领取全流程:破除200万湾区房阻断银行取钱误区;解析DE-300法定门槛208,850美元与网上239,700/184,500错误口径;详解§13050信托/联权/POD排除算法;澄清司法理事会无现成领取表实务;剖析§13101法定声明、中国子女公证、倾注遗嘱受托人代领、DE-305/DE-310分轨、DMV REG 5车辆过户与§13109/§13111债务清偿责任。
深度解析设保人去世后遗产与生前信托的 EIN 申请与 Form 1041 申报门槛:避开加州 Probate 不等于没有死后所得税主体;26 U.S.C. §6012 三层法定申报门槛(遗产 $600、信托任何应税所得或 $600、NRA 受益人不论金额);Treas. Reg. §301.6109-1 规定设保人去世后信托必须换新 TIN;Form SS-4 填写与 Responsible Party 每日 1 个 EIN 限额;信托日历年与 1041-ES 预估税对照遗产财政年度与两年豁免;Form 7004 延期 5 个半月落到 9 月 30 日;加州 FTB Form 541 门槛分轨与受托人行动清单。
孩子因健康原因中途完全休学,先按学生类别和正式日期读大学退款表,再分项核对学费、食宿、医保与已有保险。用明确假设计算保额缺口,并区分529学校退款重存、保险赔款、教育抵免与联邦资助调整。
医生退出保险网络后,先按保险类型核对延续照护资格、起止日与自付费用。比较商业保险的联邦与加州保护、Medicare Advantage 退网通知和换计划条件,并用双向核对表确认诊所与计划的安排。
宝宝出生后别以为医院登记了就万事大吉,也不要等SSN到了才办加保。联邦30天底线与雇主SPD放宽、加州投保型HMO前31天覆盖规则、市集60天窗口,与医院重报账单是两条平行轨道。理清加保流程、税前保费跳档与拒赔申诉时限。
房贷账单出现银行代置保险费,先核对保单是否连续、通知是否合规,再送达保障证明。用四行台账对齐收费与退款,了解收到合格证明后15天的取消义务,以及书面纠错的时限与边界。
联邦学贷多还后收到零元账单,先核对本金入账与到期日顺延。用 $12,000 教学算例比较继续付款和暂停付款,并说明多组贷款、PSLF 与 RAP 的核查重点。
孩子因健康原因中途完全休学,先按学生类别和正式日期读大学退款表,再分项核对学费、食宿、医保与已有保险。用明确假设计算保额缺口,并区分529学校退款重存、保险赔款、教育抵免与联邦资助调整。
全额出学费却被大学拒绝透露账单?拆开付款、看账单、记录披露三条通道:FERPA权利何时移交给学生、Authorized Payer由谁开通、税务受抚养人例外为何只是“可以”,以及到期提醒、逾期后果与换系统后授权失效的应对。
财政部依据 T.D. 10056 自2026年10月1日左右自动为未成年人开设 Trump Account。本文详解自动开户下父母与雇主供款锁定义务、1,000美元试点选举分离原则、认领激活全流程与核对清单。