遗产规划

聚焦高净值家庭的资产传承与税负优化:涵盖遗嘱、可撤销/不可撤销信托、AB 信托、慈善剩余信托、GRAT、家族有限合伙与人寿保险的综合运用;解析终身免税额与代际跳跃税 (GST) 策略、跨州与跨境继承法规、继承前资产隔离与受益人教育;辅以流程图与案例,帮助读者在法规变动中实现财富安全转移与家族使命延续。

共 245 篇文章

实用工具

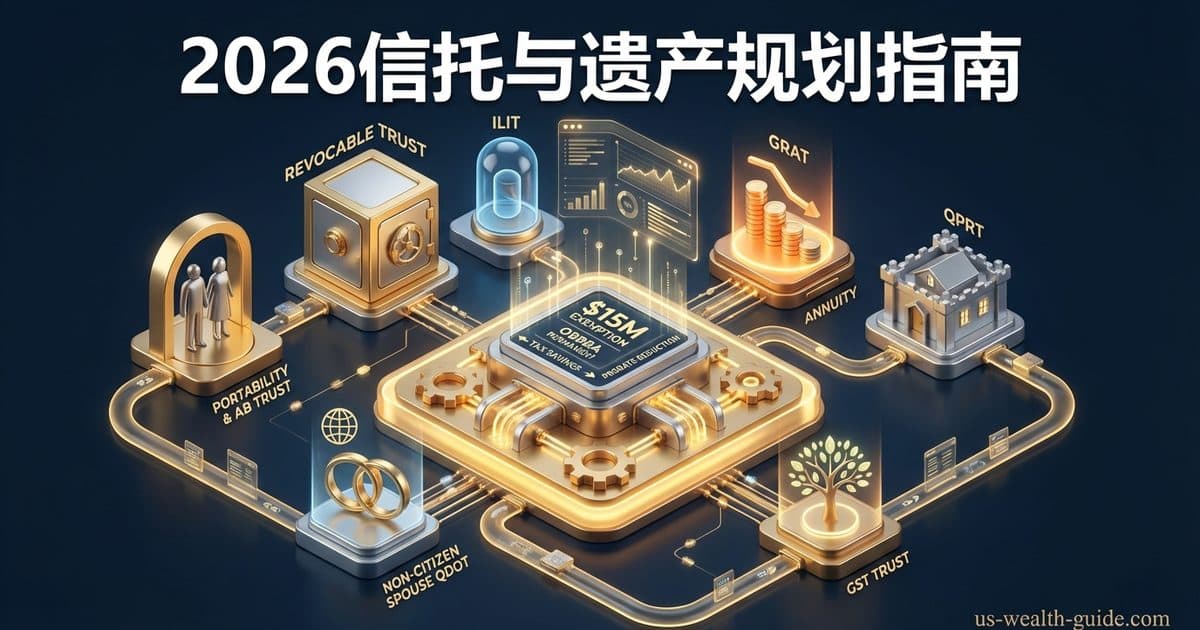
3D等距插图:中央金色芯片标注$15M EXEMPTION和OBBBA PERMANENT,环形管道连接七种信托类型——Revocable Trust保险柜、ILIT玻璃罩、GRAT金币台、QPRT房屋、GST Trust树木、Non-Citizen Spouse QDOT地球和Portability & AB Trust夫妇剪影,标题'2026信托与遗产规划指南'

信托与遗产规划计算器 2026

对比Revocable Trust、ILIT、GRAT、QPRT、GST信托策略,计算遗产税节省、Probate费用、年度赠与影响。2026年OBBBA永久$15M免税额,Portability、AB Trust对比、非公民配偶QDOT。华人高净值遗产规划必备。
图解

文章

加州 Petition for Probate / DE-111 与 Letters 2026 完全指南:TOD、Heggstad、配偶请愿和 §13100 都走不通时,怎么向高等法院申请执行人任命(DE-111 不是 DE-221、听证依法是立案后 15 至 30 天不是网上说的 6 至 8 周、全州第一次请愿立案费是 435 美元不是按遗产价值 435 至 935、PAA 问的死后多久必须立案其实没有开门期限只有 §8001 对指定执行人 30 日优先权放弃和 §8200 对遗嘱保管人 30 日交存、中国居民子女无遗嘱时依 §8402(a)(4) 不能当管理人但遗嘱指定执行人可依 (b) 例外、IAEA 全权卖湾区房仍要 DE-165 拟议行动通知不是 AI Overview 说的完全不用法院、以及站内 Probate 规避文把立案费写成 500 至 1,500 美元却从未展开这张强制表)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图
加州 Small Estate Affidavit / 小额遗产宣誓书 2026 完全指南:房子已经用信托、TOD、联权或配偶财产请愿处理完,银行和券商账户还在逝者个人名下,能不能用 §13100 取钱(DE-300 死亡日 2025-04-01 及之后动产宣誓书门槛仍是 208,850 美元不是网上的 239,700、资格测试看的是扣除 §13050 之后的加州不动产加动产总值所以已进信托或联权的湾区房不计入、司法理事会没有 DE 号领取表只有必须附上的 DE-300、DE-305 是 §13200 小额不动产六个月程序、DE-310 是 §13151 主要自住房 750,000 美元请愿、车辆走 DMV REG 5 不是 13100、倾注遗嘱下受托人可按 §13051 代信托领取、以及站内 Heggstad/配偶请愿把小额程序写成湾区房对照表却没写剩下账户怎么取)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图
死后遗产/信托 EIN 与 Form 1041 申报门槛 2026 完全指南:房子已经进了生前信托、避开了 Probate,继任受托人还要不要申请新税号、报 1041(§6012(a)(3) 遗产总收入 600 美元、§6012(a)(4) 信托有任何应税所得或总收入 600 美元、§6012(a)(5) 受益人是 NRA 不论金额、Treas. Reg. §301.6109-1(a)(3)(i)(A) 设保人去世后必须申请新 TIN 即使生前信托已有 EIN、信托无 645 必须日历年而遗产可财政年度、遗产头两年免预估税但信托要从第一年交 1041-ES、加州 Form 541 门槛不是联邦 600、以及站内把死后 1041 链到 DNI 压缩税率文的纠偏)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图

死后遗产/信托 EIN 与 Form 1041 申报门槛 2026 完全指南:房子已经进了生前信托、避开了 Probate,继任受托人还要不要申请新税号、报 1041(§6012(a)(3) 遗产总收入 600 美元、§6012(a)(4) 信托有任何应税所得或总收入 600 美元、§6012(a)(5) 受益人是 NRA 不论金额、Treas. Reg. §301.6109-1(a)(3)(i)(A) 设保人去世后必须申请新 TIN 即使生前信托已有 EIN、信托无 645 必须日历年而遗产可财政年度、遗产头两年免预估税但信托要从第一年交 1041-ES、加州 Form 541 门槛不是联邦 600、以及站内把死后 1041 链到 DNI 压缩税率文的纠偏)(截至 2026 年 9 月核验)

深度解析设保人去世后遗产与生前信托的 EIN 申请与 Form 1041 申报门槛:避开加州 Probate 不等于没有死后所得税主体;26 U.S.C. §6012 三层法定申报门槛(遗产 $600、信托任何应税所得或 $600、NRA 受益人不论金额);Treas. Reg. §301.6109-1 规定设保人去世后信托必须换新 TIN;Form SS-4 填写与 Responsible Party 每日 1 个 EIN 限额;信托日历年与 1041-ES 预估税对照遗产财政年度与两年豁免;Form 7004 延期 5 个半月落到 9 月 30 日;加州 FTB Form 541 门槛分轨与受托人行动清单。
逝者最终 Form 1040 / Form 1310 退税 2026 完全指南:湾区房子已经用信托、TOD 或配偶财产请愿避开了 Probate,生存配偶和继任受托人还要不要给 IRS 报最后一次个税(Pub. 559 说合报由生存配偶签 Filing as surviving spouse、法院任命执行人才免 1310、生前信托继任受托人不是 personal representative 必须走 1310 Line C、FTB 要附死亡证明但 IRS 1310 写明不要附、§213(c) 死后一年内医疗费可选最终 1040 而不是 1041、NRA 生存配偶没有 6013(g) 不能合报、以及站内丧偶文把 1310 写成一行的纠偏)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图

逝者最终 Form 1040 / Form 1310 退税 2026 完全指南:湾区房子已经用信托、TOD 或配偶财产请愿避开了 Probate,生存配偶和继任受托人还要不要给 IRS 报最后一次个税(Pub. 559 说合报由生存配偶签 Filing as surviving spouse、法院任命执行人才免 1310、生前信托继任受托人不是 personal representative 必须走 1310 Line C、FTB 要附死亡证明但 IRS 1310 写明不要附、§213(c) 死后一年内医疗费可选最终 1040 而不是 1041、NRA 生存配偶没有 6013(g) 不能合报、以及站内丧偶文把 1310 写成一行的纠偏)(截至 2026 年 9 月核验)

深度解析逝者最终个人所得税申报(Form 1040)与 Form 1310 退税申请规则:避开加州 Probate 不等于免除最终个税;IRS Publication 559 与 Form 1310 签名与退税分轨;生前信托继任受托人不是法院任命代表必须走 1310 Line C;IRS 明令不要把死亡证明附在 1310 上对照加州 FTB 必须附送;§6013(a)(3) 执行人一年内否认合报权;NRA 配偶合报禁令;§213(c) 死后医疗费选举及禁止上 1041;Form 56、4810 与 5495 责任解除全流程。
加州 Spousal Property Petition / 配偶财产请愿 2026 完全指南:丈夫名下的湾区房子,生存配偶能不能避开全套 Probate(§13500 说传给配偶的财产原则上无需管理但产权公司和银行仍要法院命令、司法理事会强制表是 DE-221/DE-226 不是联权死亡宣誓、倾注遗嘱依 §13501(b) 整条关掉、单独财产无遗嘱时子女按 §6401 分走三分之二、§13540 四十日社区不动产处分权不是自动改契据、DE-300 小额门槛盖不住湾区房价、以及站内 Probate 文把社区财产写成自动过户的纠偏)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图

加州 Spousal Property Petition / 配偶财产请愿 2026 完全指南:丈夫名下的湾区房子,生存配偶能不能避开全套 Probate(§13500 说传给配偶的财产原则上无需管理但产权公司和银行仍要法院命令、司法理事会强制表是 DE-221/DE-226 不是联权死亡宣誓、倾注遗嘱依 §13501(b) 整条关掉、单独财产无遗嘱时子女按 §6401 分走三分之二、§13540 四十日社区不动产处分权不是自动改契据、DE-300 小额门槛盖不住湾区房价、以及站内 Probate 文把社区财产写成自动过户的纠偏)(截至 2026 年 9 月核验)

深度解析加州配偶财产请愿(Spousal or Domestic Partner Property Petition,Probate Code §13650 / §13500):§13500「无需管理」是实体权利,不是契据自动改名;产权公司和银行实务上通常仍要 DE-226 法院命令。对照司法理事会强制表 DE-221 与 DE-226、联权死亡宣誓与受托人死亡声明、倾注遗嘱 §13501(b)、无遗嘱单独财产 §6401(c) 分数、§13540 四十日宣誓书、§13655 十五日通知、全州表第 142 行 435 美元立案费与 §10810 对照,并纠偏 Google AI Overview 写成 239,700 美元的小额门槛与现行 DE-300。
加州 Affidavit of Death of Trustee / 受托人死亡声明 2026 完全指南:房子已经进了生前信托,继任受托人能不能只靠一张县登记宣誓书过户(Prob. Code §18105 是更换受托人宣誓书不是司法理事会表格、§210 须附核证死亡证明与法律描述、联权死亡宣誓与洛杉矶县 Joint Tenant/Trustee 合并表不是同一条路径、§18100.5 信托证明书才是银行要的、§15621 生存共同受托人可继续行事、§15643 死亡造成空缺、§16061.7 六十日通知与 RTC §480(b) 一百五十日评估官申报仍要做、以及华人家庭把未注资房子误当成已进信托最常见的失败路径)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图

加州 Affidavit of Death of Trustee / 受托人死亡声明 2026 完全指南:房子已经进了生前信托,继任受托人能不能只靠一张县登记宣誓书过户(Prob. Code §18105 是更换受托人宣誓书不是司法理事会表格、§210 须附核证死亡证明与法律描述、联权死亡宣誓与洛杉矶县 Joint Tenant/Trustee 合并表不是同一条路径、§18100.5 信托证明书才是银行要的、§15621 生存共同受托人可继续行事、§15643 死亡造成空缺、§16061.7 六十日通知与 RTC §480(b) 一百五十日评估官申报仍要做、以及华人家庭把未注资房子误当成已进信托最常见的失败路径)(截至 2026 年 9 月核验)

深度解析加州受托人死亡声明(Affidavit of Death of Trustee)与更换受托人宣誓书(Probate Code §18105 / §210)全套实务规则与法律边界:详解加州无司法理事会统一 DE 号表格的制度现实;剖析 §210 核证死亡证明与法律描述法定要件;辨析洛杉矶县 Joint Tenant/Trustee 合并入口与联权死亡宣誓的本质分轨;揭示 §15621 共同受托人存活时的签字权规则与子女抢任误区;解读银行要求的 §18100.5 信托证明书及恶意索要全文损害赔偿条款;梳理死后 60 日 §16061.7 通知与 150 日 RTC §480(b) / BOE-502-D 评估官申报平行法定义务;精算 200 万美元湾区房产避开 Probate 的法定费用对比;并系统总结华人家庭未注资、再贷款改名、多县漏登等十大失败路径与应对方案。
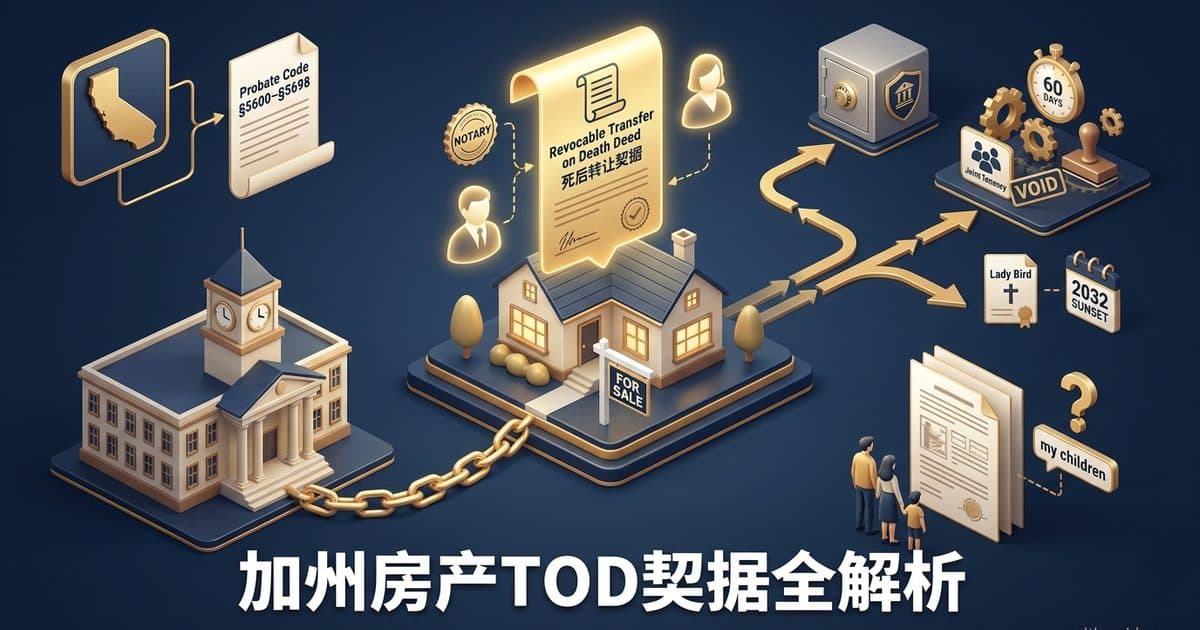
加州 Revocable Transfer on Death Deed / TOD 死后转让契据 2026 完全指南:不想做生前信托,单靠一张契据能不能让湾区房子避开 Probate(Prob. Code §5600–§5698 只覆盖住宅不动产、公证后 60 日内必须登记否则无效、2022 年起两名见证人加合同能力、联权共有或附生存权社区财产在去世时整份契据依 §5664 作废、法定表格禁止写 my children、受益人先去世则失效且不能指定候补、不是佛州 Lady Bird / Enhanced Life Estate、2032 年 1 月 1 日日落但日落前签署的仍有效、死后还要 §5681 通知继承人与 120 日异议窗、以及华人父母拒做信托时最常见的失败路径)(截至 2026 年 9 月核验) — 美国高净财务指南博客封面图

加州 Revocable Transfer on Death Deed / TOD 死后转让契据 2026 完全指南:不想做生前信托,单靠一张契据能不能让湾区房子避开 Probate(Prob. Code §5600–§5698 只覆盖住宅不动产、公证后 60 日内必须登记否则无效、2022 年起两名见证人加合同能力、联权共有或附生存权社区财产在去世时整份契据依 §5664 作废、法定表格禁止写 my children、受益人先去世则失效且不能指定候补、不是佛州 Lady Bird / Enhanced Life Estate、2032 年 1 月 1 日日落但日落前签署的仍有效、死后还要 §5681 通知继承人与 120 日异议窗、以及华人父母拒做信托时最常见的失败路径)(截至 2026 年 9 月核验)

深度解析加州可撤销死后转让契据(Revocable Transfer on Death Deed / RTODD, Prob. Code §5600–§5698)全套法律规则与实操边界:彻底厘清加州 TOD 与佛州 Lady Bird 契据的制度差异;剖析 2022 年 SB 315 修订后的两名见证人、合同能力与 60 日强制登记要件;揭示 Joint Tenancy / CPWROS 联名产权在去世时依 §5664 导致 TOD 整份作废的静默陷阱;详解法定表格 §5642 严格限制、受益人先去世无代位继承规则、2032 年日落条款与祖父效力;精算 200 万美元湾区房产避开 Probate 的法定费用对比;并系统总结华人父母拒做生前信托时的十大失败路径与应对方案。
加州漏列配偶 / 漏列子女 2026 完全指南:信托签完才结婚或孩子出生,还能不能拿法定份额(Prob. Code §21610 只覆盖婚后才签完全部文件的配偶、分产有上限不是全套无遗嘱、§21611 四条例外含 2020 年护理人六个月婚姻、Family Code 1615 不过关仍可能靠 Probate §§140–147 放弃继承、§21620 只救文件之后出生或收养的子女、纽约 elective share 与佛州 30% 对照、以及华人家庭在中国结婚后才做加州信托最常见的失败路径)(截至 2026 年 8 月核验) — 美国高净财务指南博客封面图

加州漏列配偶 / 漏列子女 2026 完全指南:信托签完才结婚或孩子出生,还能不能拿法定份额(Prob. Code §21610 只覆盖婚后才签完全部文件的配偶、分产有上限不是全套无遗嘱、§21611 四条例外含 2020 年护理人六个月婚姻、Family Code 1615 不过关仍可能靠 Probate §§140–147 放弃继承、§21620 只救文件之后出生或收养的子女、纽约 elective share 与佛州 30% 对照、以及华人家庭在中国结婚后才做加州信托最常见的失败路径)(截至 2026 年 8 月核验)

深度解析加州可撤销生前信托与遗嘱中的漏列配偶(Omitted Spouse, Prob. Code §21610)与漏列子女(Omitted Child, §21620)法定继承权:厘清加州与纽约 elective share 的根本分界;拆解婚后签署时间线开关与 §21600/§21601 遗产定义;精算去世者社区财产一半与单独财产不得超过一半的法定上限及 §6401 对照;剖析 §21611 四条法定排除例外(含 2020 年 AB 328 护理人短婚限制与 Estate of Will 婚前协议放弃分轨);详解 §21612 向前婚子女比例削减机制;对比纽约三分之一与佛州 30% 跨州规则;并揭示中国结婚后才设立加州信托最常见的权利落空陷阱。
加州 Heggstad / Probate Code §850 未注资补救 2026 完全指南:信托签了但房子没过户,还能不能避开 Probate(Estate of Heggstad 自己当受托人的书面声明即可、Ukkestad 概括转让可借公共产权记录补足不动产描述、Osswald 未附 Schedule A 则失败、Carne 把财产转给他人为受托人走 §15200(b)、§851 三十日通知不得缩短、强制通知用 DE-115 不是 DE-120、司法理事会 DE-300 自住房 75 万美元简易请愿盖不住湾区房价、以及华人家庭再贷款把房子拿出信托后最常见的失败路径)(截至 2026 年 8 月核验) — 美国高净财务指南博客封面图

加州 Heggstad / Probate Code §850 未注资补救 2026 完全指南:信托签了但房子没过户,还能不能避开 Probate(Estate of Heggstad 自己当受托人的书面声明即可、Ukkestad 概括转让可借公共产权记录补足不动产描述、Osswald 未附 Schedule A 则失败、Carne 把财产转给他人为受托人走 §15200(b)、§851 三十日通知不得缩短、强制通知用 DE-115 不是 DE-120、司法理事会 DE-300 自住房 75 万美元简易请愿盖不住湾区房价、以及华人家庭再贷款把房子拿出信托后最常见的失败路径)(截至 2026 年 8 月核验)

深度解析加州可撤销生前信托未注资(Unfunded Trust)的死后司法补救程序——Heggstad 请愿与 Probate Code §850:纠正 Google AI 将管辖县误判为去世者居住地的严重误区;厘清 1993 年 Estate of Heggstad 自己声明为受托人的书面效力;解析 2015 年 Ukkestad 概括转让如何借助公共产权记录满足不动产反欺诈法;对照 Osswald 未附资产清单的败诉警示与 Carne 指定他人为受托人的 §15200(b) 路径;详解 §851 三十日法定不可缩短通知期与强制表格 DE-115;对照司法理事会 DE-300 门槛(自住房请愿 75 万美元)为何难以覆盖湾区房产;对比 §850 的 435 美元立案费与 §10810 按总值不扣贷款计算的巨额法定 Probate 报酬;并深度剖析华人家庭在房屋再贷款(Refinance)后未转回信托的最常见失败路径与实操应对。
加州 No-Contest / In Terrorem 禁止争产条款 2026 完全指南:写了就会让争产的子女出局吗(Prob. Code §21310–§21315 2010 改革后只剩三类可执行、直接争议须无 probable cause、前 §21320 安全港已废止、§21315 只覆盖 2001 年 1 月 1 日及之后变为不可撤销的文件、纽约 EPTL 3-3.5 即使有合理依据也可罚、佛州 §732.517/§736.1108 完全不执行、Key v. Tyler 为无效修正案辩护也可能构成直接争议、以及华人家庭不平均分配时最常见的失败路径)(截至 2026 年 8 月核验) — 美国高净财务指南博客封面图

加州 No-Contest / In Terrorem 禁止争产条款 2026 完全指南:写了就会让争产的子女出局吗(Prob. Code §21310–§21315 2010 改革后只剩三类可执行、直接争议须无 probable cause、前 §21320 安全港已废止、§21315 只覆盖 2001 年 1 月 1 日及之后变为不可撤销的文件、纽约 EPTL 3-3.5 即使有合理依据也可罚、佛州 §732.517/§736.1108 完全不执行、Key v. Tyler 为无效修正案辩护也可能构成直接争议、以及华人家庭不平均分配时最常见的失败路径)(截至 2026 年 8 月核验)

深度解析加州可撤销生前信托与遗嘱中的 No-Contest(In Terrorem / 禁止争产条款):澄清 Google AI 将其误判为刑事认罪的严重误区;梳理加州 Probate Code §21310–§21315 改革后仅存的三类法定可执行清单;解析 Direct Contest 六项封闭事由与 Probable Cause(合理依据)的法理判定与举证责任;回顾前 §21320 预先安全港裁定的废止与 Donkin v. Donkin 判例;剖析记账、罢免受托人、解释之诉与 Heggstad 产权确认的法定豁免;揭示华人家庭在偏心分配、完全除名(留1美元)时的威慑失效路径;对比纽约 EPTL 3-3.5 与佛罗里达完全不执行的跨州规则;并结合 Key v. Tyler 解析晚年修正案司法辩护的受罚风险。
Form 709 充足披露 2026 完全指南:报了赠与税表就能锁死三年时效吗(IRC §6501(c)(9) 未充分披露则无限期、Treas. Reg. §301.6501(c)-1(f) 五项清单与合格评估替代、§2001(f)/§2504(c) 遗产与后续赠与不得重估、非赠与交易 (f)(4) 与不完整赠与 (f)(5)、Rev. Proc. 2000-34 补正申报、Schlapfer 实质遵守不是省略清单的许可证、以及华人家庭把 LLC/SLAT/IDGT 写进附表时最常见的失败路径)(截至 2026 年 8 月核验) — 美国高净财务指南博客封面图

Form 709 充足披露 2026 完全指南:报了赠与税表就能锁死三年时效吗(IRC §6501(c)(9) 未充分披露则无限期、Treas. Reg. §301.6501(c)-1(f) 五项清单与合格评估替代、§2001(f)/§2504(c) 遗产与后续赠与不得重估、非赠与交易 (f)(4) 与不完整赠与 (f)(5)、Rev. Proc. 2000-34 补正申报、Schlapfer 实质遵守不是省略清单的许可证、以及华人家庭把 LLC/SLAT/IDGT 写进附表时最常见的失败路径)(截至 2026 年 8 月核验)

深度解析美国联邦赠与税 Form 709 充足披露(Adequate Disclosure)与评估时效:澄清报表提交与时效起算的法律边界;IRC §6501(c)(9) 未充足披露则随时评估与 §6501(a) 三年/§6501(e) 六年时效;Treas. Reg. §301.6501(c)-1(f) 五项安全港清单与 (f)(3) 合格评估(Qualified Appraisal)替代范围;IRC §2001(f) 与 §2504(c) 对未来遗产税与后续赠与的估值锁定机制;非赠与交易 (f)(4)(如 IDGT 按公允价值分期出售)、不完整赠与 (f)(5)(ING/保留权力信托)与夫妻分摊 (f)(6);Rev. Proc. 2000-34 补正申报程序与封面格式;Schlapfer 案“实质遵守”在 OVDP 中的特殊事实与执业边界;以及加州华人家庭在分层 LLC、SLAT 注资中的失败路径分析。
挥霍条款 / Spendthrift Trust 2026 完全指南:第三方信托能不能挡住子女的债权人与离婚分割(加州 Prob. Code §15300–§15307 与 Carmack v. Reynolds 两桶规则、UTC §502/§503 例外债权人、自我设立 §15304 无效、破产 11 U.S.C. §541(c)(2) 只承认州法仍有效的限制、以及可撤销生前信托在世时挡不住自己的债)(截至 2026 年 8 月核验) — 美国高净财务指南博客封面图

挥霍条款 / Spendthrift Trust 2026 完全指南:第三方信托能不能挡住子女的债权人与离婚分割(加州 Prob. Code §15300–§15307 与 Carmack v. Reynolds 两桶规则、UTC §502/§503 例外债权人、自我设立 §15304 无效、破产 11 U.S.C. §541(c)(2) 只承认州法仍有效的限制、以及可撤销生前信托在世时挡不住自己的债)(截至 2026 年 8 月核验)

深度解析美国第三方不可撤销信托中的挥霍条款(Spendthrift Provision)与防挥霍信托:澄清条款与独立信托产品的本质区别;加州 Prob. Code §15300–§15307 成文法例外矩阵;加州最高法院 Carmack v. Reynolds 判例“到期应付全额 + 预期付款 25%”两桶规则对网络“破产绝对隔离”断言的证伪;联邦破产法 11 U.S.C. §541(c)(2) 与 ERISA 判例 Patterson 适用边界;子女婚变中财产分割与 §15305 抚养费判决的两条路径;自我设立信托 §15304 在加州无效与 DAPT 边界;可撤销生前信托在世时的保护失效;以及信托所得税归属与起草核对清单。