长期护理保险计算器 2026
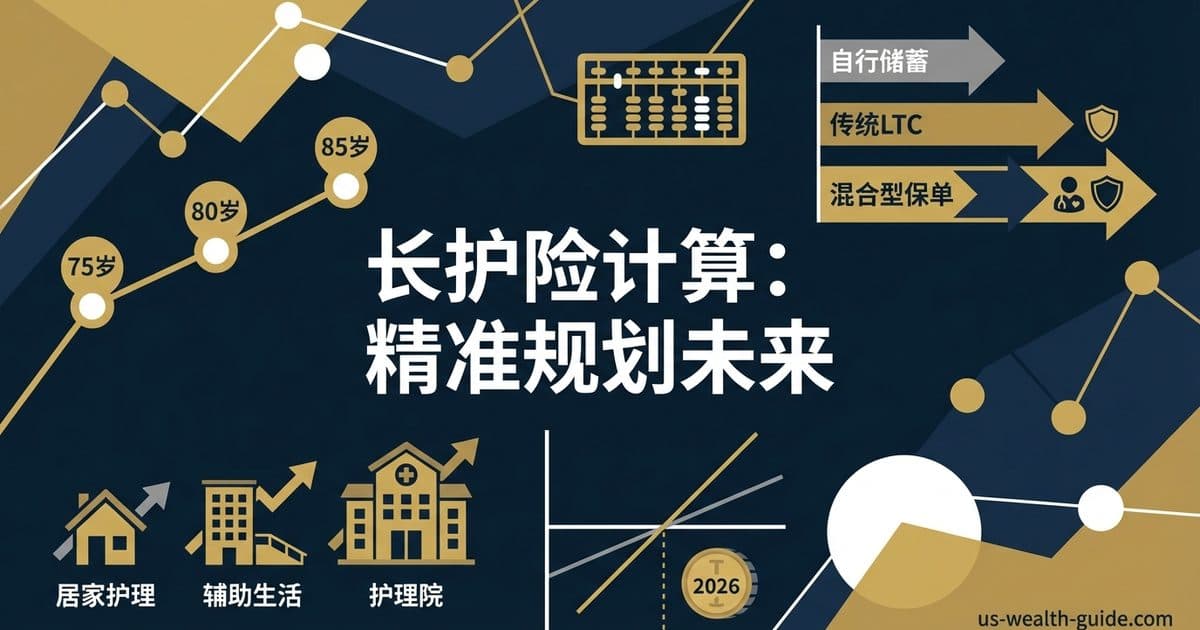
估算LTC保费、预测75/80/85岁护理费用(护理院/辅助生活/居家护理),对比自行储蓄vs传统LTC vs混合型保单(Hybrid Life+LTC)。含盈亏平衡分析、2026年税务扣除限额、通胀保护评估、决策框架。
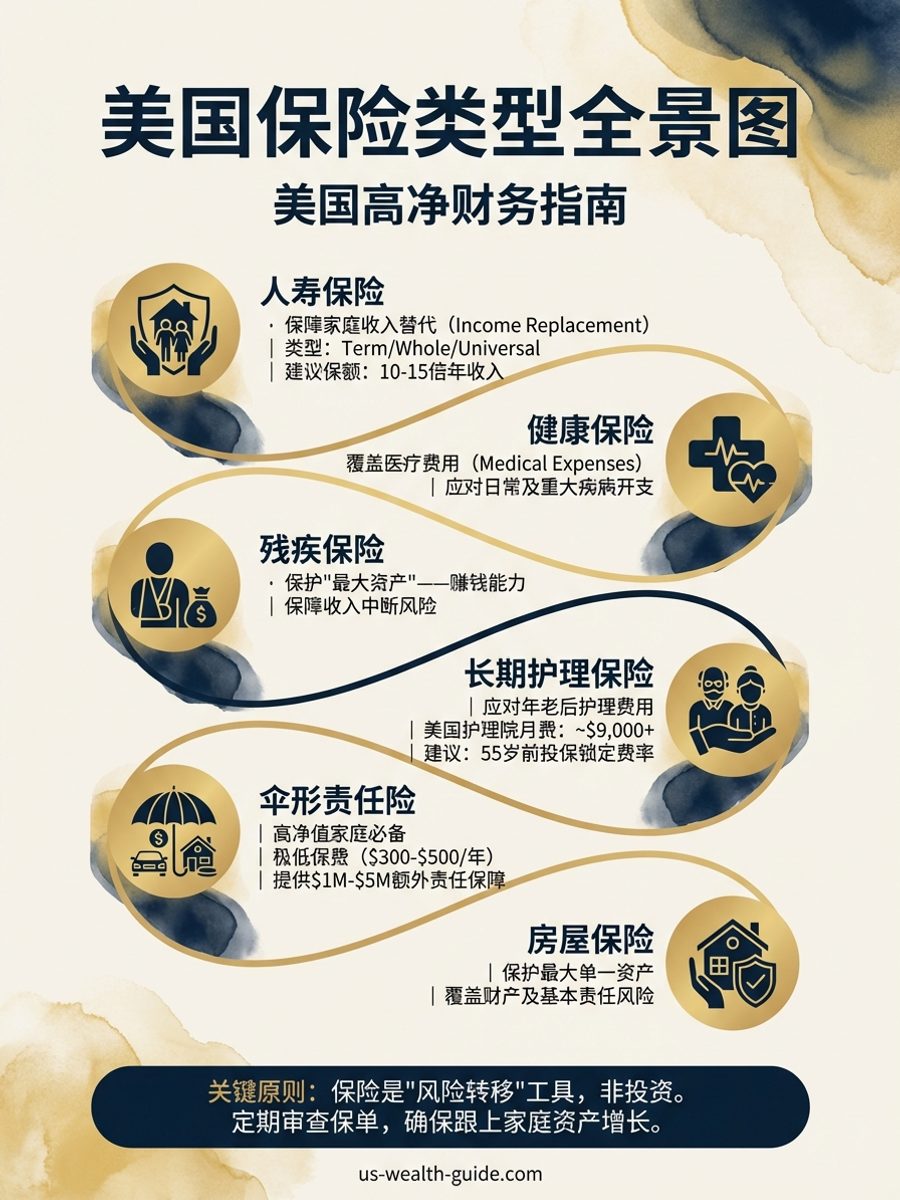
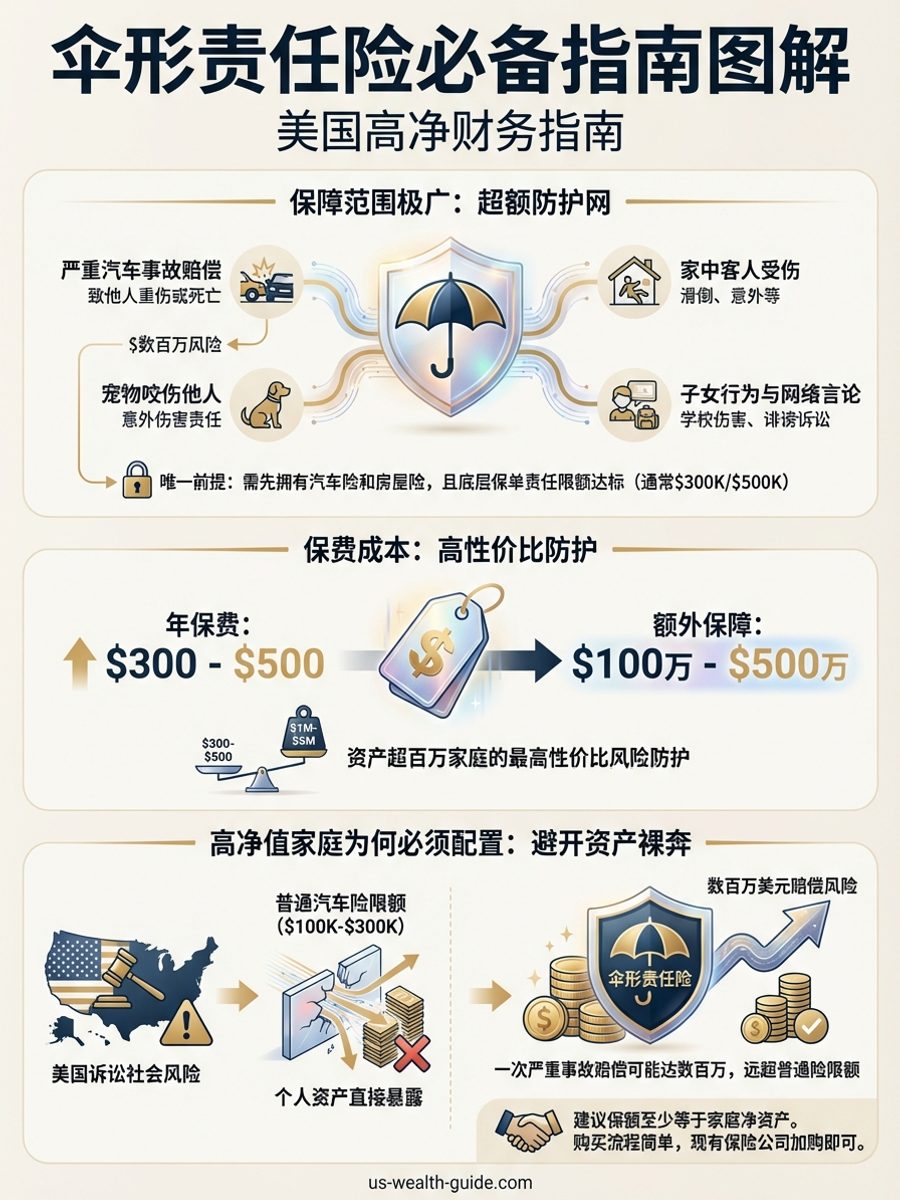
覆盖高净值家庭面临的全方位风险:人寿、残疾、长期护理、健康、财产与责任,以及业务中断、关键人保单与合伙人交叉购买。聚焦资产隔离、现金流保障与税务减免,解析定期寿险、万能寿险、PPLI、保单贷款、伞形责任险、巨灾自留额与保险信托 (ILIT) 等工具的组合策略;并提供年度审查、保额动态调整与自留/转移平衡方法,确保家族财富稳健与生活方式持续。
共 138 篇文章
估算LTC保费、预测75/80/85岁护理费用(护理院/辅助生活/居家护理),对比自行储蓄vs传统LTC vs混合型保单(Hybrid Life+LTC)。含盈亏平衡分析、2026年税务扣除限额、通胀保护评估、决策框架。
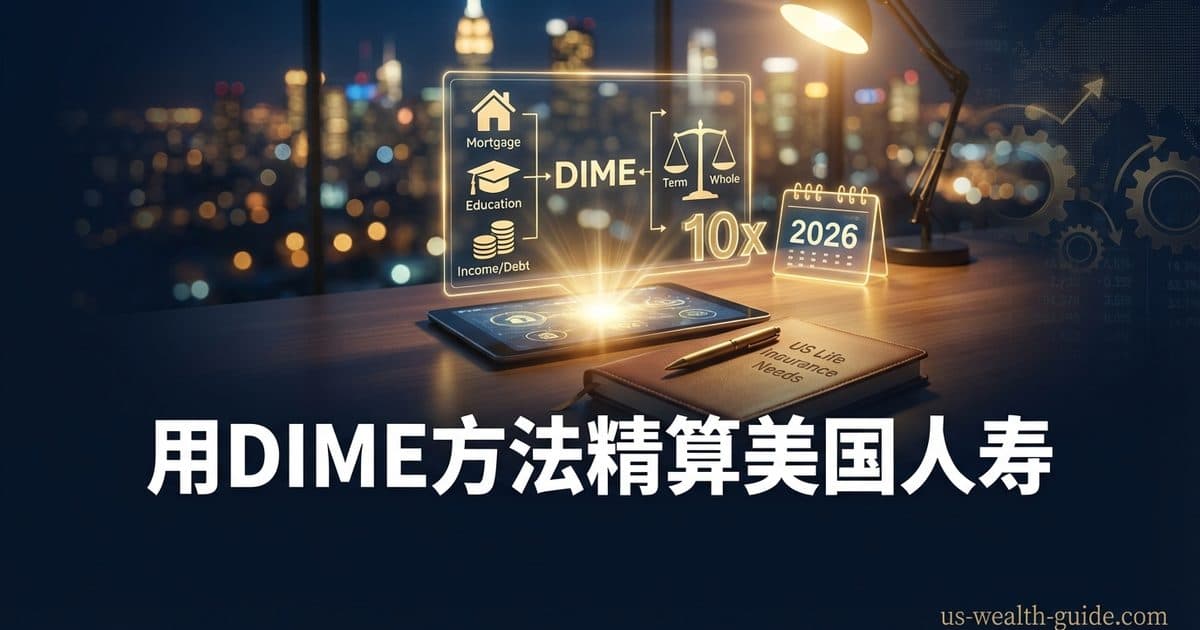
使用DIME方法(债务+收入+房贷+教育)精确计算人寿保险保额需求,对比Term Life vs Whole Life,估算月保费。支持保障缺口分析、期限建议、10倍收入法则对比。
已有房屋保险的家庭因承保事故被迫外宿,额外生活费用(ALE)通常报销合理的净增开销,原房贷仍须自行承担。用灾前与暂住支出双栏台账核对酒店、餐饮、交通与节省项,再查保单限额、加州时限和全损预付款条件。
2027年计划做试管婴儿的双职工家庭,开放注册季先分清计划是fully-insured还是self-funded,再看加州SB 729、纽约州规则或雇主生育福利,用SBC估算真实自付,排好HSA/FSA与现金,并了解7.5% AGI门槛和代孕费用的税务边界。
开放注册时雇主常赠送一至两倍年薪的团体定期寿险。本文依据 IRC §79、Treas. Reg. §1.79-3、2026 年 IRS Publication 15-B Table 2-2 及 W-2 说明书,测算超过5万美元保额的应税工资计入额、报税代码与保留取舍。
收到大额医疗账单、遭遇保险拒赔或网络外差额账单(Balance Bill)时,如何分步核对与申诉?本文详解 EOB 对账、内部申诉时限、外部审查与加州 DMHC IMR、联邦 No Surprises Act 辅助医生保护、医院账单谈判与加州 SB 1061 信用保护。
加州标准房屋险通常不保地震震动。湾区与加州自住房主面对两年一度的书面要约,如何判断:Coverage A 重建保额、超过 100 万美元时 15% 免赔额底线、27 万美元现金自留算例、Choice vs Standard、Loss of Use 无免赔额、次生火灾归属、FAIR Plan 协同与 360 小时相关余震规则。
深度解析美国第三方不可撤销信托中的挥霍条款(Spendthrift Provision)与防挥霍信托:澄清条款与独立信托产品的本质区别;加州 Prob. Code §15300–§15307 成文法例外矩阵;加州最高法院 Carmack v. Reynolds 判例“到期应付全额 + 预期付款 25%”两桶规则对网络“破产绝对隔离”断言的证伪;联邦破产法 11 U.S.C. §541(c)(2) 与 ERISA 判例 Patterson 适用边界;子女婚变中财产分割与 §15305 抚养费判决的两条路径;自我设立信托 §15304 在加州无效与 DAPT 边界;可撤销生前信托在世时的保护失效;以及信托所得税归属与起草核对清单。
人寿保险并非天然免征遗产税。IRC §2042 规定,如果理赔金由执行人收取或被保险人持有保单的『附带权利』(Incidents of Ownership),死亡理赔将全额计入毛遗产课税。本文深度解析两项遗产计入测试、§2035(d) 三年回溯规则、§101(a)(2) 有偿转让陷阱,并为华人高净值家庭提供合规的保单资产移出与 ILIT 架构实战方案。
深度解析美国国内税收法典IRC §7702人寿保险合同税务定义:全面对比CVAT(现金价值累积测试)与GPT(指导保费测试)的适用边界,拆解§7702(d)现金价值走廊年龄系数表对保额现金比的硬约束,分析§7702A七年缴费测试与MEC(修正捐赠合同)LIFO计税加罚税风险,以及2021年CAA税改变动利率的影响,警惕香港ILAS与国内分红险的PFIC税务雷区。
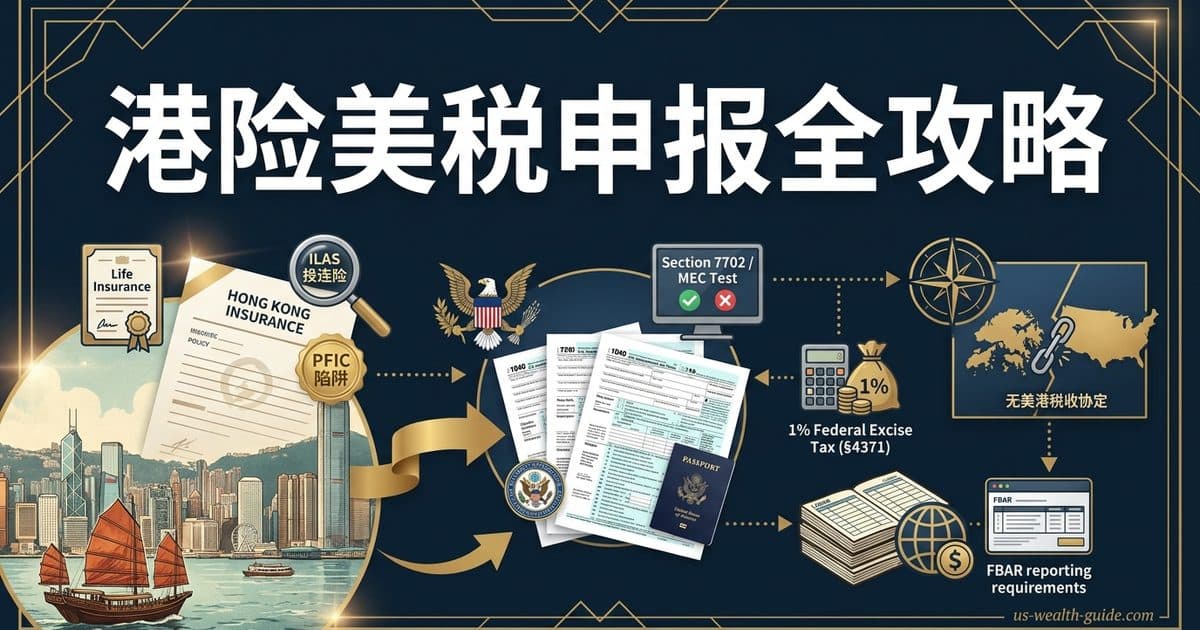
深度解析香港保单在美国的税务与申报规则:ILAS投连险的PFIC申报陷阱、美元分红险的Section 7702合规与MEC测试、1%保费联邦消费税(Form 720),以及FBAR与Form 8938申报要求。
如何科学计算人寿保险保额?本指南详述如何使用人寿保险计算器,深入解析经典的 DIME 需求分析法(债务+收入替代+房贷+教育金)与 10-15 倍收入法则,并提供高净值(HNW)华人家庭的 20 倍倍数修正依据。文章同时对比定期寿险(Term)与终身寿险(Whole/Universal)的保费差距、全职配偶保额估算,以及如何利用不可撤销人寿保险信托(ILIT)避税。
“深度评测 SingleKey 的租客筛查(Tenant Screening)与租金保障(Rent Guarantee)服务。对比传统房东险(DP-3)在租客违约上的承保空白,解析保费(约月租金的5%)在 IRS Schedule E 上的税前抵扣逻辑,拆解加州与纽约州等”租客友好州”欠租驱逐与理赔合规的黄金动作时间线。”
美国财政部OFAC制裁对所有U.S. persons强制适用,2026年YTD民事罚款累计约2.83亿美元。详解SDN清单、50%规则、primary与secondary制裁、CMIC涉军企业清单、华人家庭跨境电汇被冻结的常见场景、自愿披露与OFAC许可证,以及合规checklist。制裁法属strict liability,任何涉中美跨境的高净值家庭都应了解。