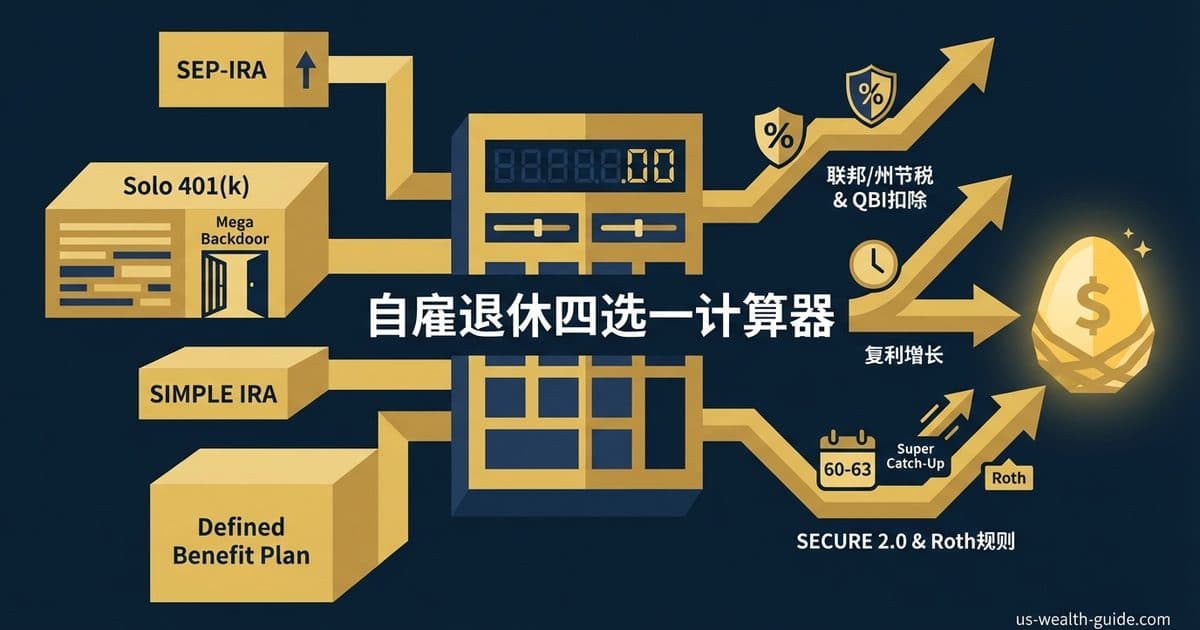
自雇退休账户选择计算器 2026
对比SEP-IRA、Solo 401(k)、SIMPLE IRA、Defined Benefit Plan四种方案的最大贡献额、联邦/州节税、QBI扣除影响和复利增长。支持个体户、S-Corp、LLC。含SECURE 2.0超级Catch-Up(60-63岁)、Mandatory Roth Catch-Up、Mega Backdoor Roth。2026 OBBBA税年。
定位高净值家庭的“财务自由后半场”:从目标生活成本与现金流预测出发,统筹 401(k)、Roth IRA 及 IRA 转换、现金余额型养老金、受限股票兑现时机,优化社保(Social Security)与 Medicare 领取策略;结合税阶管理、长期护理保险、序列收益风险缓冲「两桶法」、全球资产与信托布局,提供逐年提款与再平衡方案,确保退休收入稳健、税负可控并兼顾代际传承。
共 190 篇文章
对比SEP-IRA、Solo 401(k)、SIMPLE IRA、Defined Benefit Plan四种方案的最大贡献额、联邦/州节税、QBI扣除影响和复利增长。支持个体户、S-Corp、LLC。含SECURE 2.0超级Catch-Up(60-63岁)、Mandatory Roth Catch-Up、Mega Backdoor Roth。2026 OBBBA税年。
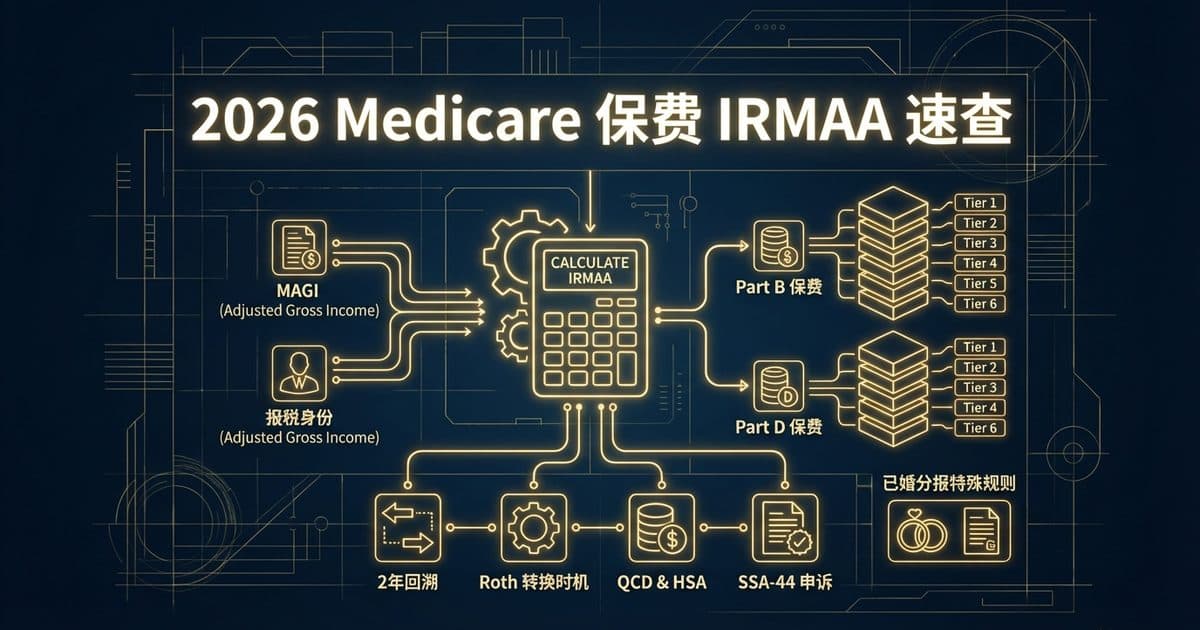
输入MAGI和报税身份,一键查看2026年Medicare Part B/D保费和IRMAA附加费等级。含2年回溯规则、降低MAGI策略(Roth转换时机、QCD、HSA)、SSA-44申诉、已婚分报特殊规则、不同收入水平保费对比。
估算LTC保费、预测75/80/85岁护理费用(护理院/辅助生活/居家护理),对比自行储蓄vs传统LTC vs混合型保单(Hybrid Life+LTC)。含盈亏平衡分析、2026年税务扣除限额、通胀保护评估、决策框架。
输入年龄和退休账户余额,一键计算IRA/401(k)/403(b)每年必须提取的最低分配额(RMD)。支持Uniform Lifetime Table、Joint Life Table、继承IRA 10年规则、QCD节税分析、20年余额预测。SECURE Act 2.0最新规则。
10 月发现 2026 年 401(k) 员工自缴还没到适用上限?用剩余合格工资倒推扣款比例,核对没有 true-up 时提前停扣会少掉的按期匹配,以及两个雇主如何合成 402(g) 超额。50 岁以上超出 24,500 美元的部分,还要看 2025 年赞助该计划的雇主工资是否超过 150,000 美元。
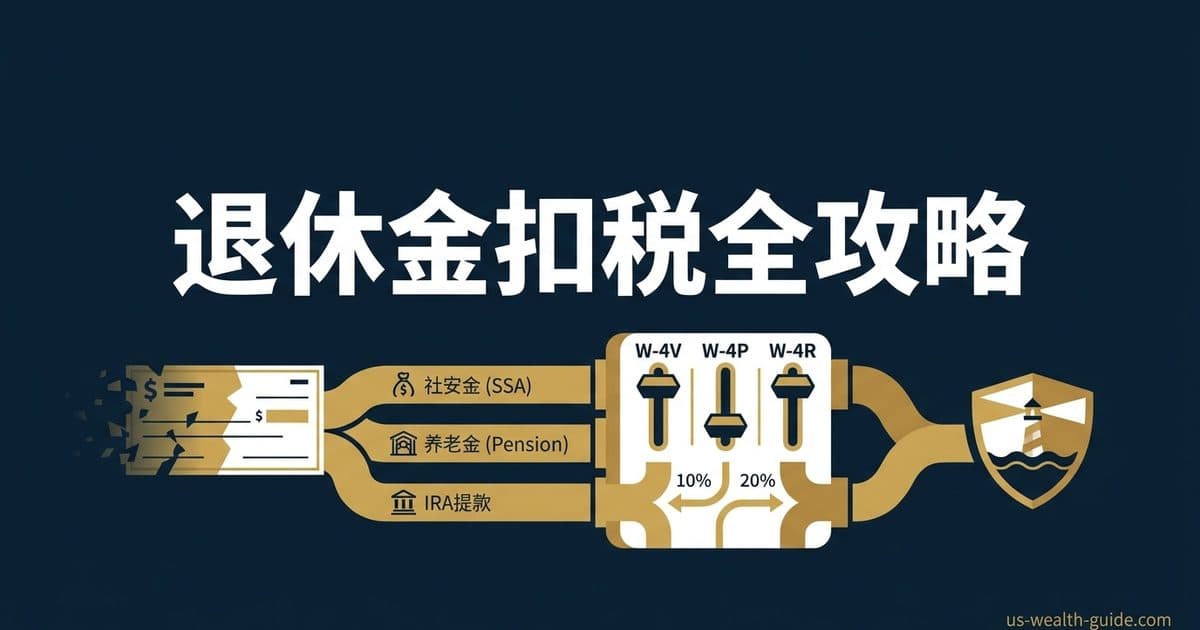
退休后不再有雇主发放工资单,社安金、按月养老金和 IRA 提款的联邦税该如何预先扣缴?本文梳理 W-4V、W-4P 与 W-4R 三张表格的分工与默认规则,对比 10% 与 20% 扣缴差异,借助 2026 税率与扣除额测算安全港门槛,并解析 IRC 6654(g) 均匀平摊规则与 Form 2210 退休罚金豁免。
双职工家庭在决定下一笔工资递延先给哪份 401(k) 时,先厘清不能代配偶供款,再比较两边雇主匹配率、未匹配递延的费用与 Mega 空间、true-up 机制以及 2026 年强制 Roth 追缴。
已知几个月内要付一笔确定账单时,先用已安排现金,再比较指定批次卖出的税,以及 401(k) 贷款、HELOC、SBLOC 各自盖不住和失败时会怎样。
401(k) 默认目标日期基金看起来偏贵时,该留着、换成核心菜单指数,还是开 BrokerageLink/PCRA 窗口?按 404a-5 费用披露抄三行数字,测算 40 万美元余额的 25 年费率差,并核对 ETF 税效、雇主匹配与 Mega Backdoor 接口。
高收入科技与双职工华人家庭在年初调高 401(k) 缴费率时,如何确认能否拿满全年雇主匹配:解析按薪资单匹配与年度 true-up 机制、2026 年 24,500 美元上限情景测算、Safe Harbor 规则边界、年中离职在职条件及 Mega Backdoor 衔接。
高收入双职工华人家庭一方先退休、另一方继续上班时,如何衔接医保与现金流:比较在职配偶雇主计划、COBRA与ACA全价,核对Medicare 20人规则与Part B的8个月SEP,以及一方上Medicare后的家庭HSA、Rule of 55与SSA-44工作停止重新核定IRMAA。
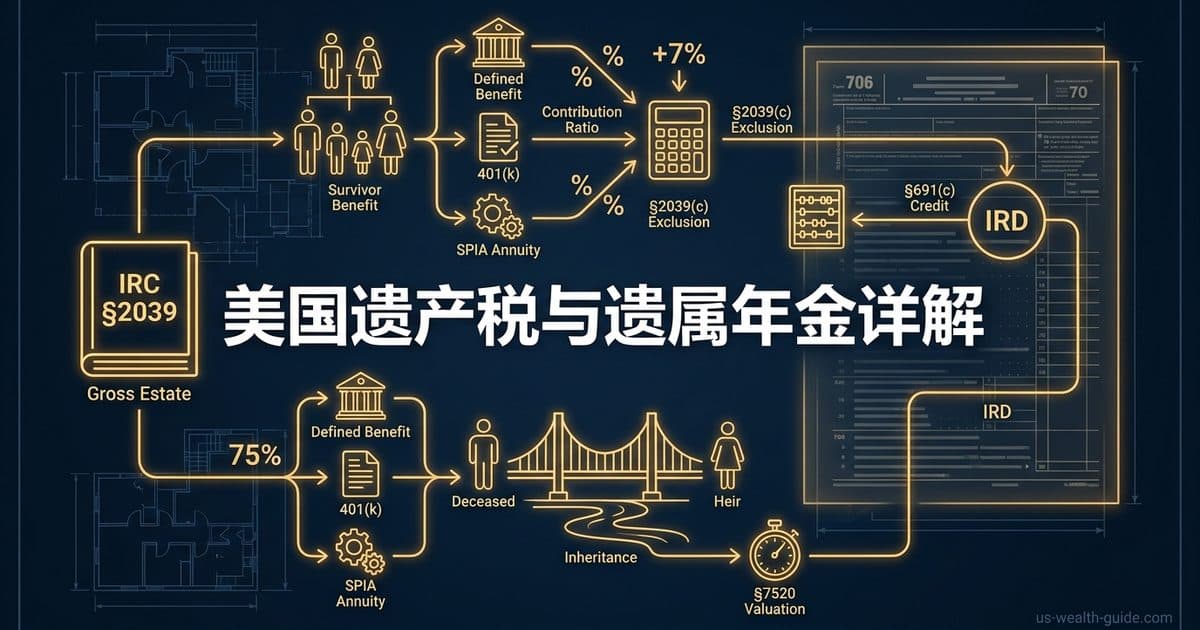
详解美国国税局 IRC §2039 关于年金与遗属年金计入毛遗产的规定。剖析雇主养老金(Defined Benefit)、401(k) 遗属给付与商业即期年金(SPIA)的计入差异,澄清 1986 年税改法(TRA 1986)废除配偶特殊 50% 规则的历史演变,计算 §2039(c) 合格计划出资比例排除及 §691(c) IRD 所得税抵免,结合 §7520 遗属年金现值计算和 Form 706 Schedule I 申报实务,帮助高净值华人家庭规避养老金继承双重征税陷阱。
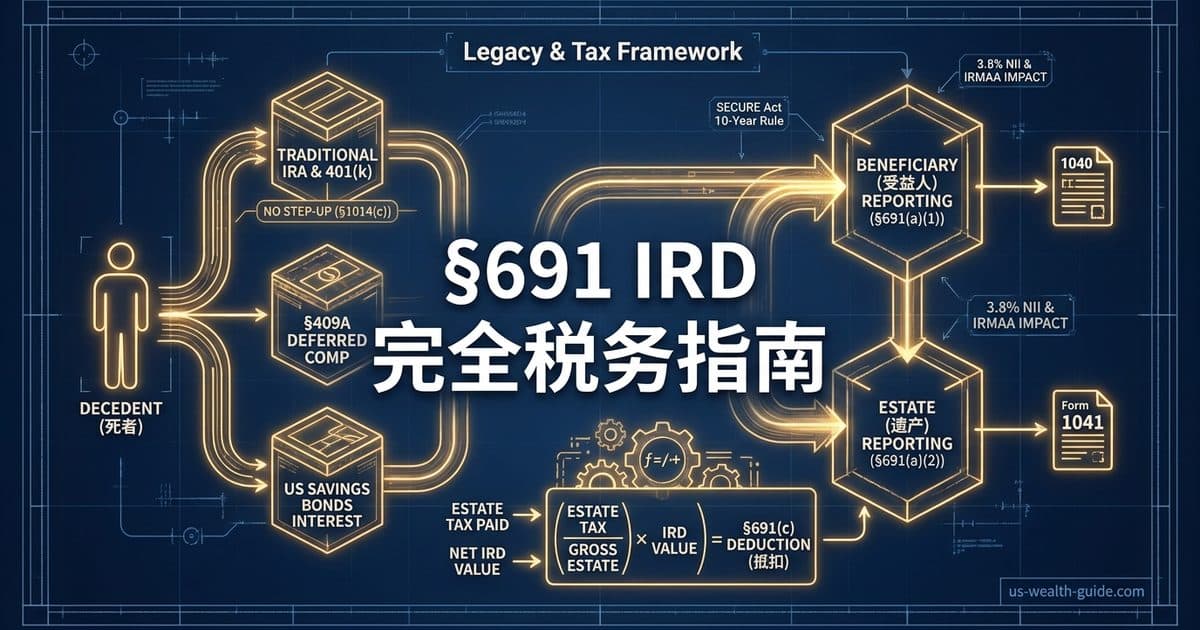
深入解析死者名下未完税收入(IRD)的申报与税务影响:传统 IRA、401(k)、§409A 延期薪酬和美国储蓄债累积利息为什么按 §1014(c) 排除在 Step-up 之外?如何区分受益人(§691(a)(1))与遗产(§691(a)(2))申报边界?详细拆解 §691(c) 遗产税所得税双重征税抵扣的比例法计算公式与算例,SECURE Act 10 年规则、IRMAA 及 3.8% NIIT 交互,以及 NRA 跨境继承的预扣税规避策略。
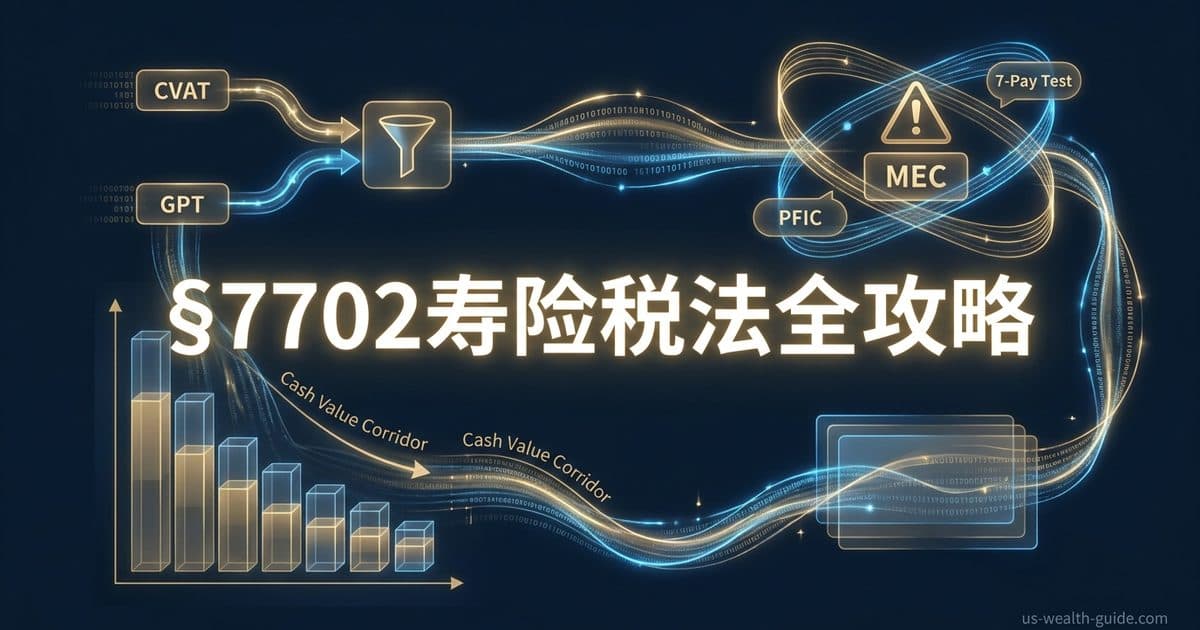
深度解析美国国内税收法典IRC §7702人寿保险合同税务定义:全面对比CVAT(现金价值累积测试)与GPT(指导保费测试)的适用边界,拆解§7702(d)现金价值走廊年龄系数表对保额现金比的硬约束,分析§7702A七年缴费测试与MEC(修正捐赠合同)LIFO计税加罚税风险,以及2021年CAA税改变动利率的影响,警惕香港ILAS与国内分红险的PFIC税务雷区。
深度解析美股上市交易合伙企业(PTP/MLP)的复杂税务机制。涵盖IRC §7704资格收入90%测试、Schedule K-1申报流程、回流资本(Return of Capital)对外部基础的调减、§751(a) hot assets普通收入回笼计算、§1446(f)出售10%预扣的豁免例外,以及IRA持有触发UBTI与Form 990-T的税务陷阱。为高净值能源管道股持有人提供全面合规指南。
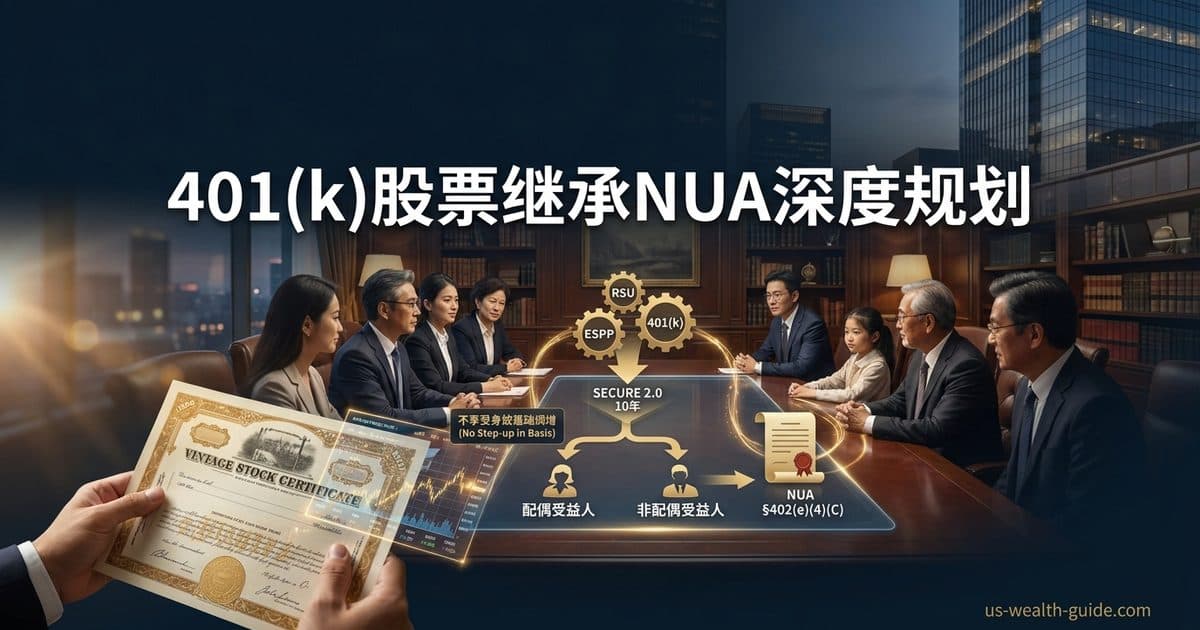
深度解析 401(k) 雇主股票 NUA(净增值)策略的继承与资产配置规划。详细对比身故后配偶与非配偶受益人继承 NUA(§402(e)(4)(C))的税务差异;剖析 SECURE 2.0 10 年提取规则下 NUA 一次性分配与税收递延的博弈陷阱;揭示 NUA 股票不享受身故步骤基础调增(Step-up in Basis)的遗产税盲区;并为华人科技大厂高管提供 RSU、ESPP 与 401(k) NUA 集中持股的协同减税与风险对冲决策矩阵。