整体财务规划

从愿景设定到资产传承,全面拆解高净值家庭的财务版图:现金流管理、税务优化、投资配置、保险与风险对冲、退休与教育金筹划、家族信托架构、慈善工具整合及跨境合规。结合生命周期与市场周期,提供可执行的年度检查清单与动态调整方法,帮助读者在复杂法规与不确定市场中,实现财富稳健增值与代际传承。

共 263 篇文章

Adoption Tax Credit + 雇主Adoption Assistance:高净值华人家庭2026收养税务规划详解(含Form 8839与Section 137) — 美国高净财务指南博客封面图

Adoption Tax Credit + 雇主Adoption Assistance:高净值华人家庭2026收养税务规划详解(含Form 8839与Section 137)

OBBBA于2025年7月签署后,Adoption Tax Credit正式新增$5,000(2026年$5,120)的refundable部分,雇主Section 137 adoption assistance exclusion同步上调到$17,670/孩子。本文为高净值华人家庭逐项拆解:2026年max credit $17,670、MAGI phaseout $265,080-$305,080、qualified adoption expenses的6类边界、special needs adoption 满额规则(含部落政府新认定权)、国内 vs 国外 vs 特殊需求的claim time差异、雇主exclusion vs credit的双重最优化策略(合计可达$35,340)、Form 8839 + W-2 Code T填法、5年carryforward、跨境/跨州收养注意事项。
FAFSA Professional Judgment 申诉档案:父母被裁/RSU收入异常后如何重新核定大学助学金 — 美国高净财务指南博客封面图

FAFSA Professional Judgment 申诉档案:父母被裁/RSU收入异常后如何重新核定大学助学金

FAFSA基于两年前税表(2026-27看2024年),高收入华人家庭一旦遇到裁员、severance、RSU一次性兑现、退休或离婚,SAI会被严重高估。本文深度解析Professional Judgment(PJ)/ Special Circumstances申诉的完整流程:HEA Section 479A法律授权、合格事件清单、不合格事件清单、文件清单、申诉信模板、提交时间线、CSS Profile差异、被拒后补救路径,以及如何从'高收入家庭'状态拿回数千到数万美元的institutional aid。

IDR Married Filing Separately vs Jointly:医生/律师/双高收入夫妻的报税身份与学贷优化全面建模 — 美国高净财务指南博客封面图

IDR Married Filing Separately vs Jointly:医生/律师/双高收入夫妻的报税身份与学贷优化全面建模

高收入夫妻在IDR下选MFS还是MFJ?这不是一道'省税'题——而是一个10-25年的'税成本 vs 学贷节省'多年现金流博弈。本文建立完整decision framework:IBR/PAYE/RAP在MFS下的处理差异、共同财产州(CA/TX/WA等9州)50/50分配规则、Form 8958、Schedule A拆分、ACA premium tax credit / IRMAA / Roth IRA直接贡献等7类被MFS切断的tax benefit、社区财产州vs普通法州在双方都有学贷vs仅一方有学贷场景下的完整建模、以及医生/律师/工程师高收入夫妻的5个典型案例。

2026-27 Pell Grant SAI公式深度拆解:高资产低收入年华人家庭还能拿到Pell吗?OBBBA Pellionaire条款详解 — 美国高净财务指南博客封面图

2026-27 Pell Grant SAI公式深度拆解:高资产低收入年华人家庭还能拿到Pell吗?OBBBA Pellionaire条款详解

OBBBA(One Big Beautiful Bill Act)于2025年7月签署后,2026-27 Pell Grant规则发生重大变化:SAI ≥ $14,790(2倍最大Pell $7,395)的家庭一律不能领Pell;同时家族企业(≤100名员工)、自住农场、家族商业渔业的净值首次从SAI资产中剔除。本文按官方FSA Partners手册逐行拆解Formula A(dependent student)的19步公式、最大Pell判定的175%/225% poverty line规则、Income Protection Allowance、Asset Protection Allowance、Student Aid Index与Pell发放金额的换算,并用4个真实场景(裁员、IPO、自雇业务关闭、退休)演示高净值家庭在收入崩跌一年内如何争取最大Pell——包括需要绕开的Pellionaire陷阱。

PSLF Employment Certification Form (ECF):医生/教师/非营利员工每年必做的就业认证与payment count争议处理 — 美国高净财务指南博客封面图

PSLF Employment Certification Form (ECF):医生/教师/非营利员工每年必做的就业认证与payment count争议处理

PSLF不是120期付完就自动豁免——你必须每年提交Employment Certification Form(ECF)保留progress、跟换雇主时立即重新认证、payment count对不上时立即dispute、并理解2026年7月生效的新雇主资格规则。本文专门为住院医、主治医生、非营利医院员工、公立学校教师、政府员工设计:从PSLF Help Tool使用、authorized official获取、residency/fellowship时间是否算、买回(buyback)流程,到OBBBA对payment count的影响。

Housing Choice Voucher / Section 8 给独居父母或残疾成年子女:高净值家庭里的低收入分户完全指南 — 美国高净财务指南博客封面图

Housing Choice Voucher / Section 8 给独居父母或残疾成年子女:高净值家庭里的低收入分户完全指南

高净值华人家庭里,独居的低收入父母或已成年的残疾子女作为独立家庭单元仍可能符合Section 8资格。本文深度解析2026 HUD income limits、HOTMA $100k+资产限制、Live-in Aide规则、Family Composition、Public Charge与I-864红线、Section 8等候名单、申请文件清单、以及为什么高净值家庭+低收入分户不等于自动违规。

州残疾保险(SDI/TDI)vs 私人短期/长期残疾保险:CA/NY/NJ/RI/HI高收入华人协调实战 — 美国高净财务指南博客封面图

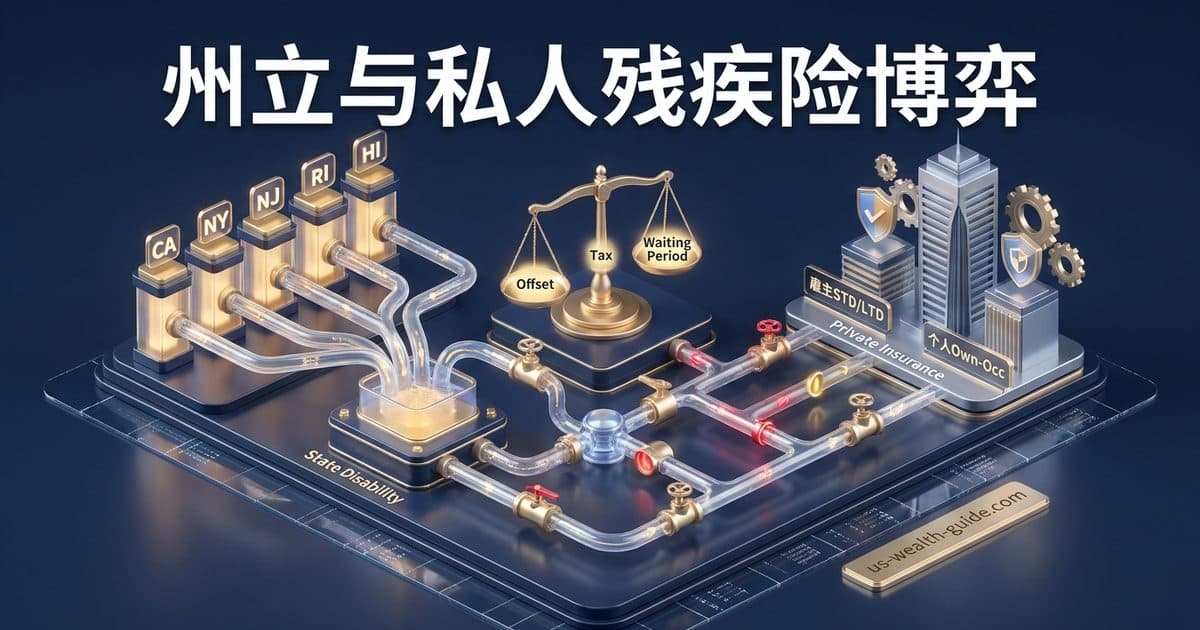
州残疾保险(SDI/TDI)vs 私人短期/长期残疾保险:CA/NY/NJ/RI/HI高收入华人协调实战

高收入州(California、New York、New Jersey、Rhode Island、Hawaii)的法定残疾保险与雇主STD/LTD和个人own-occupation政策有复杂的offset、tax和等待期协调问题。本文详解2026 SDI/TDI周薪上限(CA $1,765/NY DBL $170/NJ $1,119/RI $1,103/HI $871)、own-occupation vs any-occupation、offset clause、SSDI整合、申请顺序、税务处理、上诉时间线,给出高收入华人专业人士与高管的实操决策框架。

TANF现金援助 vs 非现金福利:华人移民家庭的Public Charge和I-864红线一文讲清 — 美国高净财务指南博客封面图

TANF现金援助 vs 非现金福利:华人移民家庭的Public Charge和I-864红线一文讲清

TANF(Temporary Assistance for Needy Families)是为数不多被USCIS和州追偿同时盯上的现金援助项目。本文专门拆解TANF与SNAP/Medicaid/CHIP/WIC等非现金福利在Public Charge公共负担、I-864 sponsor追偿、Sponsor Deeming(赞助人收入计入)三条红线上的差异,给出华人移民家庭的决策框架、各州TANF金额参考、五年等待期与qualified noncitizen核对表。

VA Disability Compensation + Aid & Attendance 2026完全指南:华人退伍军人/家属税前免税养老金、净值$163,699上限与3年lookback — 美国高净财务指南博客封面图

VA Disability Compensation + Aid & Attendance 2026完全指南:华人退伍军人/家属税前免税养老金、净值$163,699上限与3年lookback

对于在美服役过的华人移民、归化军人或其遗孀/家属:本文系统拆解VA Disability Compensation(service-connected)和VA Aid & Attendance Pension(non-service-connected)两套互不相同的福利制度。2026年COLA 2.8%生效,A&A 净值上限$163,699,单身退伍军人最高$2,424/月,已婚 vet $2,874/月,遗孀$1,558/月——全部联邦免税。本文逐项分析:disability rating表(10%-100%)、wartime服役要求、ADL/IADL医疗资格、Net Worth与3年lookback penalty计算、unreimbursed medical expense扣减、VA Form 21P-527EZ和21-2680填表、ChampVA健保配套、与Medicaid LTC的冲突协调,以及高净值华人家庭如何在不丧失VA资格的前提下做资产规划。

AI裁员后的Cash Runway模型:$300K-$1M家庭收入如何算清你的生存期 — 美国高净财务指南博客封面图

AI裁员后的Cash Runway模型:$300K-$1M家庭收入如何算清你的生存期

高收入家庭被裁后不能用3-6个月应急金的老模型。本文构建$300K-$1M家庭收入的分层Cash Runway模型,覆盖固定支出(房贷、地产税、私校、nanny、父母赡养)、可削减支出、分层流动性(checking/HYSA/货币基金/国债/应税账户/HELOC)、资产出售顺序、RSU集中度风险,以及3/6/9/12/18个月的跑道方案。

被裁后 Dependent Care FSA 与 Childcare 预算重建:$7,500 新限额下的止损与重规划 — 美国高净财务指南博客封面图

被裁后 Dependent Care FSA 与 Childcare 预算重建:$7,500 新限额下的止损与重规划

2026年OBBBA将Dependent Care FSA年度上限从$5,000提升至$7,500,但被裁时账户余额、spend-down权利、COBRA延续、childcare合同终止和budget重建的问题很少有中文资料系统覆盖。本文深度解析layoff后DCFSA的forfeit vs spend-down规则、run-out period、中途中断childcare的合同与税务后果(nanny W-2、daycare退费、nanny share退出)、budget重建框架和替代方案。含决策树、时间线、州别注意事项和文件清单。