§2044 先前婚姻扣除财产再计入:QTIP 信托在后亡配偶毛遗产的拉回规则、反向 QTIP 选举(§2652(a)(3))与华人二婚家族代际传承避坑
 规划师陈先生, CFP®
引言:婚姻扣除的“延税甜点”与身后再计入暗礁
在美华人高净值夫妻在设计遗产规划时,通常会频繁使用“婚姻扣除(Marital Deduction)”这一税收优惠。在 2026 税年,根据 One Big Beautiful Bill Act(OBBBA 法案),联邦遗产税与赠与税指南 确定的终身豁免额度已锁死在每人 1,500 万美元(夫妻合计 3,000 万美元,最高遗产税率 40%)。对于资产规模庞大的家庭,当第一方配偶先去世时,利用婚姻扣除可以实现将整笔遗产“无税”传递给未亡配偶,当天无需缴纳一分钱的联邦遗产税。
然而,许多高净值家庭在享受这一“延税甜点”时,往往忽略了其背后潜伏的税法暗礁:
“婚姻扣除对绝大多数信托财产而言,只是遗产税的‘递延(Deferral)’,而不是‘免除(Exemption)’。”
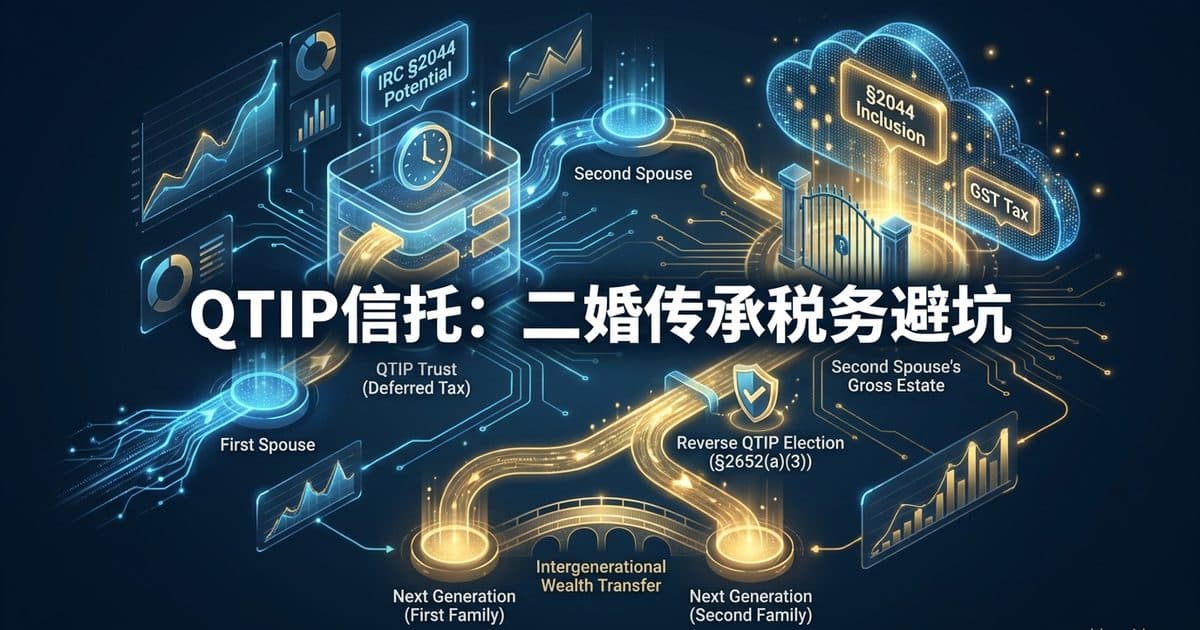
美国税法典第 2044 条(IRC § 2044)对先前享受了婚姻扣除的财产做出了无情的再计入规定。如果先亡配偶去世时,设立了合格终止权益财产(QTIP)信托并申请了婚姻扣除;当后亡配偶(继母/继父)去世时,这笔先前“免税”的信托资产价值,必须 100% 全额拉回后亡配偶的毛遗产(Gross Estate)中合并计税。
对于华人二婚重组家庭(Blended Family)以及志在设立隔代王朝信托 Dynasty Trust的家庭来说,§ 2044 的再计入不仅会推高后亡配偶的税阶,还会在代际跳跃税(GST Tax)层面造成致命的免除额亏空。本文将深度剖析 §2044 触发要件、生前 §2519 处分对遗产计入的影响、§2044(c) 遗产税与 GST 税的双重计入后果、反向 QTIP 选举(§2652(a)(3))的精算流向对比,以及 portability DSUE 联动的实战避坑建议。
一、 §2044 的触发要件是什么、婚姻扣除工具如何对比?
1. §2044(a) 与 (b) 的法定计入要件
根据 IRC § 2044(a) 的规定,死者的毛遗产必须包括先前在转让给该死者时、因婚姻扣除而免征遗产税或赠与税的特定财产价值。
具体而言,触发 § 2044 的拉回必须同时满足以下条件:
- 先前享过扣除:该财产在先前转让给死者时,根据 § 2056(b)(7)(遗嘱 QTIP)或 § 2523(f)(赠与税 QTIP)在先亡配偶那层获得了婚姻扣除,或者在赠与时获得了赠与税婚姻扣除。
- 享有终身合格收入权益:死者(后亡配偶)对该财产享有“终身合格收入权益(Qualifying Income Interest for Life)”。
- 未在生前被处分:死者在生前没有根据 § 2519 对该终身收入权益进行过任何导致赠与税触发的处置或转让。
2. 核心工具对比:三类婚姻扣除工具的遗产计入差异
在美高净值华人家庭在设计夫妻传承通道时,主要有三类婚姻扣除延税工具,它们在后亡配偶去世时的遗产税计入条款截然不同:
| 婚姻扣除工具 | 核心条款与定性 | 后亡配偶去世时的计入条款 | 华人适用场景与代际控制 |
|---|---|---|---|
| QTIP 信托 | IRC § 2056(b)(7) 配偶仅享有终身收益,本金最终走向由先亡配偶锁定。 | IRC § 2044 全额计入后亡配偶毛遗产。 | 最适合二婚/重组家庭。先亡配偶(如父亲)既想用收益照顾后妻,又想确保本金最终100%留给自己前妻所生的子女。 |
| 概括委任权信托 | IRC § 2056(b)(5) 配偶享有终身收益,且对信托本金拥有任意处置的概括委任权(GPOA)。 | IRC § 2041 作为受益人持有的 GPOA,全额计入后亡配偶毛遗产。详情参考 §2041 委任权与毛遗产计入。 | 适合原配夫妻。先亡配偶信任后亡配偶,允许其根据身后情况任意处置财产,不强求锁定最终流向。 |
| QDOT 信托 | IRC § 2056A 专为非美国公民配偶设立的合格国内信托。 | IRC § 2056A(d) 后亡非公民配偶去世或本金中途分配时,按先亡配偶的遗产税率追缴遗产税。 | 专用于跨国身份家庭。具体操作流程与限制,可参考 §2056A QDOT 非公民配偶遗产规划。 |
二、 §2519 生前处分有何影响——放弃收益权有何税法代价?
对于在美华人二婚家庭,代际关系往往较为微妙。例如,继母继承了父亲设立的 1000 万美元 QTIP 信托,继母只拿收益,而本金被牢牢锁定留给前妻的子女。在某些情况下,继母可能出于家庭矛盾或个人资金需求,尝试“提前终止”或“放弃/转让”自己在该 QTIP 信托中的收益权,把本金提前分给前妻的子女或自己这房的亲属。
这在税法上会立即触发极度严厉的 IRC § 2519 连环赠与税地雷。
1. §2519 的“全额视同赠与”法理
根据 IRC § 2519,如果后亡配偶在生前处置(无论是通过赠与、出售还是其他形式)了其在先前 QTIP 信托中的任何部分(any part)终身收入权益:
该处置动作在税法上将被视同为该后亡配偶将该 QTIP 信托的“全部资产(all interests in such property)”进行了全额赠与。
这意味着,即便继母只是出于好心,决定放弃一年中区区几万美元的信托利息分红,国税局也会判定继母在当天将整笔 1,000 万美元 的信托本金全额赠送了出去。这会直接消耗继母个人高达 1,500 万美元的终身赠与税豁免额,如果额度已经用完,继母将面临即时课征的 40% 赠与税。
2. 对 §2044 后续计入的阻断效应
如果继母在生前因为触犯了 § 2519 处分规则,已经为这笔 QTIP 资产全额申报并缴纳了赠与税(或者消耗了终身赠与豁免):
- 根据 § 2044(b)(2) 的法理,由于该财产的受益权已经在生前通过 § 2519 发生了实质上的全额移转并课税,当继母后续去世时,§ 2044 将不再重复把该已处分部分拉回继母的毛遗产中课税。
- 这构成了税法上防范双重遗产税的协调条款。但提前触发 § 2519 往往伴随着极高的合规成本与罚税风险,实务中应尽量避免。
三、 什么是 §2044(c) 遗产税与 GST 的双计入、反向 QTIP 如何选举?
当后亡配偶去世时,如果 QTIP 信托仍健康存续,§ 2044(a) 将其拉回遗产。此时,根据 § 2044(c) 的法定拟制,该笔 QTIP 财产在税法上被“视同由后亡配偶进行传承”。
这一“视同传承”会导致极具杀伤力的双计入后果:
- 第一重计入:计入后亡配偶的毛遗产,课征 chapter 11 遗产税。
- 第二重计入:如果这笔资产在继母去世后,直接跨代传承给了死者前妻的孙辈(Skip Person),这笔资产还将面临最高 40% 的 chapter 13 GST(代际跳跃税)。
1. GST 转让人的“默认地雷”
在默认状态下,由于 § 2044(c) 视同资产由后亡配偶(继母)传承,在 GST 税法中,继母会被判定为这笔信托财产的“GST 转让人(Transferor)”。
- 后果:该信托在跨代传递给孙辈时,必须消耗继母个人的 GST 免除额。
- 痛点:先亡配偶(父亲)享有的 1,500 万美元 GST 免除额,将随着父亲的去世和 Form 706 的默认归档而被彻底浪费,白白流失;而继母为了替父亲的信托埋单,不得不搭上自己宝贵的 GST 免除额,直接导致继母传承其自有资产时面临严重的税源缺口。
2. 拯救机制:反向 QTIP 选举(Reverse QTIP Election, §2652(a)(3))
为了解决上述缺陷,IRC § 2652(a)(3) 赋予了先亡配偶执行人一个至关重要的逆转武器——反向 QTIP 选举。
在先亡配偶(父亲)去世并申报 Form 706 时,执行人可以做出如下声明:
“仅出于第 13 章(GST 税法)之目的,将先亡配偶(死者)仍视为该 QTIP 信托的 GST 转让人,即便该信托在身后将因 § 2044 计入后亡配偶的遗产。”
做出此项选举后,这笔 QTIP 信托的 GST 转让人属性将发生逆转,流向对比如下:
                              【反向 QTIP 选举 (Reverse QTIP) 决策对比图】
                                               │
                      ┌────────────────────────┴────────────────────────┐
                      ▼                                                 ▼
            【不做反向选举(默认)】                           【做出反向选举(§2652(a)(3))】
                      │                                                 │
     先亡父亲的 GST 免除额被彻底浪费!                  使用先亡父亲的 1,500 万 GST 免除额
                      │                                        直接保护该 QTIP 信托
                      ▼                                                 ▼
      QTIP 信托在后亡继母去世跨代传承时                  后亡继母无需消耗其自身的 GST 免除额
        必须消耗继母的 GST 免除额                               其 1,500 万免除额完好损保留
                      │                                                 │
                      ▼                                                 ▼
          继母自身遗产面临 GST 亏空                         实现夫妻双方 GST 免除额最大化利用
【实战案例推演】 假设华人企业家高先生与原配育有一子,后与陈女士结婚(重组家庭)。高先生于 2026 年去世,留下了 1000 万美元 资产。高先生的执行人设立了 QTIP 信托,陈女士享有终身收益,身后本金归高先生的孙子(隔代传承)。高先生去世时,执行人申报了 Form 706,享有了 1000 万的婚姻扣除,高先生在当天没有产生遗产税。
- 路径 A(不做反向选举): 当陈女士后续去世时,1000 万 QTIP 计入陈女士遗产。在跨代传给高先生孙子时,陈女士被视作转让人,这 1000 万直接消耗了陈女士 1000 万的 GST 免除额。由于陈女士自己还有 800 万自有资产且也想留给其亲属的晚辈,陈女士个人的 1,500 万 GST 免除额将被严重超支(1000万 + 800万 = 1800万,超出 300万),导致超出部分在陈女士身后被征收 40% 的 GST 税(120万美元)。高先生去世时未用完的 GST 豁免额则被白白作废。
- 路径 B(及时做出反向 QTIP 选举): 在高先生去世时,执行人在 Form 706 Schedule R 上做出了 § 2652(a)(3) 反向 QTIP 选举,并将高先生自己未使用的 1000 万 GST 免除额 完整分配给了该 QTIP 信托。 陈女士后来去世时,虽然这 1000 万仍需按 § 2044 计入陈女士的遗产征遗产税,但在 GST 层面,由于高先生是转让人且信托已获 100% 保护,信托可以直接跨代分给孙子,不需要消耗陈女士一分钱的 GST 免除额。陈女士自己的 1,500 万 GST 免除额得以完整留给自己的亲属,全家族没有产生一分钱的 GST 税。
四、 二婚家庭资产叠加超豁免怎么办、portability DSUE 如何联动?
在华人二婚重组家庭的遗产筹划中,§ 2044 往往会成为后亡配偶(继母/继父)的遗产税放大器。
1. 资产叠加与税阶放大
如前所述,高先生留下的 1000 万美元 QTIP 信托在陈女士去世时全额拉回复归。如果陈女士个人在去世时拥有 800 万美元 的自有资产,陈女士在身后要面对的“毛遗产总额”将直接飙升至:
10,000,000 美元(QTIP信托) + 8,000,000 美元(个人自有资产) = 18,000,000 美元
在 2026 税年下,即便陈女士享有永久锁定的 1,500 万美元个人豁免额,但由于这 1000 万 QTIP 的叠加,陈女士的应税遗产仍将超出:
18,000,000 美元 - 15,000,000 美元 = 3,000,000 美元 这超出的 300 万美元在陈女士死后,必须缴纳 40% 的遗产税,即 120 万美元。
继母陈女士的亲属和执行人往往对此极为愤慨:“这 1000 万 QTIP 本金我们碰都碰不到,最终都回给了高先生前妻的子女,凭什么要把我陈女士自己的 800 万挤占超标,让我自己这房的晚辈承担 120 万的税款?”
2. 拯救武器:portability DSUE 携带与 IRC § 2207A 追索权
为了防范上述华人二婚重组家庭在死后的重大税务冲突,执行人必须熟练运用以下两项法定武器:
-
portability DSUE(携带式免税额)联动: 高先生去世时,虽然使用了婚姻扣除将遗产税延后,但执行人仍应做 遗产税 portability DSUE 携带式免税额 申报,将高先生自己未用完的终身遗产税豁免额(DSUE)携带给陈女士。 陈女士去世时,其可用豁免额将成为:陈女士自己 1500 万 + 高先生携带的 DSUE。这可以完美覆盖叠加超标的 300 万,直接省下 120 万美元的遗产税。
-
IRC § 2207A 税款追索权(Tax Apportionment): 如果遗产税不可避免地发生了(例如高先生去世时没有 DSUE 剩余),美国税法典第 2207A 条(IRC § 2207A)为后亡配偶(陈女士)的执行人提供了一项法定的救济手段:
陈女士的执行人有权向获得 QTIP 信托本金的受益人(高先生前妻的子女),追索由于该 QTIP 财产计入陈女士遗产而产生的所有遗产税增量。
在计算时,追索额是“合并计税后的遗产税总额”减去“如果不计入该 QTIP 时的遗产税额”的差额。这使得陈女士自有财产的税负得以保全,但这一追索过程如果未在遗嘱或信托合同中提前写明,极易在死后引发前妻子女与继母家族长达数年的诉讼摩擦。
五、 执行人如何申报 Form 706、二婚代际传承如何合理避坑?
执行人在处理涉及 QTIP 财产的遗产清算时,建议严格参照以下合规指引操作:
- Form 706 附表列报与婚姻扣除
- 在先亡配偶去世时,必须在 Form 706 的 Schedule M (Marital Deduction) 中明确申报 QTIP 信托,并确保勾选相应的 QTIP 婚姻扣除复选框,申报递延。
- 在后亡配偶去世时,执行人必须在 Form 706 的 Schedule F 或相关专属附表(列明 IRC § 2044 财产)中申报该 QTIP 信托在后亡配偶去世当日的公允价值。
- 确保在 Form 706 Schedule R 做出反向 QTIP 选举 执行人绝不能遗漏在先亡配偶 Form 706 的 Schedule R (Generation-Skipping Transfer Tax) 中勾选 IRC § 2652(a)(3) 选举,以便用先亡配偶的 GST 免除额来锁死 QTIP,避免消耗后亡配偶的 GST 免除额。
- 在遗嘱与信托条款中明确“税款分摊(Tax Allocation)” 为了避免身后两房子女在 IRC § 2207A 追索问题上打官司,委托人在生前起草遗嘱和信托时,必须以明确条款规定:因 §2044 导致的遗产税增量,究竟是由 QTIP 信托本金直接支付,还是由后亡配偶的自有遗产承担。
- 关注“非公民配偶”的递延瓶颈 如果高净值华人家庭中的妻子是外籍身份(非美国公民),一般的 QTIP 婚姻扣除不适用,必须走 QDOT 非公民配偶遗产规划 设立 QDOT 信托。QDOT 在后亡非公民配偶去世时的计税基础是依据先亡配偶当时的税率,这与 §2044 的计税基础不同,应仔细甄别。
- 配合 portability 锁定防御力 高净值夫妻应坚持在第一方去世时进行 Form 706 的 portability 申报,锁定未用完豁免的携带,为后亡配偶在 §2044 拉回时的资产叠加筑起坚实的遗产税防火墙。
官方来源与参考资料
- IRC § 2044 — Certain property for which marital deduction was previously allowed: 26 U.S. Code § 2044 (Cornell LII)
- Treas. Reg. § 20.2044-1 — Certain property for which marital deduction was previously allowed: 26 CFR § 20.2044-1 (Cornell LII)
- IRC § 2652(a)(3) — Special rule for certain generation-skipping trusts (Reverse QTIP): 26 U.S. Code § 2652 (Cornell LII)
- IRC § 2519 — Disposition of certain life estates: 26 U.S. Code § 2519 (Cornell LII)
- IRC § 2207A — Right of recovery in the case of certain marital deduction property: 26 U.S. Code § 2207A (Cornell LII)
- IRS Publication 559 — Survivors, Executors, and Administrators: IRS Pub 559 Official Guide
- Form 706 Instructions (Schedule M / Schedule R).
(注:本文内容基于截至 2026 年 7 月核税之现行美国联邦税法、财政部条例、OBBBA 法案及国税局指引。二婚家庭遗产规划、王朝信托设立及 QTIP 遗产申报涉及高度复杂的法律定性与追索纠纷,委托人及执行人应在专业遗产律师及具有 CFP®/CPA 资质的专业人士指导下执行相关实操规划。)
免责声明:本文由 规划师陈先生, CFP® 撰写并审核,仅供一般信息和教育目的,不构成法律、税务或财务建议。每个家庭的具体情况不同,建议在做出任何财务决策前咨询持牌的税务专业人员或财务顾问。税法和监管政策可能随时变化,请以最新的官方发布为准。