§2039 年金与遗属年金计入毛遗产:雇主养老金遗属给付的出资比例计入规则、§2039(c)合格计划排除、§691(c)所得税抵免与华人养老金继承避坑
 规划师陈先生, CFP®
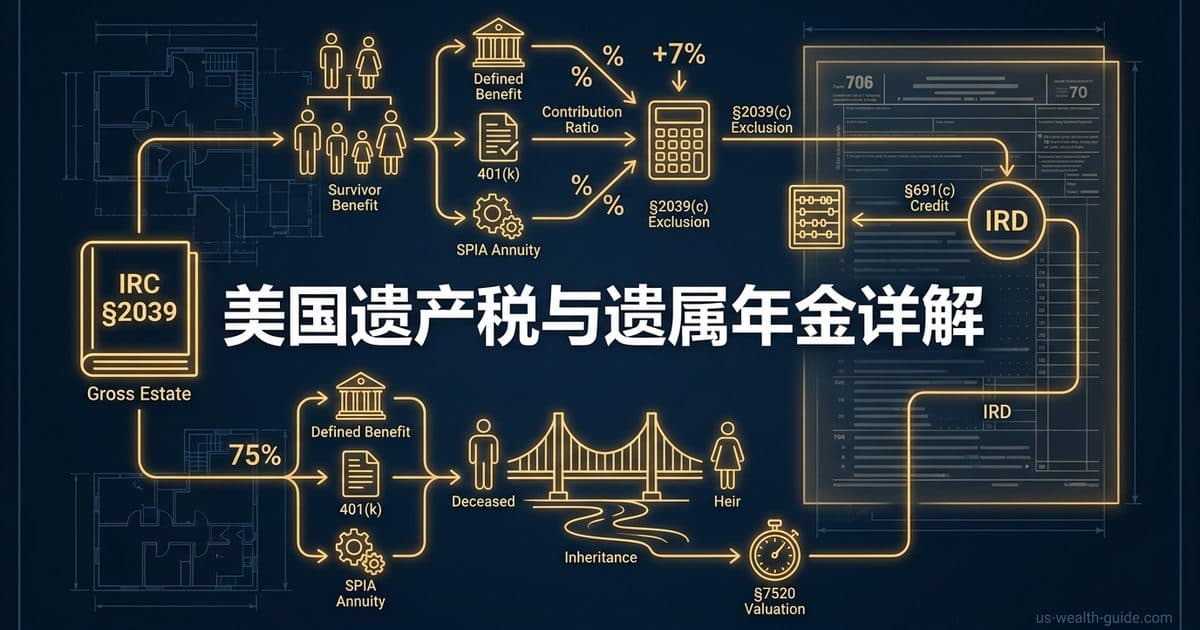
引言:退休遗产清算中的“遗属年金”税务迷雾
在美华人高净值家庭在规划退休资产传承时,通常会重点关注联邦遗产税与赠与税指南中的终身豁免额度。在 2026 税年,由于 One Big Beautiful Bill Act(OBBBA 法案)的正式生效,联邦遗产税个人终身豁免额度已被锁定为每人 1,500 万美元(夫妻合计 3,000 万美元,最高税率 40%)。对于拥有大额雇主养老金(Defined Benefit Pension)、401(k) 账户以及商业即期年金的家庭来说,如何将这些退休资产安全、低税地传递给配偶或子女,是遗产规划中的核心一环。
然而,许多遗产执行人、受益人甚至部分 CPA 在处理去世父母或配偶的退休年金时,经常陷入过时或错误的认知中。例如,最常见的误区是:
- 误区一:“配偶继承的遗属年金(Survivor Annuity)只算 50% 计入死者的毛遗产(Gross Estate)。”
- 误区二:“既然是雇主提供的养老金,死者生前没有拥有这笔资产的所有权,因此死后不需要申报遗产税。”
- 误区三:“继承的养老金死亡给付(Death Benefit)只需要交所得税,不需要交遗产税,反之亦然。”
事实上,美国税法典第 2039 条(IRC § 2039)对年金和遗属给付的遗产税计入做出了非常严密的规定。本文将针对持有雇主养老金、大额 401(k)、商业年金并已指定遗属或受益人的华人高净值退休家庭,深度剖析 §2039(a) 计入规则、§2039(b) 出资比例规则、§2039(c) 合格计划排除、§691(c) 死前应收收入(IRD)所得税抵免,以及 §7520 现值估值与 Form 706 Schedule I 申报实务,帮助读者厘清边界,规避双重征税陷阱。
一、 §2039(a) 与 (b) 法理:年金与遗属给付如何计入毛遗产?
1. §2039(a) 的触发条件
根据 IRC § 2039(a) 的规定,死者的毛遗产必须包括“由任何受益人因死者去世而有权收取的年金或其他给付(the value of an annuity or other payment receivable by any beneficiary by reason of surviving the decedent)”的价值。
要触发该条计入,必须满足以下三个核心法定要件:
- 合同或协议存在:年金或给付是根据死者生前订立的合同或协议(1931 年 3 月 3 日之后订立的合同)支付的。
- 死者享有生前权益:死者生前实际在领取该年金,或者对该年金享有领取权(单独或与他人联合,for life 或在其实际去世前未结束的期间内)。
- 受益人因继承而生:受益人获得的给付,完全是由于受益人在死者去世后依然存活(by reason of surviving the decedent)而触发的。
2. 年金与人寿保险的税务边界
需要特别强调的是,§ 2039 明确排除了人寿保险保单(Life Insurance Contracts)。 人寿保险理赔金的毛遗产计入规则由 IRC § 2042 专属管辖。如果死者在去世时拥有保单的“所有权附带权利”(Incidents of Ownership),理赔金按 §2042 人寿保险计入毛遗产 全额计入毛遗产;而年金和遗属给付则严格遵循 § 2039 的出资比例规则。
3. §2039(b) 的出资比例计入原则
如果合同符合 § 2039(a) 的计入条件,那么具体要计入多少金额?IRC § 2039(b) 确立了“出资比例计入原则”:
死者毛遗产中计入的年金价值,仅限于与死者负担的购买价格比例相对应的部分。
公式表示为:
计入毛遗产的价值 = 去世当日遗属年金的精算现值 × (死者出资额 ÷ 总购买价格)
在计算“死者出资额”时,税法有一条极具杀伤力的“视同出资”条款:
如果是由死者的雇主做出的任何出资,只要该出资是由于死者的雇佣关系(by reason of his employment)而做出的,均视同由死者本人出资。
这意味着,在普通的商业即期年金(SPIA)中,如果死者全额自付了保费,那么去世当日遗属可领年金的现值将 100% 计入死者毛遗产。而在非合格计划(Non-qualified Plan)的雇主年金中,即使雇主出资了 100%,这部分也会被“视同死者本人出资”,从而导致遗属年金的现值 100% 被拉回死者的毛遗产中课税。
二、 §2039(c) 合格计划的“出资比例排除”计算与算例
为了鼓励雇主设立合格的退休计划,税法典在历史演变中通过 § 2039(c) 赋予了“合格计划(Qualified Plans)”特殊的遗产税照顾——允许排除“雇主真实出资比例”对应的价值,只将“员工个人自付出资比例”对应的价值计入毛遗产。
1. 适用 §2039(c) 排除的五类合格计划
根据财政部实施条例 Treas. Reg. § 20.2039-2(b),以下五类计划符合合格计划的定义,可享受雇主出资排除:
- §401(a) 信托计划:雇主设立的合格养老金(Defined Benefit Pension)、利润分享(Profit-Sharing)或员工持股计划(ESOP)。
- §403(a) 雇主购买年金:雇主根据合格年金计划为员工购买的年金合同。
- §403(b) 计划:公立学校、医院或特定免税组织(501(c)(3))为员工设立的年金计划。
- 军役年金:根据美国法典第 10 卷第 73 章设立的退役军人遗属给付计划。
- §405 合格债券购买计划:符合税法要求的政府债券购买计划。
2. §20.2039-2(c)(1) 的官方经典算例
财政部条例 § 20.2039-2(c)(1) 提供了一个非常严谨且可复现的比例排除公式。我们可以通过该条款中的经典案例来理解其计算逻辑:
【条例原始案例】 员工在一项 §401(a) 合格 defined benefit 计划下退休。在退休日,信托为员工购买了一份合并年金,在退休时的估值为 40,000 美元。其中,员工个人通过税后薪资自付了 10,000 美元,雇主出资了 30,000 美元。 该年金规定,员工生前每月领取特定金额,若员工去世,其配偶(或指定受益人)有权继续按月领取遗属年金。 当该员工去世时,根据国税局的生命表计算,该份配偶遗属年金在去世当日的精算现值为 16,000 美元。
【国税局官方计算步骤】- 第一步:计算雇主出资比例
雇主出资比例 = 雇主出资 30,000 美元 ÷ 退休时总合并值 40,000 美元 = 75%
-
第二步:计算排除额(不用计入死者毛遗产的部分)
排除额 = 75% × 去世当日遗属年金现值 16,000 美元 = 12,000 美元
- 第三步:计算员工出资比例与计入额
员工出资比例 = 员工自付 10,000 美元 ÷ 总合并值 40,000 美元 = 25%
计入死者毛遗产的价值 = 25% × 16,000 美元 = 4,000 美元
最终,执行人只需在 Form 706 申报中,将 4,000 美元列入死者的毛遗产,而雇主出资的 12,000 美元则安全地排除了。
3. 华人高管家庭的实战扩展算例
许多在硅谷或西雅图科技公司工作的华人高管,在退休时拥有极为丰厚的 defined benefit 计划(如现金余额计划 Cash Balance Pension Plan ),且往往涉及账户 Rollover。
【实战演练案例】 死者张先生是某大型科技公司的退休高管,于 2026 年去世。他遗留了一笔 §401(a) 养老金的遗属年金(QJSA survivor annuity),每月付给其配偶李女士。
- 在张先生退休合并该养老金时,其总价值为 800,000 美元。
- 根据记录,张先生在职期间通过税后(after-tax)自费投入了 200,000 美元,其余 600,000 美元 均为雇主匹配出资与税前增长(即雇主份额)。
- 在张先生去世当日,该份遗属年金按 §7520 利率和生命表算出的精算现值为 160,000 美元。
- 雇主出资比例:600,000 美元 ÷ 800,000 美元 = 75%
- 排除额(免征遗产税):75% × 160,000 美元 = 120,000 美元
- 计入张先生毛遗产的价值:25% × 160,000 美元 = 40,000 美元
4. 特殊情形分析
- 自雇者(Self-Employed Individuals):在 §20.2039-2(c)(1)(ii) 下,自雇者(如 Partner、LLC Member 或 Sole Proprietor)在 Keogh 计划或 SEP-IRA 中的出资,只要在所得税上被允许作为税前扣除(Deduction under §404),在 §2039 下即被视同雇主出资,从而可以享受排除;如果不能在所得税扣除,则视同员工个人出资,计入毛遗产。
- 转账资金(Rollover Contribution):如果员工将一个合格计划(例如旧雇主的 401(k))全额 Rollover 到另一个合格计划(如当前的 401(a) 或 IRA),该 Rollover 资金在计算出资比例时,仍需穿透追踪其原始资金属性(区分雇主匹配与个人税后自付)。如果全额属于税前(Pre-tax)Rollover,则在 §2039(c) 下全部视同雇主出资排除。
- 社区财产州特别规则:根据 Treas. Reg. § 20.2039-2(d),如果在加州、华盛顿州等社区财产州,雇主养老金属于夫妻社区财产。当非员工配偶先于员工去世时,由于社区财产法的规定,非员工配偶在员工养老金中拥有的 50% 社区财产权,在特定情况下需要按照 §20.2039-2(d) 进行遗产税的排除与申报处理,避免重复征税或漏税。
三、 澄清历史演变:遗属年金的“配偶 50% 规则”是如何作废的?
在遗产申报中,经常有老一代 CPA 提出:“根据国税局的规定,配偶继承的遗属年金在遗产清算中只要申报 50% 的价值就可以了。”这是一个极其危险的过时税法认知。
1. 历史演变年表
为了理清这一概念的来龙去脉,我们必须了解以下税法的演变历程:
| 时期 | 适用规则 | 说明 |
|---|---|---|
| 1976 年之前 | § 2039(c) 合格计划全额排除 | 只要是合格退休计划产生的遗属年金,不论金额大小,雇主出资部分完全排除在毛遗产之外。 |
| 1976 年 - 1986 年 | 旧 § 2039(b)(1) 配偶 50% 特殊规则 | 期间税法改革(Tax Reform Act of 1976 等)逐步对遗属年金的排除设限。为了保护未亡配偶,旧税法曾规定,如果遗属年金的受益人是死者的配偶,只需将该年金价值的 50% 计入死者毛遗产(其余 50% 视同配偶自身所有或直接免税)。 |
| 1986 年税改法(TRA 1986)之后 | 彻底删除配偶 50% 特殊规则 | 1986 年税改法(Tax Reform Act of 1986)对 § 2039 进行了大刀阔斧的修订,彻底删除了旧 § 2039(b)(1) 针对配偶遗属年金的 50% 特殊折价规则。 |
| 现行法(含 2026 OBBBA 时代) | 对所有受益人一视同仁 | 遗属年金的遗产税计入完全不区分配偶与其他受益人。任何遗属年金都必须严格按照“出资比例”计算计入毛遗产的金额。 |
2. 配偶递延的正确路径:§2056 婚姻扣除
既然现行 § 2039 不再对配偶提供 50% 的直接折价,那这是否意味着配偶继承大额遗属年金在当天就必须缴纳遗产税?
答案是:不一定。配偶的税收减免是通过 IRC § 2056 婚姻扣除(Marital Deduction)实现的,而不是通过 § 2039 条款本身。
当死者去世,配偶作为受益人享有合格终身遗属年金(如符合 QPSA/QJSA 要求的年金)时,根据 § 2056(b)(7)(C) 的特殊规定,该年金默认自动符合合格终止权益财产(QTIP)的要求。死者的执行人可以在 Form 706 Schedule M 上申报这笔年金,并申请 100% 的婚姻扣除。
- 税务后果:这笔遗属年金虽然按 § 2039 计算了其计入价值(例如上述张高管案例中的 4 万美元),但由于申请了 § 2056 婚姻扣除,这 4 万美元将从死者的应税遗产中扣除,在当天完全不需要缴纳遗产税。
- 注意陷阱:婚姻扣除只是“递延(Deferral)”而非永久免除。当后亡配偶去世时,如果该年金仍有剩余价值,或者已转化为其他资产,可能会按照下文介绍的 §2044 先前婚姻扣除财产再计入 条款被拉回后亡配偶的遗产中课税。
四、 §691(c) 抵免:退休年金死亡给付的“双重征税”与缓解
除了定义复杂的遗属年金外,高净值家庭最常见的退休资产是 401(k) 或 IRA。如果父亲去世,其 120 万美元的 401(k) 账户由母亲或子女继承,这笔钱将面临美国税法中最严酷的双重征税地雷。
1. 为什么 401(k) 余额不享有 §2039(c) 出资排除?
首先,需要明确:401(k) 或 IRA 的账户余额(Account Balance)不属于 § 2039(c) 排除的“遗属年金”范畴。 因为 401(k) 余额是死者生前已经完全拥有的既得权益,没有任何“购买价与出资比例”的结构。因此,120 万美元的 401(k) 余额必须 100% 计入死者的毛遗产(通常在 Form 706 Schedule I 申报,而非 Schedule D),并且不享有任何出资比例排除。
2. 死前应收收入(IRD)的双重征税痛点
401(k) 死亡给付、未领取的 defined benefit 养老金一次性给付、以及商业年金中的增值部分,在所得税法上属于 §691 死前应收收入(Income in Respect of a Decedent, IRD)。关于其定义与基本规则,可参考姊妹篇 §691 IRD 死前应收收入与遗产/所得税 。
当受益人继承并提取这笔 401(k) 或养老金死亡给付时:
- 遗产税层:这 120 万美元会计入死者的毛遗产,征收最高 40% 的联邦遗产税。
- 所得税层:由于死者生前没有就这笔钱缴纳所得税(Pre-tax 属性),当受益人取出时,必须 100% 申报为普通收入(Ordinary Income),缴纳最高 37% 的联邦所得税(OBBBA 已将 TCJA 的 37% 最高个人所得税率永久延续,而非回到 39.6%)。
如果不做任何处理,这笔钱的总税率将是:
40% + (1 - 40%) × 37% = 62.2% 超过六成的财富将被税收吞噬。
3. §691(c) 遗产税扣除/抵免的计算方法
为了缓解这种不合理的双重征税,IRC § 691(c) 规定:
因继承 IRD 资产而缴纳了联邦遗产税的受益人,在其申报该 IRD 收入的同一年,有权在个人所得税申报中获得一笔所得税扣除(Deduction for Estate Tax Attributable to IRD)。
这笔扣除额的计算非常精确,旨在退还该 IRD 项所分摊的遗产税:
【计算实例】 死者李先生去世,遗留了一笔 §691 的商业年金死亡给付 200,000 美元(全部为增值,属于 IRD)。
- 李先生的应税遗产总额由于计入了这笔 20 万美元,导致适用的遗产税率达到了 40%。
- 该年金项实际负担的联邦遗产税为:200,000 美元 × 40% = 80,000 美元。
- 李先生的儿子小李是该年金的受益人,他在 2026 年一次性提取了这 20 万美元,并在个人所得税表中申报了 20 万美元的普通收入。
【小李的所得税抵免处理】 根据 § 691(c),小李在 2026 个人所得税申报时:
- 将 20 万美元全额申报为普通收入。
- 在 Schedule A (Itemized Deductions) 的“其他未列明扣除(Other Itemized Deductions)”项中,直接申报 80,000 美元 的所得税扣除(此扣除不受 2% AGI 的限制,完全可全额抵免)。
- 假设小李的个人所得税税率为 35%,这笔 §691(c) 扣除为他节省的所得税为:80,000 美元 × 35% = 28,000 美元。
这在实质上将双重征税的总税负降到了合理的水平。遗产执行人必须在 Form 706 正确计算并在受益人所得税申报中进行传递提示。
五、 §7520 遗属年金现值计算与 Form 706 Schedule I 申报实务
1. §7520 遗属年金的精算估值
在申报 Form 706 时,遗属年金的“价值”不是受益人未来能领到的所有年金之和,而是死者去世当日该遗属年金的精算现值。 根据 IRC § 7520 的规定,估值必须使用以下两个要素:
- 去世当月的 §7520 利率(即 IRS 每月公布的联邦中期利率的 120%)。
- 受益人去世当日的年龄(计算其预期寿命)。
- Treas. Reg. § 20.2031-7 中的精算表(例如 Single Life Table S 等)。
例如,若李女士在丈夫去世时为 70 岁,按去世当月的 §7520 利率计算出的现值因子为 10.0000。若她每年领取 16,000 美元,该年金的去世当日精算现值即为 160,000 美元。这一计算是客观、精确且必须由精算工具或 CPA 辅助完成的。
2. 对照判定:为什么 SCIN 不计入 §2039?
在遗产规划中,华人家庭常使用“自作废本票”(Self-Canceling Installment Notes, SCIN)来转让家族企业股权,其法理可参考 SCIN 自作废票据与 §2039 排除 。 SCIN 规定,如果债权人(父母)在票据期限内去世,债务自动作废,子女不需要再还款。
- 国税局曾尝试使用 § 2039 强行将 SCIN 作废的未付余额拉回毛遗产,理由是这构成类似“死者去世后受益人获得给付”的合同。
- 法院判定:SCIN 不构成 § 2039 下的年金,因为其死亡自动作废条款(Contingency)属于真实的债务豁免,而非合同项下因继承而生的“年金或遗属给付”。因此,SCIN 的未付余额成功被排除在毛遗产之外。这为高净值家庭提供了极佳的对照规划路径。
3. Form 706 Schedule I 申报要素清单
当执行人处理 § 2039 年金与遗属给付时,必须在 Form 706 的 Schedule I (Annuities) 附表中进行申报。填报时应准备并提交以下材料:
- 年金合同复印件:包含保单号、发行公司、死者与受益人姓名。
- 公司出具的死后价值证明(Form 712 / Valuation Statement):证明去世当日该年金的估值与已付保费明细。
- 出资比例计算书:如果是 §401(a) 等合格计划,必须列出退休时合并值、员工自付税后保费、雇主匹配额,并列明 §2039(c) 排除比例的推导过程。
- 婚姻扣除申请:若受益人为配偶,必须同时在 Schedule M 上列报该项目,并注明符合 § 2056(b)(7)(C) 的 QTIP 婚姻扣除条件,声明 100% 扣除。
六、 华人养老金与年金传承的避坑与规划建议
结合 2026 年 OBBBA 时代 1,500 万豁免背景,华人家庭在设计和继承退休账户及年金时,建议遵循以下规划清单:
- 分清资产类型,避免定性错误
- 寿险理赔:走 §2042 人寿保险 ,若设立了 ILIT 不可撤销人寿保险信托 ,理赔完全免除遗产税。
- 雇主 defined benefit 年金:走 § 2039,合格计划享有 §2039(c) 雇主出资排除,只计入个人自付费后出资比例。
- 商业即期年金(SPIA/DIA):走 § 2039,无雇主出资排除,通常全额计入,可配合 美国年金购买指南 在生前进行保费与流向优化。
- 纠正“配偶 50% 折价”过时观念,必须申报婚姻扣除 不能在 Form 706 申报时直接将配偶的遗属年金“自打五折”。必须全额列报 § 2039 计算的现值,然后通过 Schedule M 的 § 2056 婚姻扣除实现 100% 递延。
- 切勿漏掉 §691(c) IRD 所得税扣除 继承大额 pre-tax 401(k) 或养老金给付的受益人(配偶或子女),在取出当年缴纳个人所得税时,必须向 CPA 提供死者的 Form 706,计算出该笔 IRD 资产所分摊的联邦遗产税,并在个人所得税表中进行扣除申报,避免六成以上的财富被双重征税吞噬。
- 妥善处理非公民配偶的继承瓶颈 如果配偶不是美国公民,§ 2056 婚姻扣除默认不适用。必须通过设立 QDOT 信托(Qualified Domestic Trust) 才能实现税收递延。具体合规流程可参考 QDOT 非公民配偶遗产规划 。
- 合理搭配 portability DSUE 如果先亡配偶有大额未用完的 1,500 万遗产豁免,必须在 Form 706 申报时做出 portability 选举,将 DSUE 携带给后亡配偶。当后亡配偶面临 § 2044 拉回的 QTIP 财产与自有财产叠加超标时,DSUE 是最强大的防御武器,具体操作可参考 遗产税 portability DSUE 携带式免税额 。
官方来源与参考资料
- IRC § 2039 — Annuities: 26 U.S. Code § 2039 (Cornell LII)
- Treas. Reg. § 20.2039-2 — Annuities under qualified plans: 26 CFR § 20.2039-2 (Cornell LII)
- IRC § 691(c) — Deduction for estate tax attributable to IRD: 26 U.S. Code § 691 (Cornell LII)
- IRS Publication 559 — Survivors, Executors, and Administrators: IRS Pub 559 Official Guide
- Form 706 Instructions — United States Estate (and Generation-Skipping Transfer) Tax Return: IRS Form 706
- IRS Rev. Rul. 2002-39 — Annuity estate tax inclusion rulings.
- Tax Reform Act of 1986 (TRA 1986) — Legislative changes deleting the spouse 50% annuity exclusion.
- 2026 IRS Inflation Adjustments (Rev. Proc. 2025-32 / OBBBA amendments).
(注:本文内容基于截至 2026 年 7 月核税之现行美国联邦税法、财政部条例、OBBBA 法案及国税局指引。遗产税申报与退休年金规划涉及高度复杂的精算与法条判定,执行人与委托人应在专业遗产律师及具有 CFP®/CPA 资质的专业人士指导下执行相关申报与规划。)
免责声明:本文由 规划师陈先生, CFP® 撰写并审核,仅供一般信息和教育目的,不构成法律、税务或财务建议。每个家庭的具体情况不同,建议在做出任何财务决策前咨询持牌的税务专业人员或财务顾问。税法和监管政策可能随时变化,请以最新的官方发布为准。