美国公司养老金:一次性领取还是终身月领
 规划师陈先生, CFP®
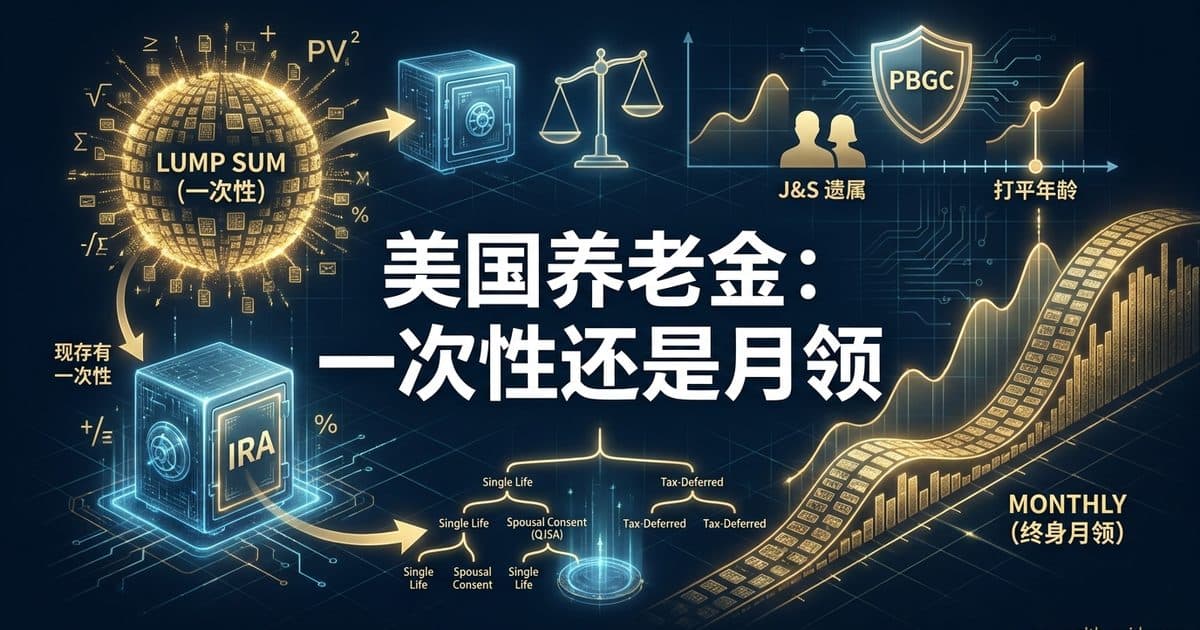
先看家庭是否需要这份终身收入,再比较一次性金额。 如果您或配偶依赖养老金支付基本开支,月领及遗属年金有重要的长寿保障价值;如果其他保证收入已充足,一次性可增加支出与传承的灵活性,同时把投资和资金耗尽风险交给家庭。已婚参加者通常默认领取合格联合与遗属年金(QJSA):参加者身故后,配偶继续终身领取约定比例。改选单人终身年金或一次性,通常须取得配偶书面同意并由公证人或计划代表见证。
本文适合拿到美国私营部门确定给付型养老金(Defined Benefit,DB)选择表或老雇主买断邀约的华人家庭。不适用于只有401(k)/IRA的读者,也不讲政府雇员、教会、多雇主工会计划或外国养老金的规则;商业年金仅作比较参照。规则截至2026年10月25日核验,所有林先生的金额均为教学假设,不是实际计划报价或个人建议。
选择表上的月领,究竟保谁、保多久?
假设林先生62岁、太太59岁,计划提供下列选项,起付日相同且无通胀调整:
| 领取形式 | 假设金额 | 参加者身故后的给付 | 需要核对的代价 |
|---|---|---|---|
| Single Life,单人终身年金 | $3,200/月 | 通常停止,无剩余本金 | 已婚者不能只因月领最高便忽略配偶保障 |
| 50% Joint & Survivor | $2,980/月 | 配偶终身领$1,490/月 | 比Single Life少$220/月;查有无配偶先亡后恢复金额的pop-up条款 |
| 75% Joint & Survivor | $2,860/月 | 配偶终身领$2,145/月 | 比50%形式再少$120/月,遗属收入多$655/月 |
| 100% Joint & Survivor | $2,710/月 | 配偶终身领$2,710/月 | 共同生活期间的月领更低 |
| 10-Year Certain & Life | $3,080/月 | 前120个月内身故,受益人领余下月份;保证期后身故则停止 | 参加者活过10年仍终身领取;保证期不等于配偶终身保障 |
| Lump Sum,一次性 | $460,000 | 未花完的余额可留给受益人 | 家庭承担投资、管理、长寿和欺诈风险 |
这些是示例选项,不是每个计划都提供。QJSA的遗属比例依法在50%至100%之间,并非所有计划都默认50%。其定义和配偶保护见IRS说明。领取开始后,形式通常不能更改,先让管理人书面确认可撤销的最后日期。
夫妻应分别列出“共同生活”和“一方身故”时的开支与收入。不能把两人的Social Security退休福利都当作身故后继续保留;需另外核对遗属福利。若太太每月基本开支为$4,000,她独立可得的其他保证收入假设为$2,000,50%遗属月领后仍缺$510,75%形式则多$145。这个缺口比单看$220的月领差额更有决策价值,税、医保和通胀还要另留余量。家庭整体测算见退休保证收入地板。
一次性报价怎么比:支付率、购买力与打平年龄
先算支付率,别把它当投资收益率
林先生的Single Life年付款为$3,200×12=$38,400,除以$460,000,隐含支付率约8.35%;50%遗属形式为$2,980×12÷$460,000≈7.77%。
支付率含本金返还和风险共担,不是8.35%的利息或可持续投资回报。Single Life早亡通常无余额退还,J&S则用较低月领换取配偶保障。比较时必须保持起付日、年龄、遗属比例、保证期、COLA和税前/税后口径一致。
截至2026年10月25日,Blueprint Income公开表展示:每$100,000保费、65岁男性、life-only即期年金,年收入$8,372,约$698/月;女性样本为$8,068/年。这是报价平台的展示样本,页面未给出完整州别和个人适用条件,不能视作市场平均或可成交承诺。
只演示换算:按男性样本,购买每年$38,400需约$38,400÷$8,372×$100,000=$458,672。但林先生是62岁,且配偶保护需求不同,不能据此判定46万美元买断划算与否。应向不同承保公司索取同年龄、同形式的书面报价,再比较保险公司信用、费用和保障。商业年金与雇主养老金的保障制度也不同,产品背景见年金类型与费用指南。
再算账户能复制月领多久
不计回报,$460,000÷$3,200=143.75个月,约12年;62岁起领,名义累计到约74岁等于一次性金额。它忽略时间价值,并不能说明早于74岁就应选择一次性。
若假设一次性转入IRA,持续获得扣除投资费用后的4%税前年回报,按月复利、每月末提取$3,200,普通年金现值方程为:
$460,000=$3,200×[1−(1+i)的−n次方]÷i,i=4%÷12。解得n≈196.02个月,16.34年,约78.34岁时账户耗尽。
| 恒定年回报假设 | 可提取年数 | 62岁起算的账户耗尽年龄 |
|---|---|---|
| 0% | 11.98年 | 73.98岁 |
| 3% | 14.86年 | 76.86岁 |
| 4% | 16.34年 | 78.34岁 |
| 5% | 18.31年 | 80.31岁 |
| 6.5% | 23.26年 | 85.26岁 |
公式为n=−ln(1−143.75×i)÷ln(1+i),零利率行直接相除。回报假设不是预测,未计税、死亡率、通胀或其他提款;实际回报有波动,退休初期亏损与持续提款可能令账户更早耗尽。这张表只衡量资金复制固定付款的期限,不能比较夫妻联合寿命、临时大额支出或遗产价值,也不能用股票长期平均回报代替保证年金。
最后检查报价为什么会变
传统DB的一次性金额通常要满足IRC §417(e)的最低现值规则,涉及法定利率和死亡率;计划可有更优公式。请索取适用的回看月份、稳定期、工龄、薪酬记录和提前退休补贴,别只比较两封信的总额。
PBGC最高保障现值表提供了一个利率例子:2026起付年表使用2025年8月段利率4.20%/5.29%/6.08%;2027表使用2026年8月的4.65%/5.75%/6.73%。这是PBGC特定表的输入,不是您计划的报价利率。在其余条件不变时,折现率提高会降低现值;报价还受年龄、起付时间和计划条款影响,不能据此预测下一年度一定少领。
月领没有COLA,家庭如何承受通胀?
查计划摘要说明(SPD)有无生活成本调整(COLA),不要把固定月领理解为固定购买力。假设名义$3,200不变,用3,200÷(1+通胀率)的年数次方计算:
| 起领后经过年数 | 2.5%恒定通胀下的购买力 | 3.5%恒定通胀下的购买力 |
|---|---|---|
| 0年 | $3,200/月 | $3,200/月 |
| 10年 | $2,500/月 | $2,269/月 |
| 20年 | $1,953/月 | $1,608/月 |
| 30年 | $1,526/月 | $1,140/月 |
数字以退休当年美元计并四舍五入。这不是通胀预测。月领可覆盖一部分基本开支,其余资产仍需安排流动性和购买力;一次性投资也不保证战胜通胀。选择哪种形式,都要另留医疗、住房维修等大额支出预算。
配偶同意与买断窗口:交表前完成什么?
根据IRS对PPA 2006的说明,QJSA放弃选择期从原来的90天延长至起付日前180天,相关通知时限也作了对应调整。通常应在起付日前30–180天收到说明,具体交表期限以通知为准;这不代表收信后一定有180天考虑。
财政部TD 8796允许在符合条件时缩短30天考虑期,但须保留说明送达次日起算的7天撤销期,且付款不得早于该期间结束。年金起付日与支票实际发出日未必相同,不要等到款项到账才要求改选。
放弃QJSA时,配偶应理解放弃的具体福利、同意指定形式及受益人(如适用),并按计划程序完成签字见证。DOL官方中文指南说明了公证人或计划代表见证要求。婚前协议不能自动代替计划所需同意;再婚、离婚分割令(QDRO)、配偶无法联系等情况应交管理人与ERISA律师核查,不自行认定例外。
若50岁时收到“现在给$180,000,或65岁起每月$1,600”的买断信,不能把$1,600×12÷$180,000≈10.7%与即期年金直接比:月领还要等15年。应比较同一未来起付日的递延收入、提前领取是否损失补贴,以及不回复的默认结果。CFPB的2016年消费者指南建议核对养老金记录和计算、避免施压推销。窗口截止日是真实执行条件,但不代表接受买断更有利。
PBGC能保多少,哪些风险不会被上限表解决?
先确认计划是否受PBGC保障。冻结福利累积、雇主破产、计划终止是不同事件,不会自动产生相同结果。PBGC年金与一次性说明也提醒,计划允许的领取形式和部分一次性选项需向管理人确认。
以下为2026年单雇主计划表的月度最高保障,不是个人福利承诺:
| 表中适用年龄 | Straight Life每月上限 | Joint & 50% Survivor每月上限 |
|---|---|---|
| 60岁 | $5,063.35 | $4,557.02 |
| 62岁 | $6,153.92 | $5,538.53 |
| 65岁 | $7,789.77 | $7,010.79 |
表的年份通常按计划终止年份选取;若终止时雇主已处于破产程序,可能按破产申请年。年龄通常按开始从PBGC领取时认定,破产情形另有规则。 联合遗属列假设夫妻同龄,林先生62岁、太太59岁不能直接套该列;其他遗属比例也需另算。
还应向管理人核对:
- 上限以内是否仍受其他保障限制,例如终止前五年新增或提高的福利、未归属福利、临时补充福利。不能仅因$3,200低于上限就承诺全额赔付。
- 超过上限的部分,最终可能从计划资产分配中收回一些,也可能大幅减少;保障上限不等于最终总付款。
- 资金不足是否限制一次性给付。PBGC现值表说明,AFTAP在60%至不足80%时,受限给付一般不超过全额50%与PBGC最高保障现值两者较低值;具体适用和例外需书面确认。
PBGC接管后通常按月支付,只有小额福利可一次性:2024年前终止的计划不超过$5,000,2024年及以后不超过$7,000;首次付款日后不能改选。政府及多数教会计划不属这套保障,多雇主计划另用一套公式。
资金充足的计划终止或风险转移可能由保险公司承接年金,此后不再受PBGC保障。应记录承保公司并核对所在州保险担保制度,不能把商业年金视为同一联邦保障。PBGC的计划终止说明可帮助区分情形。
选一次性以后,转IRA与直接拿现金差多少?
以下假设46万美元全部为税前资金、属于可转存分配,且不是当年RMD;若含员工税后投入,需另算税基。依据IRS Topic 410及转存操作说明:
| 资金路径 | 当下结果 | 之后要做什么 |
|---|---|---|
| Direct rollover直接转Traditional IRA | 全额$460,000转入,免20%强制预扣,通常继续递延纳税 | 核对收款抬头、实际入账和受益人;比较IRA费用与雇主计划保护 |
| 支票付给个人,再做60天转存 | 预扣$92,000,到手$368,000 | 要全额递延,通常须在60天内自筹$92,000补齐;预扣在报税时抵税,不保证全额退款 |
| 不转存、直接使用现金 | 应税部分计入当年普通收入 | 20%只是预付款,最终税额可能更高;另核州税和提前分配附加税 |
若您尚未满59½岁,可能有10%提前分配附加税;在满55岁当年或以后离职并从该雇主计划领取等例外,不随资金转入IRA而保留,先核Rule of 55与SEPP边界。RMD不能转存,转Roth IRA也不是上述免当期税的Traditional IRA路径。
以62岁、59岁夫妻、无其他收入且只用2026年$32,200标准扣除为例:$460,000−$32,200=$427,800应税收入,最高部分已进入32%档;并非整笔按32%征税。夫妻合报32%档为超过$403,550至$512,450的部分,35%档至$768,700,再高为37%。有工资或其他收入时要合并估算,数字见IRS 2026税率与扣除。
转IRA后还要比较三项长期后果:
- RMD:合规的计划年金付款按年金分配规则执行;Traditional IRA则按年龄、余额等计算。林先生在2026年62岁,属1960年及以后出生组,现行适用年龄为75岁。具体首年期限见IRS现行分配法规及站内RMD指南。DOL中文旧指南的72岁文字不用于本项判断。
- IRMAA与社保税:直接转Traditional IRA通常不增加当年收入,今后应税提款与养老金月领都可能影响Medicare附加费和Social Security的应税比例。SSA通常使用两年前的税表,需按夫妻各自参保年份推算,不能一律认为62岁领现金就影响64岁保费。退休等合格事件可申请重新核定,见SSA-44流程。养老金本身不是社保退休福利的工作收入;WEP/GPO也已由2025年法律废除。
- 传承:IRA余额通常按托管机构记录的受益人指定处理,不能只写遗嘱。多数不属特殊例外的成年子女须在死亡后第十年末前领完;若原持有人在法定起始日或之后去世,期间通常还须逐年RMD。配偶、残疾等受益人规则不同,且税前资金通常仍要纳税,见IRS Publication 590-B。
怎么把比较变成家庭决定?
| 家庭主要情况 | 优先比较 | 不应遗漏的反例 |
|---|---|---|
| 两人依赖养老金支付基本开支 | J&S遗属比例与共同生活期的减额 | 高比例遗属保障也会压低当前可用收入 |
| 本人健康欠佳、配偶年轻且依赖收入 | 比较配偶余生保障 | 本人寿命短不等于一次性一定更好 |
| 单身、无扶养人 | Single Life与一次性 | 想保留身后价值时也看保证期选项 |
| 其他保证收入充足、有传承或大额支出目标 | 一次性、计划允许的部分月领组合 | 余额可能被市场下跌和长寿提款耗尽 |
有人建议“Pension Maximization”:选Single Life,再用月领差额买寿险替代遗属年金。若保障太太,应核对以林先生为被保险人的合同,而非误买成太太的人寿保险。本例$220是税前月领差,缴保费的税后可用金额更少。比较前应取得实际核保结果,核对保证保费、保障期限、失效条件、佣金,以及赔款能否支持配偶余生。不能以非保证演示值替代遗属收入;也不要在保单尚未落实时先不可逆地放弃QJSA。
我们的评测方法
比较维度为基本开支、遗属收入、长寿、通胀、流动性、投资费用、计划保障和税务。规则用官方材料核对,算例披露假设;单一商业报价只演示换算,不排名、不证明哪种方案优越。本文无付费推广或联盟链接。没有取得读者的计划文件、正式报价或核保资料,执行前应由管理人和适当专业人士复核。
交表前的行动清单
- 保存选择包、SPD与最近年度资金通知,记录起付日、交表截止日及撤销截止日。
- 用雇佣与薪酬记录核对工龄、出生日期、配偶资料和计算基础,疑问书面提出。
- 分别算夫妻共同生活与一方身故的税后收入缺口,确认COLA与大额支出准备。
- 同起付日、年龄和保障形式比报价;打平表只作情景计算。
- 确认PBGC覆盖、适用年份、资金不足限制及保险公司承接情况。
- 若选一次性,先比较接收账户费用、提款规则与保护,再核direct rollover指令;领取后预扣见W-4P与W-4R指南。
- 配偶按计划程序完成同意与见证,保留确认记录。大额税务请CPA/EA复核,婚姻权益与QDRO请持牌律师审阅。
官方来源与参考资料
- PBGC:2026月度保障表、年金或一次性、最高保障现值表、计划如何终止。
- IRS/财政部:QJSA配偶同意、180天选择期说明、TD 8796通知与撤销规则、Topic 410、直接与60天转存、2026税率与扣除、RMD法规、Publication 590-B。
- DOL:退休计划须知(官方中文)(不采用旧RMD年龄文字)。
- CFPB:养老金一次性领取消费者指南,2016年版。
- SSA:Medicare高收入保费、WEP/GPO废除说明。
- 商业样本与背景:Blueprint Income即期年金表(2026-10-25展示值,非个人报价)、Schwab领取形式比较(一般取舍背景,非规则依据)。
免责声明:本文由 规划师陈先生, CFP® 撰写并审核,仅供一般信息和教育目的,不构成法律、税务或财务建议。每个家庭的具体情况不同,建议在做出任何财务决策前咨询持牌的税务专业人员或财务顾问。税法和监管政策可能随时变化,请以最新的官方发布为准。