IRA信托受益人规划:See-Through Trust、Conduit Trust、Accumulation Trust在SECURE Act后的选择策略
 规划师陈先生, CFP®
引言:为什么 IRA 受益人指定可能是你 estate plan 中最容易被忽视的一步
很多华人高净值家庭的 estate plan 包含了精心设计的 trust——revocable living trust、irrevocable trust、SLAT、GRAT 等一应俱全。但在 IRA 和 401(k) 的受益人指定(beneficiary designation)上,却经常出现三种致命失误:
- 受益人指定仍然是旧的或空白的——与 trust 条款冲突
- Trust 被指定为 IRA 受益人,但不符合 see-through trust 条件——导致5年强制取完
- SECURE Act 的 10 年规则完全改变了 conduit vs accumulation trust 的取舍——2019年前的 trust 设计可能已经过时
SECURE Act(2019年)和 SECURE 2.0(2022年)彻底重塑了 IRA 受益人的规则。2025年1月1日,IRS 的最终 RMD 法规生效,进一步确认了 10 年规则的严格执行。如果你的 IRA 余额超过 $500,000,受益人指定的税务后果可能比你的遗嘱更大。
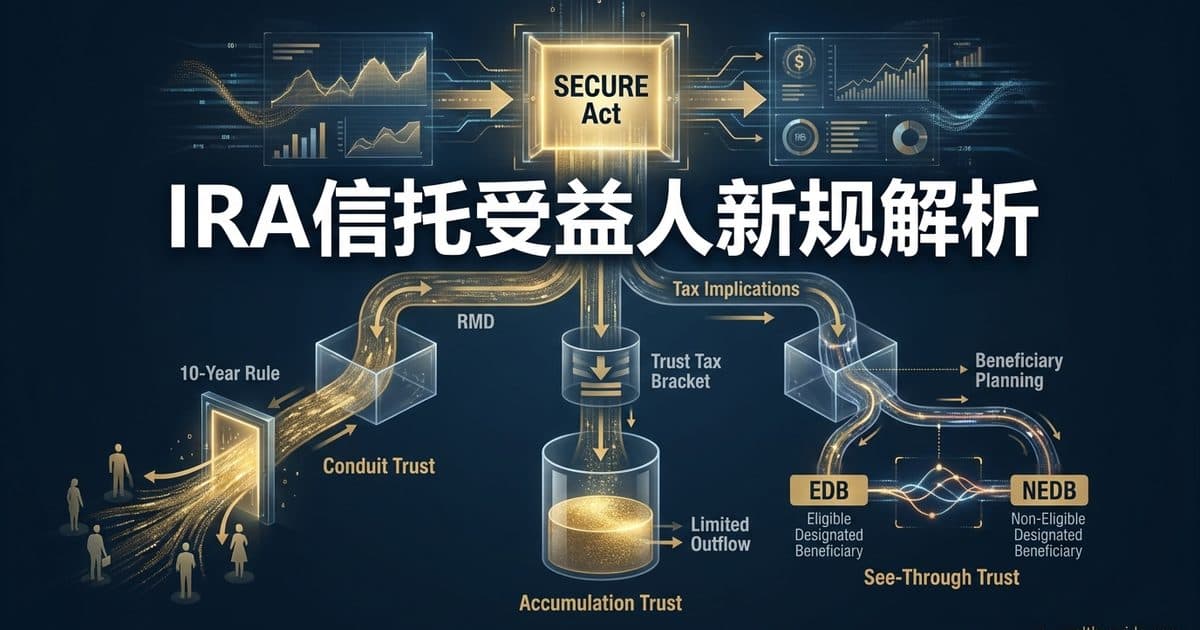
本文将系统解析 IRA 信托受益人的三大核心问题:See-Through Trust 认定、Conduit vs Accumulation Trust 选择、以及 SECURE Act 后的策略更新。
一、SECURE Act 后的 IRA 受益人分类
1.1 三类受益人
SECURE Act 将 IRA 受益人分为三类,不同类别有不同的取款规则:
| 受益人类别 | 英文缩写 | 取款规则 | 典型例子 |
|---|---|---|---|
| 合格指定受益人 | EDB | 可按寿命预期取款(stretch) | 配偶、未成年子女、残障人士、慢性病患者、不大于死者10岁的人 |
| 指定受益人 | DB(非EDB) | 10年规则 | 成年子女、孙辈、兄弟姐妹、朋友 |
| 非人受益人 | Non-person | 5年规则或死者剩余寿命 | 遗产(estate)、慈善机构、不符合see-through条件的信托 |
1.2 10年规则详解
对于非 EDB 的指定受益人(大多数成年子女和孙辈):
- 必须在第10年末之前取完全部余额
- 如果 IRA 原持有人已在 Required Beginning Date(RBD)之后去世,第1-9年还需要每年取 RMD
- 如果 IRA 原持有人在 RBD 之前去世,第1-9年无需取 RMD,第10年末一次性取完即可
- RBD 目前是73岁(2026年,SECURE 2.0 确定)
二、See-Through Trust:信托成为 IRA 受益人的前提
2.1 为什么 Trust 需要被"看穿"?
如果信托直接被指定为 IRA 受益人,但不符合 see-through 条件,IRS 会将信托视为非人受益人。这意味着:
- 如果 IRA 原持有人在 RBD 前去世:5年内取完(比10年更短)
- 如果在 RBD 后去世:按死者剩余寿命取(通常比10年更短)
2.2 四大认定条件
IRS 要求信托同时满足以下四个条件才能被认定为 see-through trust:
| 条件 | 具体要求 | 常见失误 |
|---|---|---|
| 1. 信托合法有效 | 在适用州法律下有效成立 | 跨州信托的合法性确认 |
| 2. 不可撤销 | 在 IRA 持有人去世时不可撤销(或因去世而变为不可撤销) | Revocable living trust 在去世时自动变为 irrevocable,通常满足 |
| 3. 受益人可识别 | 信托文件中所有受益人都必须是可以被识别的个人 | 模糊的"后代"条款可能不满足 |
| 4. 文件提交 | 在 IRA 持有人去世后次年 10 月 31 日前,向 IRA 托管机构提供 trust 文件 | 错过截止日期=失去 see-through 资格 |
2.3 受益人识别的灰色地带
"可识别的受益人"意味着 IRS 需要确定谁是最年长的受益人(oldest beneficiary),因为这决定了 RMD 的计算基础。
| 情况 | 受益人识别结果 |
|---|---|
| 信托指定"子女A和子女B" | 最年长子女的年龄决定RMD |
| 信托有"后代per stirpes"条款 | 需要列出所有可能的contingent beneficiaries |
| 信托包含慈善机构作为remainder beneficiary | ⚠️ 慈善机构是非人,可能导致see-through失败 |
| 信托有"特殊需求子女"条款 | 如果条款足够具体,可以识别个人受益人 |
关键规则:如果信托有任何非人受益人(慈善机构、estate 等),除非适用特殊例外(applicable multi-beneficiary trust),否则 see-through 认定可能失败。
三、Conduit Trust vs Accumulation Trust
3.1 Conduit Trust(导管信托)
定义:Conduit trust 要求 trustee 将从 inherited IRA 收到的所有分配立即转交给 trust 的个人受益人。
工作原理:Inherited IRA → Trust(收到分配)→ 立即转交给 → 个人受益人
- 个人受益人(而非 trust)对分配金额缴纳所得税
- 利用个人的较低边际税率(trust 税率压缩严重——收入超过 $16,000 即触发 37% 最高税率)
- RMD 基于最年轻的受益人计算(conduit trust 的一个优势)
- Conduit trust 在10年规则下,所有 IRA 资产必须在10年内全部转交给受益人
- 第10年末剩余余额全部转出——trust 无法保留任何 IRA 资产
- 这实质上消除了 SECURE Act 前 conduit trust 的"stretch"优势
3.2 Accumulation Trust(累积信托)
定义:Accumulation trust 允许 trustee 保留从 inherited IRA 收到的分配,不需要立即转交给受益人。
工作原理:Inherited IRA → Trust(收到分配)→ Trustee 决定 → 保留在trust内 或 分配给受益人
- 保留在 trust 内的收入按 trust 税率纳税(高度压缩的税率表)
- 分配给受益人的金额由受益人按个人税率纳税
- RMD 基于最年长的受益人计算(accumulation trust 的一个劣势)
| 2026年Trust税率表 | |
|---|---|
| 应税收入 | 税率 |
| $0 - $3,300 | 10% |
| $3,300 - $11,700 | 24% |
| $11,700 - $16,000 | 35% |
| 超过 $16,000 | 37% |
对比:单身个人在 $640,600 才达到 37% 税率,而 trust 在 $16,000 就触发了。
3.3 SECURE Act 后两种 Trust 的关键对比
| 特征 | Conduit Trust | Accumulation Trust |
|---|---|---|
| IRA分配的处理 | 必须全部转给受益人 | 可保留在trust内 |
| 所得税纳税人 | 个人受益人(低税率) | 保留部分由trust交(高税率) |
| RMD计算基础 | 最年轻受益人 | 最年长受益人 |
| SECURE Act后10年规则 | 第10年末必须全部转出 | 第10年末IRA必须取完,但可保留在trust |
| 资产保护 | 转出后受益人可自由支配 | 保留在trust内受保护 |
| 适合人群 | 财务成熟、不需要资产保护 | 需要资产保护、未成年或挥霍的受益人 |
3.4 SECURE Act 后的策略转变
SECURE Act 前:Conduit trust 是主流选择——因为可以利用受益人寿命做 stretch,让资金在 IRA 内免税增长数十年。
SECURE Act 后:由于10年规则的限制,stretch 在大多数情况下不再可用。这意味着:
- Conduit trust 失去了最大的优势(long-term stretch)
- Accumulation trust 的资产保护功能变得更突出——因为资金必须在10年内取出,但 accumulation trust 允许取出的资金继续在 trust 内受到保护
- 对于成年但财务不成熟的子女,accumulation trust 可能成为更好的选择
四、何时不应该用 Trust 作为 IRA 受益人
4.1 直接指定个人的优势
| 场景 | 直接指定个人 | 指定Trust |
|---|---|---|
| 受益人是配偶 | ✅ 配偶可做spousal rollover,最大化stretch | ❌ Trust不能做spousal rollover |
| 受益人是财务成熟的成年人 | ✅ 10年规则下操作简单 | ⚠️ 增加复杂性和费用 |
| 受益人是未成年子女 | ⚠️ 需要guardianship | ✅ Trust可管理资金到成年 |
| 受益人有creditor风险 | ❌ 无保护 | ✅ Trust提供资产保护 |
| 受益人有特殊需求 | ❌ 可能影响SSI/Medicaid | ✅ Special needs trust保护 |
4.2 2026年的IRA余额阈值
| IRA/401(k)余额 | 建议 |
|---|---|
| 低于$100,000 | 直接指定个人受益人,无需trust |
| $100,000-$500,000 | 视受益人情况决定;通常直接指定个人即可 |
| $500,000-$2,000,000 | 需要认真评估trust选项;如果有特殊需求子女或未成年子女,trust有价值 |
| 超过$2,000,000 | 强烈建议考虑accumulation trust;10年rule下的集中distribution可能导致巨额税负 |
五、案例分析
案例一:两个成年子女,IRA余额$1,200,000
背景:王先生,72岁,退休后有$1,200,000的传统IRA。两个孩子分别为45岁和42岁,都有稳定工作和良好财务管理能力。
方案A:直接指定两个子女为受益人(各50%)- 每个子女继承$600,000的inherited IRA
- 适用10年规则:第10年末前取完
- 每个子女自行决定每年取多少、如何管理税务
- 简单、低成本、灵活
方案B:指定Living Trust为受益人
- Trust 必须满足 see-through 条件
- 需要每年提供 trust 文件给 IRA 托管机构
- Trustee 需要管理 RMD 和 distribution
- 增加$2,000-$5,000/年的trust管理费用
- 如果是 conduit trust:效果与直接指定个人基本相同
- 如果是 accumulation trust:trust 税率压缩可能导致更多税
建议:在这种情况下,方案A(直接指定个人)更优——孩子都财务成熟,没有需要trust保护的理由。
案例二:特殊需求成年子女,IRA余额$800,000
背景:张女士,68岁,有一个35岁的特殊需求儿子(SSI和Medicaid受益人)和一个38岁的健康女儿。
挑战:如果直接指定特殊需求儿子为受益人,inherited IRA的distribution会让他失去SSI和Medicaid资格。
建议方案:
- IRA受益人指定为Special Needs Trust(SNT),该SNT是see-through trust
- SNT作为accumulation trust运作——IRA distribution留在trust内,不影响儿子的SSI/Medicaid
- SNT可以用于支付儿子的补充需求(supplemental needs)
- 女儿作为contingent beneficiary
税务影响:Trust内收入按37%税率纳税——但保护了儿子的政府福利,这个代价通常是值得的。
六、常见误区
误区一:"Living Trust 自动成为 IRA 的 see-through trust。" ⚠️ 不一定。Living trust 必须满足四个条件,尤其是受益人可识别和文件提交。如果你的 living trust 条款太模糊(比如"我的所有后代"),可能不满足 see-through 条件。
误区二:"Conduit trust 可以让子女继续做 lifetime stretch。" ❌ 在 SECURE Act 后,大多数非 EDB 受益人必须遵守10年规则。Conduit trust 只能帮助在10年内通过 trust 结构传递资金,不能做 lifetime stretch。
误区三:"配偶做受益人和 trust 做受益人效果一样。" ❌ 完全不同。配偶作为受益人可以做 spousal rollover——将 inherited IRA 变成自己的 IRA,推迟 RMD 到自己72岁。Trust 不能做 spousal rollover。
误区四:"Trust 的受益人指定和遗嘱一致就行。" ❌ IRA 受益人指定独立于遗嘱和 trust 的其他条款。IRA 表格上写谁就是谁——trust 条款不能覆盖 IRA 受益人指定表。
误区五:"Accumulation trust 可以无限保留 IRA 资金。" ❌ SECURE Act 后,即使是 accumulation trust,IRA 也必须在10年内取完。只是取出的资金可以继续保留在 trust 内(但需要按 trust 税率纳税)。
七、操作检查清单
- 审查所有 IRA 和 401(k) 的当前受益人指定——是否与 estate plan 一致
- 如果指定 trust 为受益人,确认 trust 满足 see-through trust 四大条件
- 确认 trust 条款中所有受益人都是可识别的个人
- 评估 conduit vs accumulation trust 在 SECURE Act 后的适用性
- 如果有特殊需求家庭成员,考虑 Special Needs Trust
- 配偶应优先考虑直接指定为受益人(spousal rollover 优势)
- 在 IRA 持有人去世后10月31日前向托管机构提交 trust 文件
- 计算受益人分类(EDB / NEDB)并确定适用的取款规则
- 评估10年规则下的集中distribution税务影响
- 每3-5年审查受益人指定,确保与人生变化同步
官方来源与参考资料
- IRC Section 401(a)(9):RMD 规则和受益人分类
- Treasury Regulations §1.401(a)(9)-4:See-through trust 的四大认定条件
- SECURE Act of 2019 (P.L. 116-94):10年规则和 EDB/NEDB 分类
- SECURE 2.0 Act of 2022 (P.L. 117-328):RMD 年龄调整和其他退休计划变更
- IRS Final RMD Regulations (TD 10002, July 2024):10年规则的最终确认
- IRS Publication 590-B (2025):Distributions from Individual Retirement Arrangements
- Fidelity "IRAs Left to a Trust":See-through trust 和 conduit/accumulation trust 详解
- Ascensus "The 10-Year Rule is Here to Stay" (2025):最终 RMD 法规分析
- ACTEC Foundation "Planning for the Young Under SECURE":未成年子女 IRA 信托策略
- Veritage Law Group "Unintended Consequences: The Use of Conduit Trusts for Retirement Accounts":SECURE Act 后 conduit trust 的局限性
截至2026年6月核验。IRA 信托受益人规划涉及税法、遗产法和退休计划的交叉,建议在修改受益人指定前咨询 estate planning attorney 和 tax advisor。
底线:SECURE Act 的10年规则根本性地改变了 IRA 信托受益人的策略计算。2019年前设计的 trust 方案很可能已经过时——尤其是依赖 conduit trust 做 lifetime stretch 的家庭。如果你有 $500,000 以上的 IRA 余额,现在就是审查受益人指定和 trust 结构的时候。不要等到去世后让家人面对5年强制取款或 trust 税率压缩的巨额税单。
免责声明:本文由 规划师陈先生, CFP® 撰写并审核,仅供一般信息和教育目的,不构成法律、税务或财务建议。每个家庭的具体情况不同,建议在做出任何财务决策前咨询持牌的税务专业人员或财务顾问。税法和监管政策可能随时变化,请以最新的官方发布为准。