买房时银行估价低于合同价,补现金、砍价还是退出?
 规划师陈先生, CFP®
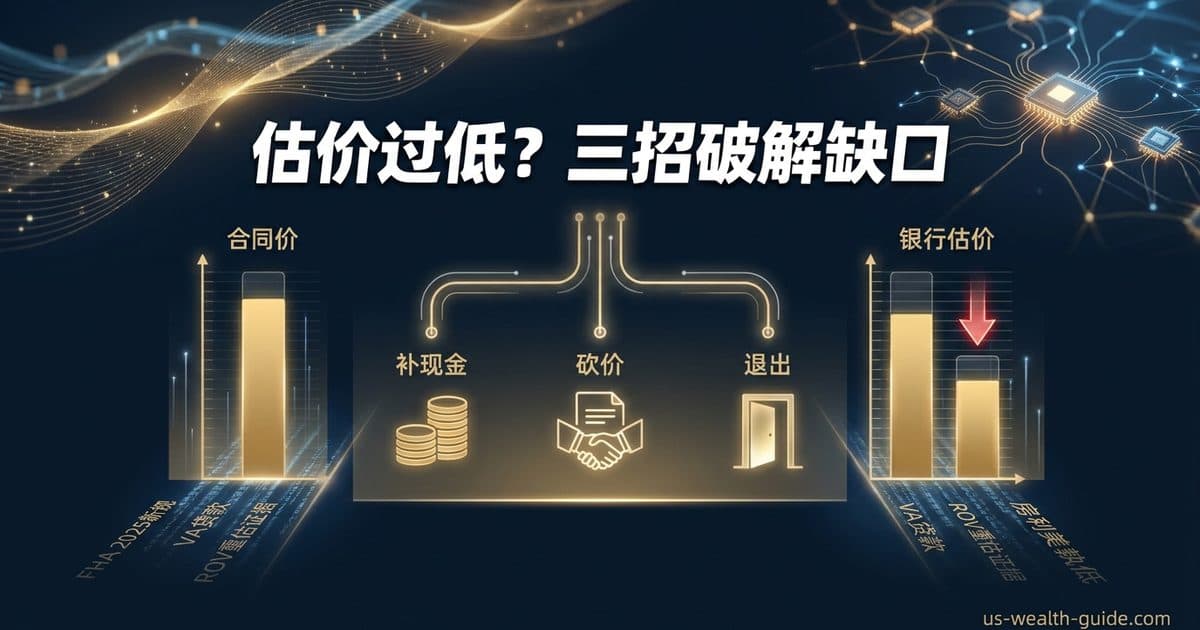
购房常规贷款通常按“合同价与估价孰低”计算贷款成数,估价差额不等于额外现金。 例如合同价 $1,000,000、估价 $950,000,原计划贷款 $800,000、首付 $200,000;若维持 80% 贷款成数(LTV),贷款降至 $760,000,需比原计划多付 $40,000。若贷款方批准保留 $800,000 贷款,本金现金可不增加,但 LTV 升至约 84.2%,通常涉及私人房贷保险(PMI)及定价重审。先确认合同期限、取得免费估价报告副本,再核对证据、经贷款方申请价值复核(ROV),并行谈降价或评估退出。
本文适合正在美国购买自住房、已签购房合同并进入贷款评估环节的中文买家(尤其是准备 20% 首付、贷款额接近常规上限或进入高额区间的湾区与南加家庭),以及在出价阶段被要求签署估价差额兜底条款(Appraisal Gap Clause)的读者。本文不适用于全款现金买家(无贷款估价环节)、存量房再融资或买房后重估取消 PMI 的房主(参见重新估价法去 PMI 指南),也不涉及市政房产税估值争议(参见美国房产税计算与评估指南)。文中规则截至 2026 年 10 月 29 日核验;所有陈家算例均为教学假设,不含过户税费与利率报价变动,不构成个人贷款或法律建议。
估价低于合同价,银行到底按哪个数字放款?
在购房抵押贷款(Purchase Money Transactions)中,银行批贷的贷款价值比(LTV)并不是拿贷款额除以买卖双方签下的合同价,而是除以银行认定的“物业价值”。
根据房利美(Fannie Mae)Selling Guide B2-1.2-01,一般购房交易中的物业价值基数取销售合同价与当前估价的较低者。下文按这一常规贷款规则说明;大额 Jumbo、组合贷款及特殊项目须向贷款方核对各自规则:
- 估价高于或等于合同价:以合同价为基数。合同价 $1,000,000 的房子即便估出 $1,050,000,80% 成数的最高贷款额仍是 $800,000,账面溢价不能用来少付首付。
- 估价低于合同价:以较低的估价为基数,最高可贷金额按比例收缩。超出估价的那部分合同溢价,银行不会放款分担。
对于通常的房利美购房贷款,Selling Guide B7-1-01 同样按售价与估价孰低判定房贷保险(MI)要求。LTV 超过 80% 时通常需要 MI;其他合规信用增级安排及纽约州部分保险判定规则有例外,不能把所有常规或 Jumbo 产品都等同于“超过 80% 就另交一笔月付 PMI”。另须让贷款方重报利率、保费和费用。
需要补的现金,为什么通常不是全部差额?
许多买家误以为“估价差多少,过户就得多补多少现金”。只要把孰低放款规则代入算式,就能看清真实现金缺口。
教学假设:陈家在湾区竞得一套合同价 $1,000,000 的独栋房,原计划支付 20% 首付($200,000)、申请 $800,000 常规贷款,并在首付和过户费之外预留了 $60,000 备用金。过户前 17 天,银行估价出炉为 $950,000,估价差额(Appraisal Gap)为 $50,000,合同保留了估价条款(Appraisal Contingency)。陈家此时有四条算术路径:
下表将陈家原本准备的本金现金与备用金合计 $260,000 视为不变,过户费用另备。除原计划基准外,放款计算基数均为 $950,000;表中剩余备用金只反映本金现金的变化。
| 路径与成交价 | 贷款额 / LTV | 本金现金(比原计划增减) | 剩余备用金 |
|---|---|---|---|
| 原计划基准:$1,000,000,假设估价不低于合同价 | $800,000 / 80.0% | $200,000($0) | $60,000 |
| A:$1,000,000,维持 80% 成数 | $760,000 / 80.0% | $240,000(+$40,000) | $20,000 |
| B:$1,000,000,保留原贷款额 | $800,000 / 约 84.2% | $200,000($0) | $60,000 |
| C:降价至 $950,000,维持 80% 成数 | $760,000 / 80.0% | $190,000(−$10,000) | $70,000 |
| D:折中至 $975,000,维持 80% 成数 | $760,000 / 80.0% | $215,000(+$15,000) | $45,000 |
上表对应两条核心算账规则:
- 合同价不变、维持原定贷款成数时:
额外本金现金 = 估价差额 × 原定贷款成数。前提是原计划以合同价为基数、贷款方允许该成数,且税费等另计。在路径 A 中,银行按 $950,000 的 80% 放款 $760,000,比原计划少借 $40,000;买方需支付 $1,000,000 − $760,000 = $240,000,比原定 $200,000 多掏 $40,000(差额 $50,000 的八成),而非 $50,000。 - 与卖家折中砍价时:只要新合同价仍高于估价 $950,000,银行按 80% 放出的贷款就保持在 $760,000。因此在路径 A 的基础上,卖家每降价 $1,买方额外现金就减少 $1(路径 D 中卖家让价 $25,000,买方额外现金即降至 $15,000)。
路径 B 会使成数升至 $800,000 ÷ $950,000 ≈ 84.2%。它只是条件方案,须获贷款方批准,并比较新增 PMI 保费与留存 $40,000 现金的利弊(PMI 机制详见房贷月供 PITI 与 PMI 结构拆解)。这是一位小数的教学比率,正式承保、定价与保险档位还要按项目的取整规则确认。A、C、D 在本例通常无 PMI,但仍有房屋险、地税等成本;表格也未计入利率、保险及过户费变动。已交定金通常会抵扣成交款,表内本金现金不是过户日还需重复汇出的全额,最终应核对 Closing Disclosure 的 Cash to Close。
拿到估价报告后,先核对哪三件事?
得知估价偏低后,先取完整报告逐项核查。根据联邦《条例 B》(12 CFR § 1002.14)及CFPB #192 解答,对于第一留置权住宅贷款,贷款方通常须在报告完成后及时、或贷款成交前三个工作日(以较早者为准)免费提供副本。借款人可在规则允许下放弃提前收取的时间要求,改为成交时或之前收取,并非放弃获得免费副本的权利;修订版也有提供要求,纯文书更正另有时间例外。贷款方不得收取副本的复印或邮寄费,但可收取合理的估价服务费。
根据 CFPB 重新估价(ROV)说明,对不准确估价提出异议的有效证据集中在以下三类:
| 核查维度 | 报告中重点核对的内容 | 常见实质性偏差示例 | 可提交给贷款方的客观证据 |
|---|---|---|---|
| 1. 事实错误与遗漏 | 居住面积(GLA)、占地面积、卧室卫浴数量、车位、附属单元(ADU)、近期翻新状况 | 漏算已验收的加建面积、少记卫浴、将近期翻新房屋误标为老旧未翻新状态 | 市政施工许可(Permit)记录、平面测量图、含日期的翻新清单与实拍图 |
| 2. 可比成交房源(Comps)不当 | 选用的已交割房源的成交日期、距离、学区、户型及价格调整项(Adjustments) | 跨社区取样、采用过时成交而遗漏同街区近期交割的更相似房源、特征调整漏算 | 同街区近期已交割(Closed)的更匹配成交记录及逐项特征对比(不用未交割挂牌价) |
| 3. 涉嫌禁止性偏见 | 邻里描述、主观评价措辞、无数据支撑的价值折减 | 出现与种族、族裔、国籍等受保护特征相关的不当评述或歧视线索 | 标注具体页码与段落;除走贷款方复核外,可通过 CFPB 与公平住房渠道 反映 |
申请重新估价(ROV):什么证据才有用,谁来决定?
借款人可通过贷款机构提交价值复核(Reconsideration of Value,简称 ROV)。这是请求复查原报告,不等于另找估价师重做一份。以房利美现行 Selling Guide B4-1.3-12 和 ROV FAQ 为例:
- 取得贷款方的流程披露:对需要估价报告的贷款,贷款方须设借款人发起 ROV 的程序,并在提供估价报告时说明渠道。2024 年实施日期通知已将强制实施日延至 2024 年 10 月 31 日及以后申请的贷款;Freddie Mac 也在 Bulletin 2024-F(合订本第 4 页)作了相同延期。不同项目的具体要求以贷款方现行披露为准。
- 一次准备完整:房利美规定每份估价报告最多一次借款人发起的 ROV。材料应包括借款人、房屋地址、估价生效日、估价师、申请日期、具体错误及说明;新增可比房源不超过五套,注明 MLS 等数据来源和为何更合适。借款人 ROV 不取代贷款方自己的核保复核。
- 区分改报告与改估值:房利美 FAQ 第 9 问明确,即使错误不影响价值,估价师也须更正报告并说明变更;这不保证估值提高。是否接受估价结论由贷款方负责,借款人不能只因结果不满意就要求一份更高的新估价。
申请时按表格逐条列出事实修正项、可比成交依据与理由,通过贷款方沟通;不得向估价师施压要求“凑够合同价”。同时询问收件确认、缺件、预计答复时间和费用安排,不假定复核必在合同期限前完成。
常规、FHA、VA 贷款在估价争议上有什么不同?
不同贷款项目的估价争议路径与退出保护差异很大(三类贷款的申请门槛对比见首次购房者 FHA/USDA/VA 贷款指南):
| 比较维度 | 常规贷款(Conventional:Fannie / Freddie) | 联邦住房管理局贷款(FHA) | 退伍军人事务部贷款(VA) |
|---|---|---|---|
| 价值计算基础 | 通常为合同价与估价孰低(Fannie B2-1.2-01) | 通常为扣除购房诱因后的购价与物业价值孰低;另受项目成数、地区限额等约束 | 基础贷款通常按购买价与 VA 合理价值(NOV)孰低限制,另核对可融资费用与资格 |
| 现行 ROV 发起路径(截至 2026 年 10 月) | 借款人发起 ROV 现行有效:贷款方提供披露与申诉入口(Fannie B4-1.3-12 / Freddie 2024-6) | 核保人(Underwriter)主导 ROV:2024 年借款人 ROV 制度已被 2025 年 3 月 ML 2025-08 撤销;借款人可向贷款方提供信息,由核保人决定是否发起 | 两阶段机制:定稿前有 Tidewater 程序(预计不达标时给约两个工作日补交数据);出 NOV 后可提交书面 ROV |
| 第二份估价 | 由贷款方记录缺陷后依规决定;房利美允许案头复查、实地复查或新估价,不得挑最高值 | 就原贷款方处理缺陷而言,须由核保人认定原报告重大缺陷且无法解决,由贷款机构付费;转贷、短期转售等另有规则 | 买方不能自行另聘估价师替代 VA 价值结论,应经贷款方与 VA 复核 |
| 退出与定金保护 | 核对仍有效的估价条款、差额上限、融资条款及通知程序 | 核对 FHA Amendatory Clause 的适用性与签署情况,部分交易有例外 | NOV 前已签约的 VA 购房合同须含或补入 Escape Clause;仅限估值不足保护,建筑商升级款不受保护 |
❗ FHA 政策变更提醒
HUD 于 2025 年 3 月 19 日发布并立即实施 ML 2025-08,撤销包括 2024 年借款人 ROV 制度在内的相关政策。核验 HUD Handbook 4000.1(2026 年 8 月修订本)中的 II.A.3.a.ix,仍为核保人可就估价师遗漏的相关信息发起复核;买方可向贷款方提供证据,不能套用常规贷款流程。FHA 的估价修正条款一般为低估价提供不没收定金的退出保护,但 203(k)、部分政府/止赎等交易有例外,应核对实际合同与项目。
对于 VA 买家,VA 购房工具包说明:定稿前估价师若预计达不到合同价,会启动 Tidewater Initiative,通知指定联系人补充成交数据。收到通知应立即向贷款方确认截止时间,不把它当作出 NOV 后的 ROV;后者可经贷款方向 VA 请求。VA 官方 Escape Clause 页面另说明,合理价值低于合同价时,买家可谈价、自付差额继续交易,或按条款退出而不没收定金;建筑商升级预付款不在该保护内。条款权利也不等于 VA 会代为追回有争议的定金。
估价条款、gap clause、放弃条款,分别保护或约束谁?
不必等 ROV 出结果才读合同。能否退出、最多承担多少差额,须结合条款文字、是否仍有效及通知程序判断(流程背景见美国买房完全指南第 5 至第 8 步):
- 估价附加条款(Appraisal Contingency):若条款仍有效且触发条件满足,通常可谈价或依约取消;退定金仍须遵守通知、材料及解约程序。卖家没有必须按估价降价的义务。
- 估价差额兜底条款(Appraisal Gap Coverage Clause):买方承诺承担全部或部分差额。Rocket Mortgage 的行业说明也强调,上限之外怎么办取决于合同,有上限不等于自动降价或自动退款。
- 条件算例:假设专业人士已确认陈家的合同效果为:成交价不超过最终估价加 $30,000,超过且谈价未成时仍保留按程序取消的权利。$950,000 估价对应的可接受价格上限为 $980,000;原 $1,000,000 合同价高出该上限 $20,000。若卖家同意书面降至 $980,000,维持 80% 成数的贷款仍为 $760,000,本金现金为 $220,000,比原计划多 $20,000。这里的 $30,000 合同差额上限,不是额外现金上限。这是算术教学假设,不能直接复制为合同条款。
- 无上限版本:若买方承担全部差额,就不能靠一个并不存在的金额上限限制责任;要按成交价、获批贷款额和费用重新算现金。仍须核对其他条款与法定保护。
- 放弃估价条款(Waive Appraisal Contingency):通常意味着不能再单凭低估价使用该条款退出。是否还能依据融资条款(Financing Contingency)取消,须单独审查合同,不能从“银行不肯按原成数贷足”推定必然可以免责。
请让持牌经纪人或房地产律师确认:条款是否已被移除或放弃、何时送达何种通知、超出上限如何处理、定金争议如何解决。ROV 申请和口头谈价均不能替代书面手续。
决定补差、砍价还是退出时,应该盯住哪几个数字?
在合同回复截止日前,建议对照以下四个指标做决定:
- 过户后的现金安全底线:CFPB #2007 官方指引提示高于估价购房的风险,并建议卖家不降价时考虑取消、咨询律师,但取消成本仍取决于合同。陈家路径 A 用去 $40,000 后只剩 $20,000。先列搬家、维修、税险与家庭应急支出,再判断是否承受得起;这属于家庭预算判断,没有适用于所有人的统一储备金额。
- 贷款批准与产品边界:同一贷款额不会仅因估价下降就变成 Jumbo,但 LTV 会提高。贷款额是否超县级限额、产品是否允许新成数、DTI 和资产储备是否合格,是分别核对的问题(分档背景见买湾区房子要不要多付首付避开 Jumbo)。向贷款方要 A、B 两条路径的书面测算,才能知道“保留原贷款额”是否可行。
- 证据质量与差额成因:若有明确的面积错误或遗漏的可比成交,可提交 ROV 并行谈判。若只是买方愿付的价格超过报告结论,不能把提价意愿当成改估价的证据。估价也不是未来卖价保证,维修状况与市场变化仍须另行评估。
- 书面合同期限:ROV 复核不会自动冻结或延长合同里的估价条款截止日。等待复核或谈判期间,务必盯紧书面期限,必要时提前签署延期附录。
常见问题(FAQ)
估价低了,卖家有义务降价到估价吗?
没有。估价报告可作谈判依据,不能强迫卖家改价。能否退出且不没收定金,仍要看有效合同条款、贷款项目保护及解约程序;不要仅凭口头表示“估价太低”就停止履约。
我能不能自己另请估价师做第二份报告?
自行付费取得的报告不保证会被贷款方接受。房利美允许贷款方针对缺陷采用复查或新报告,但须记录理由并选最可靠的估值,不能挑最高值;FHA 对原贷款方订购第二份估价另有重大缺陷限制。更换贷款方也不保证得到新报告或更高估值,尤其 FHA 有估价转移规则;应先确认时间、费用及原报告如何处理。
ROV 一般多久有结果,会不会耽误过户?
房利美要求贷款方明确答复周转预期,但该指南没有规定统一处理天数。实际须向贷款方确认,不能推定所有项目或 VA 程序都无专门期限。ROV 不会自动顺延购房合同期限,临近截止日应请专业人士确认书面延期或其他保护手续。
坚持按高于估价的合同价成交,风险到底在哪里?
除占用现金或增加贷款成本外,短期卖房能否覆盖贷款余额与交易费用、再融资时能否满足届时估值和承保条件,都存在不确定性。低估价并不保证未来亏损,也不能用“以后会涨回来”消除今天的现金缺口。
估价低会影响我的房产税或房屋保险吗?
不能据此推定地税和保费会同步下降。贷款估价、税务评估与保险重建成本的用途不同;税额要向当地评估部门核对(参见美国房产税计算与评估指南),保险则要结合保单和保险公司的重建成本估算。遇到具体差异,应分别询问相关机构。
收到低估价报告后的行动清单
- 立即索取报告与核对期限:按 Reg B 权利向贷款方索取免费估价报告副本,确认购房合同中估价条款的书面截止日。
- 算清真实现金缺口:在合同价不变、维持原成数的前提下用公式测算额外本金现金,再加费用、扣已交定金,核对 Cash to Close 与备用金。
- 排查三类客观证据:核对房屋面积、房型特征与已交割可比房源(Comps),整理市政记录或同街区更匹配的近期成交数据。
- 按贷款类型提交复核:常规贷款走放款方 Borrower-Initiated ROV 渠道;FHA 将证据交贷款方供核保人评估;VA 善用 Tidewater 或书面 ROV。
- 并行推进价格谈判:结合估价报告与卖家协商降价(路径 C)或折中分担(路径 D),注意 Gap Coverage 条款的封顶金额。
- 守住条款与定金安全:在截止日前未谈拢且 ROV 未改值时,及时请持牌经纪人或房地产律师确认延期或退出手续。
官方来源与参考资料
- 消费者金融保护局(CFPB):估价低于售价时买方该怎么办(Ask CFPB #2007)、免费获取估价报告副本的权利(Ask CFPB #192)、条例 B 估价副本规则(12 CFR § 1002.14)、通过 ROV 程序对不准确估价提出异议、联邦法禁止估价歧视说明。
- 房利美(Fannie Mae):Selling Guide B2-1.2-01:购房 LTV 按售价与估价孰低计算、Selling Guide B7-1-01:房贷保险(MI)判定规则、Selling Guide B4-1.3-12:估价质量与借款人发起 ROV 要求、Reconsideration of Value (ROV) 政策与官方 FAQ。
- 常规贷款实施日期:房利美 2024 年 8 月延期通知、房地美 Bulletin 2024-F(合订本第 4 页):延期至 2024 年 10 月 31 日及以后收到申请的贷款。
- 美国住房与城市发展部(HUD / FHA):Mortgagee Letter 2025-08:2025 年 3 月 19 日撤销相关旧规、Handbook 4000.1(2026 年 8 月修订本):印刷页 136–137 的估价修正条款、147–148 的第二份估价、177 的价值基数、198 的价值复核。
- 过户核账:CFPB Closing Disclosure 解读:定金、已付金额与 Cash to Close。
- 美国退伍军人事务部(VA):VA Escape Clause 买方保护与限制说明、VA 购房贷款快速参考工具包(含 Tidewater 程序简介)。
- 行业条款参考(仅作合同概念示例,非监管规则依据):Rocket Mortgage:Appraisal Gap 条款定义与上限示例。
免责声明:本文由 规划师陈先生, CFP® 撰写并审核,仅供一般信息和教育目的,不构成法律、税务或财务建议。每个家庭的具体情况不同,建议在做出任何财务决策前咨询持牌的税务专业人员或财务顾问。税法和监管政策可能随时变化,请以最新的官方发布为准。