
退休规划
Medicare保费与IRMAA附加费计算器 2026
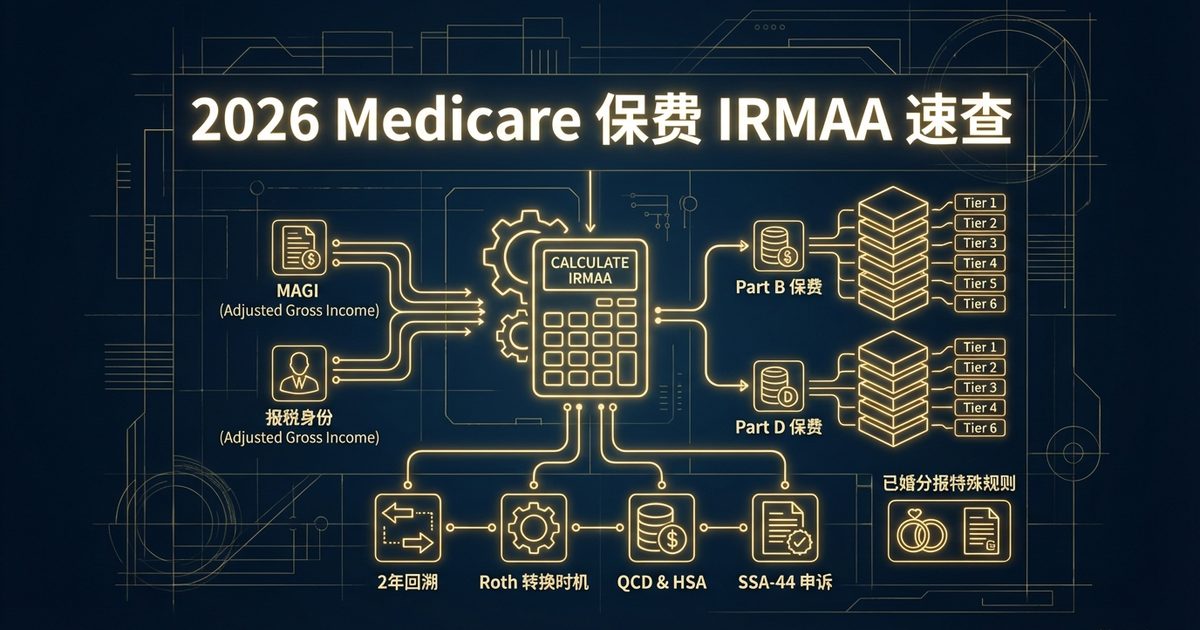
免费中文Medicare IRMAA计算工具 — 输入您的MAGI(修正调整后总收入)和报税身份,即可查看2026年Medicare Part B保费、Part D附加费和IRMAA等级。 工具自动计算2年回溯规则下的保费影响,并提供Roth转换时机规划、QCD合格慈善捐赠、HSA供款等降低MAGI的实用策略。 数据基于 CMS Medicare保费公告 及 SSA IRMAA门槛表。
计算结果为基于2026年Medicare保费参数和IRMAA门槛的估算, 实际保费以CMS(Centers for Medicare & Medicaid Services)每年公布的正式数据为准。IRMAA门槛每年随通胀调整,Part D附加费因具体保险计划而异。本计算器不涵盖Part A保费(大多数人免费)、Medicare Advantage (Part C) 计划费用、Medigap补充保险等。
本计算器在浏览器中运行,需要启用 JavaScript。
2026年Medicare IRMAA完整指南:高收入退休者如何优化保费
什么是IRMAA?为什么它对退休规划如此重要?
IRMAA(Income-Related Monthly Adjustment Amount)是Medicare对高收入受益人征收的额外月保费附加费。它影响Medicare Part B(门诊医疗)和Part D(处方药)两个部分。 2026年,如果您的MAGI超过一定门槛,您的Medicare保费将显著增加。
对于高净值华人退休者来说,IRMAA尤其需要关注,因为以下常见收入来源都会推高MAGI: 大额Roth IRA转换、RMD(最低分配额)、房产出售资本利得、投资收益,甚至免税市政债券利息。 许多退休者在不知不觉中触发IRMAA,每年多支出数千甚至上万美元的保费。
2026年IRMAA收入门槛与保费一览
以下是2026年Medicare Part B和Part D的IRMAA门槛及保费概览(基于2024年MAGI):
| 单身MAGI | 已婚合报MAGI | Part B月保费 | Part D附加费/月 |
|---|---|---|---|
| $106,000以下 | $212,000以下 | $185.00 | $0 |
| $106,001-$133,000 | $212,001-$266,000 | $259.00 | $13.70 |
| $133,001-$167,000 | $266,001-$334,000 | $370.00 | $35.50 |
| $167,001-$200,000 | $334,001-$400,000 | $480.90 | $57.30 |
| $200,001-$500,000 | $400,001-$750,000 | $591.90 | $79.00 |
| $500,000+ | $750,000+ | $628.90 | $85.80 |
IRMAA与退休收入规划:关键时间节点
由于Medicare使用2年前的MAGI来确定IRMAA,退休规划中需要特别注意以下时间节点:
- 60-63岁:Roth转换的黄金窗口——此时的大额转换不影响Medicare保费(尚未加入Medicare或回溯期未到)
- 63岁:此年的MAGI将影响65岁加入Medicare的第一年保费——开始控制收入
- 65岁:Medicare Initial Enrollment Period——注册Part A/B,首年IRMAA基于63岁MAGI
- 70.5岁:开始可以使用QCD直接从IRA向慈善机构捐赠,降低MAGI
- 73/75岁:RMD开始,被动增加MAGI——提前规划Roth转换可减少未来RMD
降低MAGI避免IRMAA的五大策略
以下策略可以帮助降低Medicare MAGI,减少或避免IRMAA附加费:
- 提前Roth转换:在Medicare之前完成大额转换,未来Roth提取不计入MAGI。 这是长期最有效的策略——虽然转换年交税,但未来所有提取都免税且不影响IRMAA。
- QCD合格慈善捐赠:70.5岁后直接从IRA向慈善机构捐赠(2026上限约$108,000), 满足RMD要求但不计入MAGI。比取出RMD再捐赠节省数千美元。
- 资本利得分年实现:避免在同一年卖出大量增值资产。使用Tax-Loss Harvesting 抵消收益,或向DAF捐赠增值股票。
- HSA供款和提取:65岁前有HDHP的人可通过HSA供款降低AGI。65岁后HSA用于 医疗费用的提取不计入MAGI。
- SSA-44生活变故申诉:退休、离婚、丧偶等导致收入骤降时, 可申请使用更近年份收入来确定IRMAA。
常见问题
什么是Medicare IRMAA?为什么高收入者要多交保费?
IRMAA(Income-Related Monthly Adjustment Amount,收入相关月度调整金额)是Medicare对高收入受益人征收的额外保费附加费。如果您的MAGI(修正调整后总收入)超过一定门槛,Medicare Part B(医疗保险)和Part D(处方药保险)的月保费都会增加。2026年,单身MAGI超过$106,000或已婚合报超过$212,000就开始触发IRMAA。设计初衷是让高收入者承担更多Medicare费用,类似于收入累进制度。IRMAA分为5个附加等级,最高级(单身$500,000+)的Part B月保费可达$628.90,是标准保费$185.00的3.4倍。
IRMAA的2年回溯规则是什么意思?
Medicare使用您2年前的联邦税表MAGI来确定当年的IRMAA附加费。这意味着2026年的Medicare保费基于您2024年报税的收入。这个时间差非常重要:(1) 如果您在2024年做了大额Roth转换或卖出大量股票,即使2026年收入很低,仍需缴纳高额IRMAA;(2) 规划提示——如果您计划65岁加入Medicare,需要从63岁开始管理MAGI;(3) 如果因退休、离婚、丧偶等'生活变故'导致收入骤降,可以填写SSA-44表向Social Security Administration申请使用更近年份的收入来重新评估IRMAA。SSA-44是唯一绕过2年回溯规则的合法途径。
哪些收入计入Medicare MAGI?Roth IRA提取和市政债券利息算吗?
Medicare的MAGI = 调整后总收入(AGI) + 免税利息收入。这比普通税务MAGI范围更广。计入的收入包括:W-2工资、自雇收入、Social Security应税部分、IRA/401(k)/养老金分配、资本利得(含房产出售利润)、Roth转换金额、租金收入、利息和股息,以及免税利息(如市政债券利息——这一点很多人忽略)。不计入的收入包括:Roth IRA合格提取(因为不在AGI中)、HSA用于合格医疗费用的提取、QCD(直接从IRA捐赠给慈善机构的金额)、反向房贷(Reverse Mortgage)取款、人寿保险收益。特别注意:即使市政债券利息在联邦税中免税,它仍然计入Medicare MAGI!
如何通过Roth转换规划避免IRMAA?
Roth转换是把Traditional IRA资金转入Roth IRA的过程,转换金额计入当年MAGI。关键策略:(1) 在Medicare之前完成大额转换——如果您60-63岁,此时的Roth转换不会影响Medicare保费(因为还没加入Medicare或回溯期还未到);(2) 转换金额控制在IRMAA门槛以下——例如已婚合报者将转换+其他收入控制在$212,000以下;(3) 分年小额转换——比一次性大额转换触发高等级IRMAA更划算;(4) 64岁以后谨慎转换——此时的转换会影响66岁的Medicare保费。Roth转换的长期好处:Roth IRA未来提取不计入MAGI,有助于降低未来所有年份的IRMAA。这是一个'先痛后甜'的策略。
QCD如何帮助降低IRMAA附加费?
QCD(Qualified Charitable Distribution,合格慈善分配)是70.5岁以上IRA持有人直接从IRA向合格慈善机构捐赠的方式,2026年上限约$108,000。QCD的IRMAA好处:(1) QCD满足RMD(最低分配额)要求,但金额不计入AGI和MAGI——这是关键区别;(2) 如果您本来就有慈善捐赠计划,使用QCD比先取RMD再捐赠能额外降低MAGI;(3) 举例:如果您的RMD是$50,000,全部通过QCD捐出,您的MAGI减少$50,000,可能将您从IRMAA第2级降到标准保费级别,每年节省数千美元。注意事项:QCD必须直接从IRA转到慈善机构(不能先取出再捐),不能捐给DAF(捐赠人建议基金)或私人基金会。
已婚分报(MFS)的IRMAA规则有什么特别?
已婚分报(MFS)在IRMAA规则中受到严厉的'惩罚性'待遇。与单身和已婚合报有5个渐进等级不同,MFS只有3个等级:(1) MAGI在$106,000以下——标准保费;(2) $106,001-$403,000——直接跳到第4级(Part B月保费$591.90,比标准多$406.90/月);(3) $403,000以上——最高级(Part B月保费$628.90)。这意味着MFS的IRMAA没有中间过渡——收入刚超过$106,000就面临每年近$5,000的额外保费。实际建议:(1) 如果夫妻双方在同一年内共同居住过,Medicare要求使用MFS门槛;(2) 如果纯粹为了降低IRMAA而考虑MFS,通常得不偿失——MFS在其他税务方面(如无法使用某些抵免)的损失远大于IRMAA节省;(3) 离婚后第二年使用单身身份不受此限制。
什么是Medicare Part A/B/C/D?哪些部分受IRMAA影响?
Medicare有四个部分:Part A(住院保险)——大多数人通过工作10年+自动获得免费资格,住院、护理设施、临终关怀;Part B(门诊医疗保险)——门诊、医生服务、预防保健,需缴纳月保费(2026标准$185/月),受IRMAA影响;Part C(Medicare Advantage)——私人保险公司提供的替代方案,包含Part A+B+通常Part D,IRMAA仍适用于基础Part B部分;Part D(处方药保险)——处方药保障,需缴纳月保费(因计划而异),受IRMAA附加费影响。重点:只有Part B和Part D受IRMAA影响。Part A免费(如果满足工作年限),Part C的IRMAA取决于底层Part B。IRMAA附加费直接从Social Security金额中扣除,或者需要单独缴纳。
2026年Medicare保费和IRMAA门槛与往年有什么变化?
2026年Medicare保费预计小幅上调:(1) Part B标准月保费约$185.00(2025年为$185.00,基本持平);(2) IRMAA门槛随通胀调整——单身第1级门槛约$106,000(2025年为$106,000),已婚合报约$212,000;(3) Part D IRMAA附加费因IRA (Inflation Reduction Act)对药价的影响而有调整;(4) 2026年Part D新增每年$2,000自付上限(IRA法案规定),这是重大利好。趋势观察:近年来Part B保费年增约5-7%,IRMAA门槛年增约2-3%(跟CPI)。这意味着保费增速快于门槛调整,越来越多退休者会触发IRMAA。规划建议:即使今年未触发IRMAA,也应提前规划——随着RMD增加和投资增长,未来几年可能会跨入更高等级。
推荐工具
输入金额和年份,一键计算历史和未来购买力变化。包含1913-2025年完整CPI数据、通胀调整薪资计算、退休购买力预测、主要商品价格对比。