中国账户FBAR/FATCA分类工具 2026
交互式中国金融账户申报义务分类器:逐一判断社保、公积金、支付宝、微信、余额宝、A股、基金、理财产品、信托是否需要报FBAR (FinCEN 114)、FATCA (Form 8938)、PFIC (Form 8621)、Form 3520。含罚金估算、Streamlined Filing指南、人民币汇率换算。
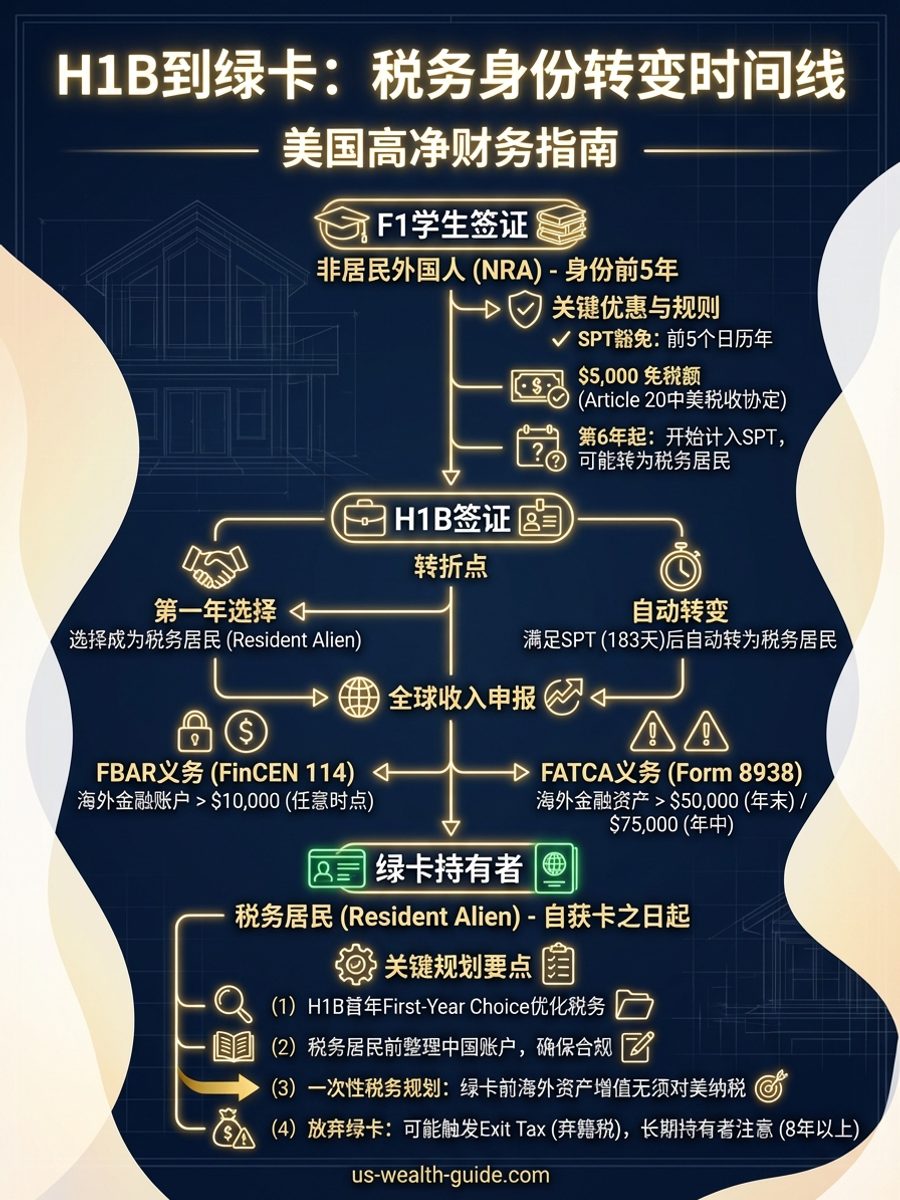
聚焦跨境收入与身份变动下的财务规划:涵盖 FBAR/FATCA、NRA/RA 判定、签证与移民身份转换、海外赠与与汇款、双重税务协定与跨境合规申报。
共 231 篇文章
交互式中国金融账户申报义务分类器:逐一判断社保、公积金、支付宝、微信、余额宝、A股、基金、理财产品、信托是否需要报FBAR (FinCEN 114)、FATCA (Form 8938)、PFIC (Form 8621)、Form 3520。含罚金估算、Streamlined Filing指南、人民币汇率换算。

交互式中美税收协定福利分析器:回答问题即可识别适用条款。涵盖Article 19教师/研究人员3年豁免、Article 20学生$5,000免税、股息/利息10%优惠税率、养老金条款、外国税收抵免优化。支持F-1/J-1/OPT/绿卡持有者,含Form 8233/8833填报指南。

精确估算放弃美国公民身份或绿卡的Exit Tax。支持Covered Expatriate三项测试、$910K排除额、Mark-to-Market视同出售、退休账户视同分配、延期薪酬30%预扣、§2801转让税、NIIT。涵盖全部50州,IRC §877A,2026税年数据。

输入海外金融账户信息,一键估算未申报FBAR和Form 8938的潜在罚金。包含非故意/故意/刑事罚金对比、Streamlined Filing成本分析、FBAR vs FATCA对比、追诉时效、人民币汇率转换。

美国绿卡持有者接受国内 1 至 2 年外派或回国工作,家人留美、计划返美的前提下,美国联邦与加州税、社保双重缴纳、401(k)/HSA/IRA 账户延续及回美证该如何统筹?本文拆解税务居民判定、剖析 330 天海外收入豁免误区、量化加州全额征税冲击,并提供出发行前清单。

深度解析加州遗产认证开门请愿(DE-111)与执行人任命书(DE-150 Letters)全流程:澄清全州统一立案费435美元(非按价值435至935美元);拆解§8003听证法定窗口15至30天与县法院排期实务;剖析§8000/§8001/§8200死后时钟真义;详解§8402中国居民子女在有遗嘱与无遗嘱下的资格分水岭;解析IAEA全权卖房与DE-165拟议行动通知避坑实务;提供从TOD/Heggstad/配偶请愿失败到正式Probate的完整决策路径。

深度解析加州小额遗产宣誓书(Probate Code 13100)动产领取全流程:破除200万湾区房阻断银行取钱误区;解析DE-300法定门槛208,850美元与网上239,700/184,500错误口径;详解§13050信托/联权/POD排除算法;澄清司法理事会无现成领取表实务;剖析§13101法定声明、中国子女公证、倾注遗嘱受托人代领、DE-305/DE-310分轨、DMV REG 5车辆过户与§13109/§13111债务清偿责任。

深度解析设保人去世后遗产与生前信托的 EIN 申请与 Form 1041 申报门槛:避开加州 Probate 不等于没有死后所得税主体;26 U.S.C. §6012 三层法定申报门槛(遗产 $600、信托任何应税所得或 $600、NRA 受益人不论金额);Treas. Reg. §301.6109-1 规定设保人去世后信托必须换新 TIN;Form SS-4 填写与 Responsible Party 每日 1 个 EIN 限额;信托日历年与 1041-ES 预估税对照遗产财政年度与两年豁免;Form 7004 延期 5 个半月落到 9 月 30 日;加州 FTB Form 541 门槛分轨与受托人行动清单。

深度解析逝者最终个人所得税申报(Form 1040)与 Form 1310 退税申请规则:避开加州 Probate 不等于免除最终个税;IRS Publication 559 与 Form 1310 签名与退税分轨;生前信托继任受托人不是法院任命代表必须走 1310 Line C;IRS 明令不要把死亡证明附在 1310 上对照加州 FTB 必须附送;§6013(a)(3) 执行人一年内否认合报权;NRA 配偶合报禁令;§213(c) 死后医疗费选举及禁止上 1041;Form 56、4810 与 5495 责任解除全流程。

深度解析加州可撤销生前信托与遗嘱中的漏列配偶(Omitted Spouse, Prob. Code §21610)与漏列子女(Omitted Child, §21620)法定继承权:厘清加州与纽约 elective share 的根本分界;拆解婚后签署时间线开关与 §21600/§21601 遗产定义;精算去世者社区财产一半与单独财产不得超过一半的法定上限及 §6401 对照;剖析 §21611 四条法定排除例外(含 2020 年 AB 328 护理人短婚限制与 Estate of Will 婚前协议放弃分轨);详解 §21612 向前婚子女比例削减机制;对比纽约三分之一与佛州 30% 跨州规则;并揭示中国结婚后才设立加州信托最常见的权利落空陷阱。

深度解析加州可撤销生前信托与遗嘱中的 No-Contest(In Terrorem / 禁止争产条款):澄清 Google AI 将其误判为刑事认罪的严重误区;梳理加州 Probate Code §21310–§21315 改革后仅存的三类法定可执行清单;解析 Direct Contest 六项封闭事由与 Probable Cause(合理依据)的法理判定与举证责任;回顾前 §21320 预先安全港裁定的废止与 Donkin v. Donkin 判例;剖析记账、罢免受托人、解释之诉与 Heggstad 产权确认的法定豁免;揭示华人家庭在偏心分配、完全除名(留1美元)时的威慑失效路径;对比纽约 EPTL 3-3.5 与佛罗里达完全不执行的跨州规则;并结合 Key v. Tyler 解析晚年修正案司法辩护的受罚风险。

深度解析信托保护人(Trust Protector)的角色、权限与税务边界:UTC §808 与 UDTA 2017 示范法、特拉华/内华达/南达科他州法矩阵与信义义务标准;保护人权力与设保人信托判定表(§672(b) 不利方、§§674-677);受益人兼任保护人视同 GPOA 遗产纳入陷阱;Rev. Rul. 95-58 撤换受托人安全设计与 toggle 开关技法;中国居民任保护人击穿控制测试与加州 R&TC §17006 信义人征税陷阱;罢免继任机制与已生效信托补加保护人实操指南。

深度解析 IRC §7701(a)(30)(E) 与 Treas. Reg. §301.7701-7 境内信托与外国信托判定的法定双测试:法院测试三要件安全港与自动迁移条款、控制测试十类实质决定清单、非居民保护人否决权与非居民委托人自留权击穿机制、受托人无意变动 12 个月补救期,以及境内转外国的 §684 视同出售与 §679(a)(5) 申报连锁。

深度拆解 IRC §679 外国设保人信托认定机制(§679(a)(1) 至 (a)(5))、与 §684 出境增益确认的取舍矩阵、§6677 罚款及 Form 3520/3520-A 申报体系、§679(a)(4) 与 §679(c)(3) 双五年规则区分,以及 2024 年 5 月财政部拟议规则对间接贷款的细化。

详细解析 IRC §§671-679 委托人信托规则(Grantor Trust Rules):Subpart E 七大触发点(§675 替换权、§677 收益权、§679 外国信托);重点拆解 IDGT 分期出售的两大核心税法依据(Rev. Rul. 85-13 不确认利得与 Rev. Rul. 2004-64 代缴个税不算赠与),以及 §2036/§2038 遗产计入对冲防线。

详细解析 IRC §2056 遗产税配偶扣除规则:公民配偶无限扣除条件、§2056(b)(1) 可终止利益陷阱与 §2056(b)(7) QTIP 解法;重点剖析 §2056(d)(1) 对绿卡与非居民配偶的排他性限制(只看国籍不看居民身份),以及 §2056(d)(4) 入籍与 §2056A QDOT 两个补救方案。